Online trading, finansal enstrümanların yetkili bir brokerin platformu veya uygulaması üzerinden alınıp satılmasıdır; amaç, fiyatlarındaki değişimlerden kazanç sağlamaktır. Trader bir emirle pozisyon açar ve sonra kapatır; sonuç, aradaki fiyat hareketinden maliyetlerin düşülmesiyle bulunur. Türkiye'de bir bireysel müşteri bu işlemi Sermaye Piyasası Kurulu (SPK) tarafından lisanslanan bir broker aracılığıyla yapar: bu lisans olmadan Türkiye'de ikamet edenlere hizmet veren yurt dışındaki bir şirket, başka bir yerde hangi düzenleyici kurum tarafından yetkilendirilmiş olursa olsun, Türkiye hukukunun dışında faaliyet gösterir. Trading yüksek risk taşır ve CFD ile işlem yapan bireysel hesapların çoğu para kaybeder.
Trading, yatırımdan zaman ufku bakımından ayrılır. Bir işlem saniyelerden haftalara kadar sürer; yatırımcı ise bir varlığı, büyüme ve sahipliğin getirdiği gelir için yıllarca elinde tutar. Bir işlemi açan emir bir zamanlar telefonla bir borsa komisyoncusuna iletilirdi; online'da ise bir platformdan veya uygulamadan gider. Trader platform üzerinden hisse senetlerine, endekslere, Forex'e, emtialara, fonlara, tahvillere ve kripto paralara ulaşır. Bu piyasalardan yeni başlayanlar için en kolay olanlar, BIST 100 ve USD/TRY gibi büyük ve likit olanlardır. Her piyasada trader ya varlığa doğrudan sahip olabilir ya da fiyatını bir ürün üzerinden işleme açabilir; yeni başlayana en yakın ürün CFD'dir. CFD kaldıraç taşır; kaldıraç sayesinde %10'luk bir marj, 10 kat büyüklüğünde bir pozisyon açmaya yeter. Broker kâr ve zararı yatırılan tutar üzerinden değil, pozisyonun tamamı üzerinden hesaplar.
Trading tarzı scalping'den pozisyon trading'e kadar ne olursa olsun, trader, bir pozisyon açıldığından daha iyi bir fiyattan kapandığında, long ya da short olsun, para kazanır. Trader o pozisyonu analizin sunduğu bir gerekçeyle açar; hiçbir zaman bir kesinliğe dayanarak açmaz. Her sonuçtan maliyetler düşülür; ilk maliyet spread'dir. Bireysel trader'ların çoğunun vardığı sonuç zarardır ve Birleşik Krallık'taki bir broker olan IG Markets, spread bet ve CFD işlemlerinde bireysel yatırımcı hesaplarının %68'inin para kaybettiğini belirtir. Kaldıraçla zarar, pozisyonun tamamıyla büyür ve bir fiyat boşluğu, brokerin zorunlu kapatması devreye girmeden önce zararı yatırılan tutarın ötesine taşıyabilir. Trader her işlemin riskini, işleme girmeden önce sınırlar: işlemin kaybedebileceği en yüksek tutarı belirler, çıkışı koyar ve pozisyon büyüklüğünü buna göre ayarlar.
Türkiye'deki bir bireysel müşteri kaldıraçlı işlemi de SPK'nın lisans verdiği brokerler için koyduğu kurallar çerçevesinde yapar; kaldıraç sınırını ve minimum yatırım tutarını bu kurallar belirler. Bu lisans olmadan ikamet edenlere daha yüksek kaldıraç sunan yurt dışındaki bir şirket Türkiye hukukunun dışında faaliyet gösterir. Bireysel müşterinin zararı, ancak brokerin lisansının kuralları ya da brokerin kendi şartları negatif bakiye koruması tanıyorsa hesaptaki parada durur; tanıyıp tanımadıklarını hesap sözleşmesi söyler. Vergi de sahip olmayı spekülasyondan ayırır: Türkiye'de doğrudan satın alınan hisse senetlerinden elde edilen kazançlar ile CFD kazançları, Türk vergi hukukunun belirlediği şekilde vergilendirilir.
Yeni başlayan, brokeri kontrol ederek işe başlar; ilk kontrol yetkilendirmedir, çünkü bunu geçemeyen bir firma için başka bir kontrole gerek kalmaz. Yeni başlayan sonra, gerçek platformu ve fiyatları sanal parayla çalıştıran brokerin demo hesabında pratik yapar ve bir işlemin mekaniğini hiçbir maliyete katlanmadan öğrenir. Temeller sağlamlaştığında gerçek para, küçük tutarla devreye girer. Bu adımın koşulları şunlardır: yerinde bir acil durum fonu, yalnızca gerçekten fazla olan para, önceden belirlenmiş ve gerçek bir sıkıntı yaşamadan kaybedilebilecek kadar küçük bir bütçe ve kumar sorunu geçmişinin olmaması.
Trading nedir?
Trading, finansal enstrümanların fiyat değişimlerinden kâr elde etmek için, saniyelerden haftalara uzanan kısa bir zaman ufkunda, her iki yönde ve çoğu zaman kaldıraçla alınıp satılmasıdır. Trader bir pozisyon açar ve sonra kapatır; kâr, bir varlığa sahip olmanın getirdiği gelirden değil, fiyatın hareketinden gelir. Bugün bir trader, ister bireysel bir kişi ister banka veya fon gibi bir kurum olsun, yetkili bir brokerin platformu veya uygulaması üzerinden işlem yapar.
El değiştiren finansal enstrümanlar şirket hisseleri, borsa endeksleri, para birimleri, altın ve petrol gibi emtialar, fonlar, tahviller ve kripto paralardır; bunlar ya doğrudan satın alınır ya da fiyatlarını izleyen sözleşmeler üzerinden işlem görür. Trader, fiyatın yükseleceğini beklediğinde alır, düşeceğini beklediğinde satar; böylece düşen bir piyasa da yükselen bir piyasa kadar fırsat sunar. Kaldıraç, küçük bir yatırımın daha büyük bir pozisyonu kontrol etmesini sağlar ve her harekette hem kazancı hem zararı büyütür.
Aynı hisse hem alınıp satılabilir hem de yatırım olarak tutulabilir; trader ise bunu alıp satan kişi veya firmadır: telefonundan kendi parasıyla işlem yapan bireysel bir kişi ya da çok daha büyük ölçekte işlem yapan bir kurum, yani bir banka veya fon. Bireysel trader'lar ve kurumlar aynı finansal piyasalarda, aynı fiyatlarla buluşur.
Tanımdan iki soru çıkar: bir platformdan gönderilen emirden pozisyonun kapanışına kadar trading nasıl işler ve aynı enstrümanları farklı bir amaçla kullanan yatırımdan trading nasıl ayrılır.
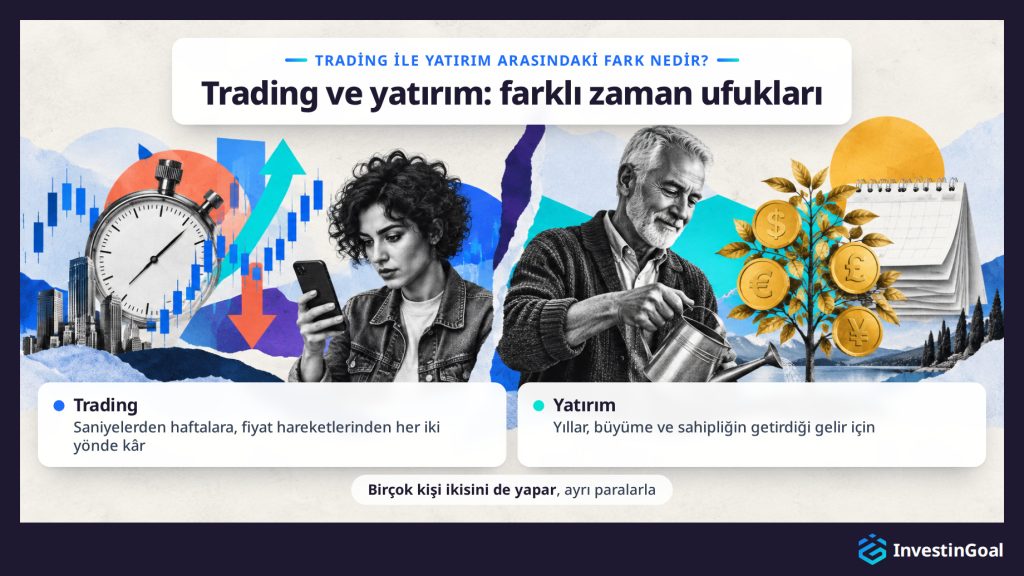
Trading, yatırımdan zaman ufku bakımından farklıdır. Trading, bir fiyat hareketinden kâr elde etmek için pozisyonu saniyelerden haftalara kadar elde tutar; yatırım ise bir varlığı, büyüme ve sahipliğin getirdiği gelir için, genellikle bir yatırım hesabında, yıllarca elde tutar.
Zaman ufku karar sıklığını belirler. Trader her pozisyon için karar verir, çoğu zaman haftada birkaç kez, ve pozisyon açıkken fiyatı izler. Yatırımcı nadiren karar verir, uzun vadeli al ve tut yapar ve işi yıllar boyunca büyümeye ve temettülere bırakır. Zaman ufku yönü de belirler. Trader short pozisyon açarak düşen bir fiyattan kazanç sağlayabilir; yatırımcı ise ancak varlığın değeri yükselirse veya gelir getirirse kazanır.
Trading çoğu zaman kaldıraç kullanır; bu yüzden bir yatırım, büyüklüğünün birkaç katı bir pozisyonu kontrol eder. Yatırım ise genellikle varlığın tam bedelini öder ve varlığa sahip olur. Bir hisseye sahip olan yatırımcı, şirketin hissedarlarına ödediği kârın payı olan temettüleri alır; aynı hisse üzerinde iki gün kaldıraçlı sözleşme tutan trader ise yalnızca fiyat değişimini alır. Buna karşılık trading'in, yatırımda bulunmayan üç avantajı vardır: her iki yönde kazanç şansı, kısa elde tutma süreleri ve tek bir hesaptan birçok piyasaya erişim.
Yıllar içinde büyüme, sahipliğin getirdiği gelirle birlikte yatırımı gerektirir. Her iki yönde fiyat hareketlerinden kâr elde etmek ise daha yüksek riskle ve daha fazla zamanla trading'i gerektirir. Birçok kişi ikisini de ayrı paralarla yapar ve kendi hedeflerinize göre yapılan trading ve yatırım karşılaştırması, bu paranın her bir faaliyete ne kadarının ayrılacağını belirler.
Online trading, offline trading'den emrin piyasaya ulaşma biçimiyle farklıdır. Offline'da emri, bir borsa komisyoncusuna veya işlem salonundaki bir işlemciye yapılan telefon görüşmesi iletirdi; online'da ise trader emri bir platformdan veya uygulamadan elektronik olarak gönderir. Değişmeyen şey, trader ile piyasanın arasında hâlâ yetkili bir brokerin durması ve riskin aynı olmasıdır.
Birleşik Krallık'ta bu değişim, Londra Menkul Kıymetler Borsası'nda Big Bang ile başladı: City of London'ı serbestleştiren ve hisse işlemlerinde sabit komisyonları sona erdiren reformlar. Hisse işlemleri 27 Ekim 1986'da işlem salonundan ekranlara taşındı ve salon birkaç ay içinde boşaldı. Big Bang'den önce özel bir müşteri bir borsa komisyoncusunu arar, komisyoncu emri salondaki bir işlemciye iletir, fiyat da telefonla geri gelirdi. Ekran, özel müşterilere 1990'ların sonunda internetle, ceplerine ise akıllı telefonla ulaştı. Online trading'e elektronik trading veya e-trading de denir.
Online trading bireysel trader'a dört avantaj getirdi. Erişim: hesap, bir borsa komisyoncusuyla ilişki kurmadan online açılır. Hız: emir saniyenin çok küçük bir bölümünde piyasaya ulaşır ve gerçek zamanlı fiyatlar telefonda güncellenir. Maliyet: bir işlemdeki komisyon, borsa komisyoncusunun telefonla aldığının çok altına düştü. Ürünler ve saatler: bir trading uygulaması hisse senetlerini, para birimlerini, endeksleri ve emtiaları yan yana sunar ve birçok piyasada CFD'leri (varlığa sahip olmadan bir piyasanın fiyatını izleyen fark sözleşmeleri, contracts for difference) neredeyse gün boyu fiyatlar; bu, herhangi bir borsanın saatlerinin çok ötesindedir.
Bir işlemin yapısı ve riski aynı kaldı. Hesabı hâlâ yetkili bir broker tutar ve her emri piyasaya o iletir; zararlı bir işlem, emir 1985'te telefonla da verilse bugün bir uygulamada tek dokunuşla da verilse aynı parayı kaybettirir. Bir uygulama ayrıca daha sık işlem yapmayı kolaylaştırır ve daha sık işlem yapmak başlı başına bir risktir.
Hangi piyasalarda işlem yapılabilir?
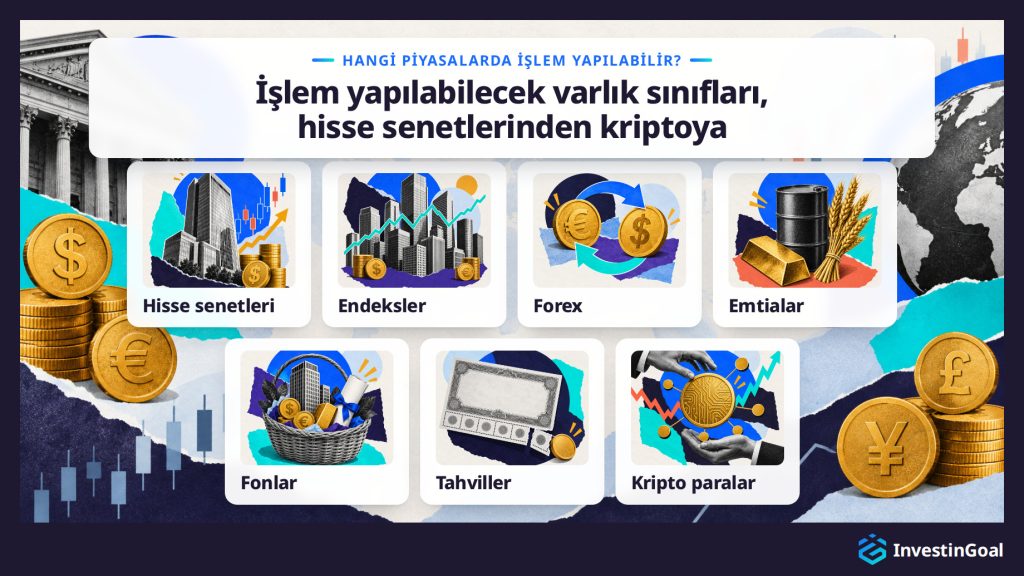
İşlem yapılabilecek yedi piyasa aşağıda listelenmiştir.
- Hisse senetleri: Borsa İstanbul gibi bir borsada ya da ikisi de New York'ta olan New York Menkul Kıymetler Borsası (NYSE) ve Nasdaq'ta işlem gören şirketlerin hisseleri; New York borsaları yılın büyük bölümünde Türkiye saatiyle 16:30-23:00 arasında açıktır, New York'un kış saatinde olduğu Kasım-Mart döneminde ise bir saat sonra. Bir hissenin fiyatı şirketin sonuçlarıyla ve şirket ile sektörü hakkındaki haberlerle hareket eder; büyük şirketlerin hisseleri derin ve likit piyasalarda işlem görür. Sonuç günleri, yani şirketin sonuçlarını açıkladığı günler, hissenin en çok hareket ettiği günlerdir ve hisse senedi trading'inin işleyişi haftadan haftaya sonuç takvimine göre şekillenir.
- Endeksler: bir hisse sepetini izleyen tek bir fiyat; örneğin Borsa İstanbul'da işlem gören 100 büyük şirket için BIST 100, 500 büyük ABD şirketi için S&P 500 ve 40 büyük Alman şirketi için, brokerlerin Almanya'nın DAX endeksine verdiği ad olan Germany 40. Bir endeks ekonomiyle, faiz oranlarıyla ve en büyük üyelerinin sonuçlarıyla hareket eder ve genellikle tek bir hisseden daha az hareket eder, çünkü sepet tek bir şirketin haberini seyreltir.
- Forex: döviz (foreign exchange) piyasasının kısaltması; para birimleri çiftler halinde işlem görür, örneğin ABD dolarının Türk lirasına karşı olduğu USD/TRY ve euronun dolara karşı olduğu EUR/USD gibi. Forex dünyanın en büyük piyasasıdır; Uluslararası Ödemeler Bankası'nın (Bank for International Settlements) Nisan 2025 Üç Yıllık Anketi'ne göre günde 9,6 trilyon ABD doları hacme sahiptir ve haftada beş gün, günde 24 saat açıktır. Forex fiyatları pip cinsinden hareket eder; pip, çoğu çift için dördüncü ondalık basamaktır; pozisyonlar lot cinsinden boyutlandırılır ve standart lot, çiftteki ilk para biriminin 100.000 birimidir. Faiz oranları, enflasyon verileri ve Türkiye Cumhuriyet Merkez Bankası ile ABD Merkez Bankası Fed (Federal Reserve) gibi merkez bankalarının kararları bir döviz çiftini hareket ettirir; majör döviz çiftleri, bireysel bir trader'ın ulaşabileceği en likit enstrümanlar arasındadır ve bu yüzden yeni başlayanlar için forex trading genellikle onlarla başlar.
- Emtialar: fiziksel mallar, üç türde: altın ve gümüş gibi metaller, petrol ve doğal gaz gibi enerji ve buğday gibi tarım ürünleri. Petrol iki gösterge üzerinden fiyatlanır: Kuzey Denizi'nden Brent ham petrolü ve ABD'den WTI (West Texas Intermediate). Fiyatları arz ve talepla, petrol veya gaz arzını bir gecede kesebilen jeopolitikle ve çoğu emtianın fiyatlandığı ABD dolarıyla hareket eder. Altın ve petrol likit piyasalarda, tarım ürünleri ise hava durumuyla da hareket eden daha sığ piyasalarda işlem görür; fiziksel arz bunların her birini etkiler ve bu nedenle arz, emtia trading'inin işleyişi konusunun merkezindedir.
- Fonlar: fiyatı içerdiklerini izleyen hisse, tahvil veya emtia sepetleri. ETF'ler borsa yatırım fonlarıdır (exchange-traded funds). Bir borsada listelenir ve seans boyunca hisseler gibi işlem görürler; yatırım fonları ise günde bir kez fiyatlanır ve bu da onları trading'den çok yatırım için daha uygun kılar.
- Tahviller: faiz ödeyen, hükümetlere ve şirketlere verilen borçlar; devlet tahvilleri ve hazine bonoları ile şirket tahvilleri gibi. Tahvil fiyatları faiz oranlarının tersi yönde hareket eder ve tahviller, bazı trader'ların faizlere ilişkin görüşlerini işleme dökmek için kullandığı bir piyasadır.
- Kripto paralar: Bitcoin (ilk ve en büyük olanı) ve Ethereum ağının para birimi Ether gibi dijital para birimleri; haftada yedi gün, günde 24 saat işlem görür ve hisselerden veya para birimlerinden çok daha oynaktır. Kripto türev ürünlerine erişim her ülkenin kurallarına bağlıdır; bu yüzden yeni başlayanlar için kripto para trading, trader'ın yaşadığı yerde kuralların neye izin verdiğinden yola çıkar.
Yedi piyasanın her biri bir varlık sınıfıdır: benzer özelliklere sahip ve aynı tür haberlerle hareket eden varlıklar grubu.
Aşağıdaki tablo yedi piyasayı, işlem gören varlık, örnekler ve her birinin temel özelliği açısından karşılaştırır.
| Piyasa | İşlem gören varlık | Örnekler | Temel özellik |
|---|---|---|---|
| Hisse senetleri | Borsada işlem gören şirketlerin hisseleri | Borsa İstanbul hisseleri, NYSE ve Nasdaq hisseleri | En çok sonuç günlerinde hareket eder |
| Endeksler | Bir hisse sepeti için tek fiyat | BIST 100, S&P 500, Germany 40 | Genellikle tek bir hisseden daha az hareket eder |
| Forex | Çiftler halinde para birimleri | USD/TRY, EUR/USD | En büyük piyasa; haftada beş gün, günde 24 saat açık |
| Emtialar | Fiziksel mallar | Altın, gümüş, Brent ve WTI petrol, doğal gaz, buğday | Çoğunlukla ABD dolarıyla fiyatlanır |
| Fonlar | Hisse, tahvil veya emtia sepetleri | ETF'ler, yatırım fonları | ETF'ler seans içinde işlem görür; yatırım fonları günlük fiyatlanır |
| Tahviller | Hükümetlere ve şirketlere verilen borçlar | Devlet tahvilleri, şirket tahvilleri | Fiyatlar faiz oranlarının tersi yönde hareket eder |
| Kripto paralar | Dijital para birimleri | Bitcoin, Ether | Haftada yedi gün, günde 24 saat açık; çok daha oynak |
Yeni başlayanlar için en kolay piyasalar, BIST 100, USD/TRY ve büyük şirketlerin hisseleri gibi büyük ve likit olanlardır. En kolay olmalarının nedeni, spread'lerinin dar olması, fiyatlarının işlem saatleri boyunca sürekli kote edilmesi ve onları hareket ettiren haberlerin geniş çapta duyurulmasıdır. Spread, alım fiyatı ile satım fiyatı arasındaki farktır.
İşlem yapmak için hangi ürünler kullanılır?
İşlem yapmak için kullanılan üç ürün aşağıda listelenmiştir.
- CFD'ler: fark sözleşmesi (contract for difference), bir piyasanın açılış ve kapanış fiyatı arasındaki farkı pozisyon büyüklüğüyle çarparak ödeyen bir broker anlaşmasıdır. CFD kaldıraçlıdır, long ya da short açılabilir ve varlığın mülkiyetini vermez; bu birleşim, tek bir hisseden bir endekse kadar her piyasada CFD trading denen şeyin özüdür.
- Vadeli işlemler: bir varlığın belirli bir miktarını gelecekteki bir tarihte belirli bir fiyattan almak veya satmak için, Londra'daki ICE Futures Europe veya Chicago Mercantile Exchange (CME) gibi bir vadeli işlem borsasında işlem gören, sabit bir sözleşme büyüklüğü ve bir vade tarihi olan sözleşmeler. Her sözleşmenin büyüklüğünü borsa belirler ve bu büyüklük çoğu zaman yüksektir; bu yüzden vadeli işlemlerle işlem yapmak konusunda öğrenilecek ilk rakam, fiyat her puan hareket ettiğinde bir sözleşmenin ne kadar kazandığı veya kaybettiğidir.
- Opsiyonlar: peşin ödenen bir prim karşılığında, bir varlığı belirli bir fiyattan belirli bir tarihe kadar almak veya satmak için hak veren, ama yükümlülük getirmeyen sözleşmeler. Opsiyonu alan yalnızca primi riske eder; satan ise yükümlülüğü ve çok daha büyük bir riski üstlenir. Yeni başlayanlar için opsiyon trading, herhangi bir stratejiden önce bu ayrımı ele almak zorundadır.
Aynı piyasaya giden diğer yol, varlığa sahip olmaktır: bir broker hesabı üzerinden doğrudan satın alınıp elde tutulan hisseler veya ETF'ler; arada hiçbir ürün yoktur. Doğrudan satın alma yalnızca long yönde ve kaldıraçsız çalışır ve varlık alıcıya aittir. Varlığa sahip olmak ile fiyatını bir CFD üzerinden işleme açmak bu nedenle aynı piyasaya giden iki yoldur ve neye izin verdikleri, maliyetleri ve neyi korudukları bakımından farklıdır.
Aşağıdaki tablo üç ürünü ve doğrudan satın almayı, her birinin ne olduğu, temel şartları ve sağladığı sahiplik açısından karşılaştırır.
| Yol | Nedir | Temel şartlar | Sahiplik |
|---|---|---|---|
| CFD'ler | Fiyat farkını ödeyen broker anlaşması | Kaldıraçlı; long veya short | Yok |
| Vadeli işlemler | Daha sonra almak veya satmak için borsa sözleşmesi | Belirli fiyat, sabit büyüklük, vade tarihi | Yok |
| Opsiyonlar | Alma veya satma hakkı, yükümlülüğü değil | Belirli fiyat ve tarih; peşin prim | Yok |
| Doğrudan satın alma | Bir broker hesabında tutulan hisseler veya ETF'ler | Yalnızca long; kaldıraçsız | Varlık alıcıya aittir |
Vadeli işlemler ve opsiyonlar yeni başlayandan daha uzaktır, çünkü sözleşme büyüklüklerini, vade tarihlerini ve fiyatlamalarını öğrenmek bir CFD'yi veya bir hisseyi öğrenmekten daha uzun sürer. CFD'ler, bireysel hesapların çoğunun para kaybettiği kaldıraçlı ürünlerdir.
Varlığa sahip olmadan işlem yapmak, varlığı satın almaktan sahiplik bakımından farklıdır. Doğrudan satın alınan bir hisse alıcıyı hissedar yapar; hissedar haklarını ve temettüleri verir. Aynı hisse üzerindeki bir CFD ise fiyat değişimini öder ve bu hakların hiçbirini vermez. Karşılığında CFD, short pozisyon açmaya ve kaldıraçla işlem yapmaya izin verir, bunun bedeli gecelik finansmandır; sahiplik ise ikisine de izin vermez.
Tek bir hissede ₺70.000 tutarında pozisyon aldığınızı düşünün. Doğrudan satın alındığında hisse, ₺70.000 tutarına ve buna ek olarak brokerin komisyonuna mal olur ve tutarın tamamı hesaptan çıkar. %20 marjlı, yani 5:1 kaldıraçlı bir CFD ile aynı pozisyon için ₺14.000 yatırmak gerekir. Hissede %10'luk bir düşüş her iki durumda da ₺7.000 zarar ettirir: sahip için yatırılan paranın onda biri, CFD trader'ı için ise yatırılan tutarın yarısı. Yalnızca CFD trader'ı önce satıp aynı düşüşten ₺7.000 kazanabilirdi.
İki yol maliyet, vergi ve korumalar bakımından da farklıdır. Sahip komisyonu bir kez, satın alma sırasında öder ve hisseyi elinde tuttuğu sürece günlük bir ücret ödemez. CFD trader'ı ise spread'i ve pozisyon açık kaldığı her gece için gecelik finansmanı öder; bu da bir CFD'yi aylarca elde tutmayı pahalı kılar. İki ürün farklı vergilendirilir ve uygulama ülkeye bağlıdır. Bir tazmin sistemi, firma iflas ederse yalnızca brokerin şirketinin düzenleyici kurumunun böyle bir sistemi varsa, örneğin Birleşik Krallık'ta ve Avrupa Birliği'nde, ödeme yapar ve hiçbir sistem trading zararlarını ödemez; bireysel müşterinin kaldıraçlı ürünlerdeki zararı, ancak brokerin lisansının kuralları ya da brokerin kendi şartları negatif bakiye koruması tanıyorsa hesaptaki parada durur; tanıyıp tanımadıklarını hesap sözleşmesi söyler.
Yıllarca elde tutmak, varlığı satın almayı gerektirir. Her iki yönde kısa vadeli hareketlerle işlem yapmak ise bir CFD gerektirir; ancak bu, CFD ile işlem yapan bireysel hesapların çoğunun para kaybettiği bilinerek seçilir.
Trading nasıl çalışır?
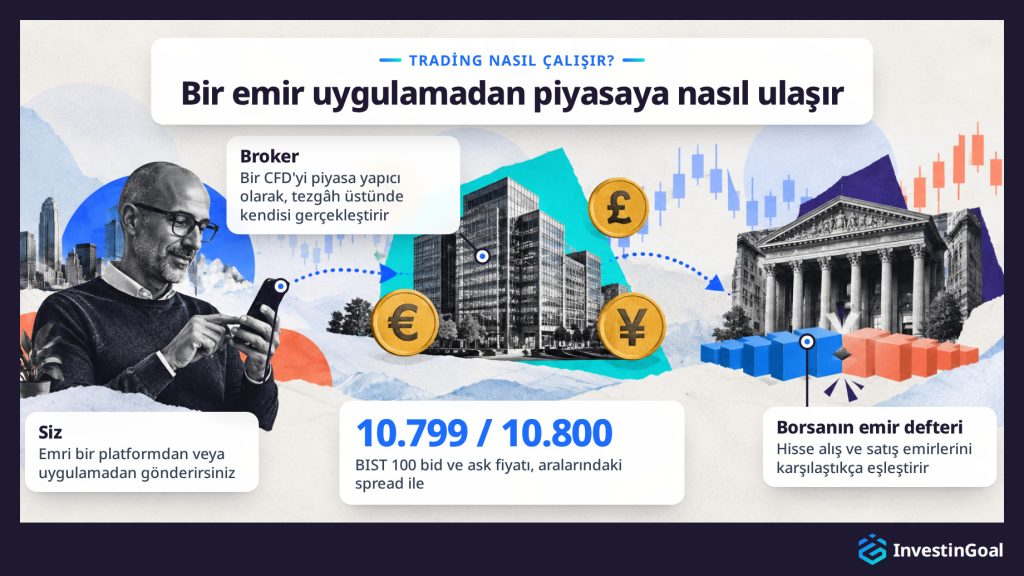
Trading, bir platformdan veya uygulamadan bir brokere emir göndererek çalışır; broker bu emri ya bir borsanın emir defterinde eşleştirir ya da piyasa yapıcı (market maker) olarak tezgâh üstünde kendisi gerçekleştirir. Alış emri ask fiyatından, satış emri bid fiyatından gerçekleşir, fiyatlar arz ve talebe göre hareket eder ve pozisyon, karşıt bir emir onu kapatana kadar açık kalır.
Bir broker her piyasayı iki fiyatla kote eder. Bid, satış yapabileceğiniz fiyattır; ask, alış yapabileceğiniz fiyattır; ikisi arasındaki fark, her işlemin ilk maliyeti olan spread'dir. BIST 100 üzerindeki bir kote 10.799 / 10.800 gibi görünebilir. 10.799'dan satarsınız, 10.800'den alırsınız ve 10.800'den alınmış bir pozisyon 1 puan geriden başlar, çünkü hemen satılsaydı 10.799'dan gerçekleşirdi.
Emrin izlediği yol ürüne göre değişir. Doğrudan satın alınan bir hisse, Borsa İstanbul gibi bir borsaya gider; orada emir defteri her fiyat seviyesindeki alış ve satış emirlerini listeler ve karşılaştıkça eşleştirir. Bir CFD ise tezgâh üstünde işlem görür. Tezgâh üstü piyasada broker piyasa yapıcı (market maker) olarak davranır, kendi bid ve ask fiyatlarını dayanak piyasanın fiyatından türeterek kote eder ve işlemin karşı tarafını alır.
Fiyatlar arz ve talebe göre hareket eder. Alıcılar satıcılardan daha aceleci olduğunda daha yüksek fiyatları kabul eder ve ask fiyatını yukarı çeker. Satıcılar daha aceleci olduğunda daha düşük fiyatları kabul eder ve bid fiyatına satış yapar. Alıcılar ve satıcılar, birleşik emirleri fiyatı oluşturan diğer trader'lardır: bireysel kişiler ve banka ve fon gibi kurumlar. Bu nedenle bir işlemde siz, broker ve ya emrinizin başka bir trader'ın emriyle karşılaştığı borsa ya da emrinizi karşılayan piyasa yapıcı yer alır.
Pozisyon sonra, karşıt bir emir onu kapatana kadar, fiyatın her hareketiyle kazanarak veya kaybederek açık kalır. Bir satış bir alışı kapatır, bir alış da bir satışı. Zincirdeki üç halka sonucun büyük bölümünü belirler: emri ileten broker, pozisyonu boyutlandıran kaldıraç ve pozisyonu açan ve kapatan emirler.
Online trading, bireysel bir müşteri bir borsada doğrudan işlem yapamadığı için bir broker üzerinden yapılır. Online broker, müşterinin trading hesabını açan, içindeki parayı tutan, platformu sağlayan ve her emri, ya bir borsaya ileterek ya da piyasa yapıcı olarak işlemin karşı tarafını alarak gerçekleştiren yetkili firmadır.
Bir borsada yalnızca üye firmalar işlem yapabilir ve üyelik, bir bireyin sahip olmadığı sermayeyi, sistemleri ve gözetimi gerektirir. Broker, Sermaye Piyasası Kurulu (SPK) tarafından lisanslanır: bu lisans olmadan Türkiye'de ikamet edenlere hizmet veren yurt dışındaki bir şirket, başka bir yerde hangi düzenleyici kurum tarafından yetkilendirilmiş olursa olsun, Türkiye hukukunun dışında faaliyet gösterir; brokerin bireysel müşterilerin parasını tutmasına ve emirlerini iletmesine izin veren şey bu yetkidir. Hesap açmak, dolandırıcılığa ve kara para aklamaya karşı yasanın zorunlu kıldığı, KYC (müşterini tanı) olarak bilinen kimlik kontrolleriyle başlar. Firma, ardından, firmanın lisansının kuralları bunu gerektirdiği yerde, müşteri parasını kendi parasından ayrı hesaplarda ayrıştırılmış olarak tutar; böylece firma iflas ederse firmanın alacaklıları bu paraya el koyamaz.
Emirlerin gerçekleştirilmesi iki modelden birini izler ve her biri müşterinin aldığı fiyatı şekillendirir. Birincisinde broker emri bir borsaya iletir ve müşteri borsanın fiyatını alır, genellikle artı bir komisyon. İkincisinde broker piyasa yapıcıdır. Broker fiyatı kote eder, işlemin karşı tarafını alır ve spread'den kazanır; dolayısıyla müşterinin fiyatı, dayanak piyasadan türetilmiş, brokerin kendi kotesidir. Birçok firma her iki modeli de işletir: hisseleri borsa üzerinden, CFD'leri ise piyasa yapıcı olarak; hatta en iyi online brokerler bile her emri bu ikisinden biriyle gerçekleştirir.
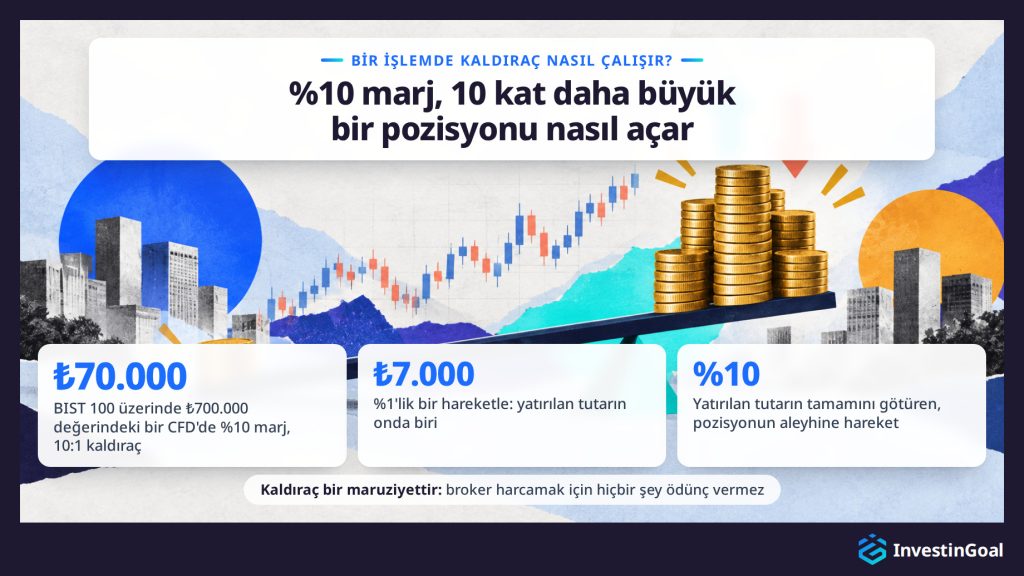
Kaldıraç bir işlemde, marj denilen bir yatırımın birçok kat daha büyük bir pozisyon açmasına izin vererek çalışır; böylece broker kâr ve zararı yatırılan tutar üzerinden değil, pozisyonun tamamı üzerinden hesaplar. ₺700.000 değerindeki BIST 100 üzerindeki bir CFD'de, %10 marj ₺70.000 yatırılması demektir; bu, 10:1 kaldıraçtır. Endeksteki %1'lik bir hareket ₺7.000 kazandırır veya kaybettirir; bu, yatırılan tutarın onda biridir.
Marj ve kaldıraç aynı oranı ifade eder. %5'lik marj, yatırılan tutarın 20 katı bir pozisyon, yani 20:1 demektir. %3,33'lük marj 30:1, %20'lik marj ise 5:1'dir. Broker trader'a harcaması için hiçbir şey ödünç vermez. Kaldıraç bir maruziyettir ve trader, kazancı veya zararı ₺700.000 tutarının tamamı üzerinden taşır.
BIST 100 10.800'deyken 1 puanlık spread, fiyatın yaklaşık %0,0093'üdür, yani yaklaşık ₺64,81; bu, ₺700.000 tutarındaki bir pozisyon için geçerlidir ve iki sonuçtan da düşülür. %1'lik bir yükseliş ₺7.000 kazandırır ve spread'den sonra ₺6.935 bırakır. %1'lik bir düşüş ₺7.000 kaybettirir ve spread'le birlikte ₺7.065 tutar. Pozisyonun aleyhine %10'luk bir hareket ₺70.000 götürür; bu, yatırılan tutarın tamamıdır.
Zararlar hesabı eritirken broker özkaynağı, yani yatırılan tutarın açık sonuç kadar artısını veya eksisini izler. Özkaynak, pozisyonun gerektirdiği marjın altına düştüğünde, marj tamamlama çağrısı trader'ı para eklemesi veya pozisyonu küçültmesi için uyarır; özkaynak düşmeye devam ederse broker, hesap tükenmeden pozisyonları kapatır. Marj tamamlama çağrısı ve zorunlu kapatma, kaldıracın işleyişi içine yerleştirilmiş iki güvencedir ve hiçbiri aritmetiği değiştirmez. Kaldıracın kendisinin de Türkiye'de bir sınırı vardır: bu sınır, Sermaye Piyasası Kurulu'nun (SPK) lisans verdiği brokerler için koyduğu kurallardadır; kaldıraç sınırını ve minimum yatırım tutarını bu kurallar belirler. Bu lisans olmadan ikamet edenlere daha yüksek kaldıraç sunan yurt dışındaki bir şirket Türkiye hukukunun dışında faaliyet gösterir.
Bir işlemi açan ve kapatan dört emir aşağıda listelenmiştir.
- Piyasa emri: hemen, mevcut en iyi fiyattan gerçekleşir; yani alış ask fiyatından, satış bid fiyatından gerçekleşir. Gerçekleşme kesindir, fiyat kesin değildir ve hızlı bir piyasada fiyat, ekrandaki fiyattan daha kötü olabilir.
- Limit emir: belirlediğiniz fiyattan veya daha iyisinden gerçekleşir; alış limit fiyatta veya altında, satış limit fiyatta veya üstünde. Fiyat kesindir, gerçekleşme kesin değildir, çünkü piyasa limite hiç ulaşmazsa emir hiç gerçekleşmez.
- Stop-loss emri: fiyat belirlenen zarar seviyesine ulaştığında pozisyonu kapatır. Stop-loss garanti edilmez, çünkü fiyat seviyeyi bir boşlukla, gece boyunca veya haber üzerine geçtiğinde, emir bir sonraki mevcut fiyattan gerçekleşir. Bu fiyat seviyenin çok ötesinde olabilir. Garantili stop'lar tam seviyeden kapatır ve bazı brokerler bunları prim karşılığında sunar.
- Take-profit emri: fiyat hedefe ulaştığında pozisyonu kapatır ve trader ekranı izlemeden kazancı kilitler.
Başlıca trading tarzları nelerdir?
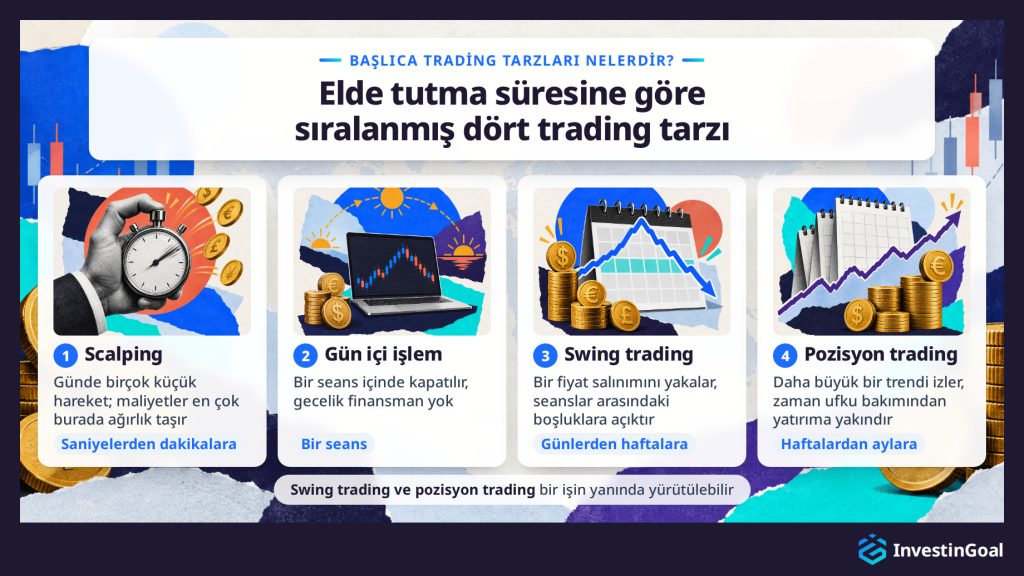
Dört başlıca trading tarzını tanımlayan şey, trader'ın pozisyonu ne kadar süre elinde tuttuğudur. Aşağıda en kısa elde tutma süresinden en uzununa doğru sıralanmıştır.
- Scalping: küçük hareketleri yakalamak için günde birçok kez, saniyelerden dakikalara kadar elde tutulan pozisyonlar. Scalping'de maliyetler en çok ağırlık taşır, çünkü trader her işlemde spread öder ve her kazanç küçüktür.
- Gün içi işlem: bir seans içinde açılıp kapatılan pozisyonlar; trader gece boyunca hiçbirini tutmaz ve gecelik finansman ödemez. Gün içi işlem, piyasa açıkken ekran başında saatler gerektirir.
- Swing trading: fiyattaki bir salınımı yakalamak için günlerden haftalara kadar elde tutulan pozisyonlar. Kaldıraçlı pozisyonlar gecelik finansman öder ve fiyat seanslar arasında boşluk bırakabilir.
- Pozisyon trading: daha büyük bir trend üzerinde haftalardan aylara kadar elde tutulan pozisyonlar; zaman ufku bakımından yatırıma yakındır, ama yine de fiyat hareketini hedefler. Kaldıraçlı bir pozisyondaki gecelik finansman aylar içinde birikir.
Tarz zaman dilimidir, strateji ise onun içindeki kurallar bütünüdür: ne zaman girileceği, nereden çıkılacağı ve ne kadar risk alınacağı. Yaygın trading stratejileri arasında trend yönünde işlem yapan trend takibi, fiyat bir aralığı terk ettiğinde giren kırılım (breakout) trading'i ve bir aralığın dibine yakın alıp tepesine yakın satan aralık (range) trading'i vardır. Algoritmik trading farklı bir eksende yer alır, çünkü işlemleri kimin gerçekleştirdiğini, yani yazılı kuralları izleyen bir yazılımı anlatır ve bir algoritma scalping de yapabilir, haftalarca da elde tutabilir. Swing trading ve pozisyon trading'in günde yalnızca bir veya iki kez kontrol edilmesi yeter; bu da onları bir işin yanında yürütülebilecek tarzlar yapar, scalping ve gün içi işlem ise mesai saatlerinin kendisini alır. Başlıca trading türleri elde tutma süresi ekseninde sıralanır ve aynı piyasada dört tarzdan herhangi biriyle işlem yapılabilir.
Trading'den nasıl para kazanılır?
Trading'den, bir pozisyon açıldığından daha iyi bir fiyattan kapandığında para kazanılır. Long pozisyon önce alır, sonra daha yüksekten satar; short pozisyon önce satar, sonra daha düşükten geri alır. Kâr veya zarar, fiyat değişimi çarpı pozisyon büyüklüğüdür, eksi maliyetler; birçok işlem boyunca sonuç, kazançların büyüklüğünün zararların büyüklüğüne oranına bağlıdır.
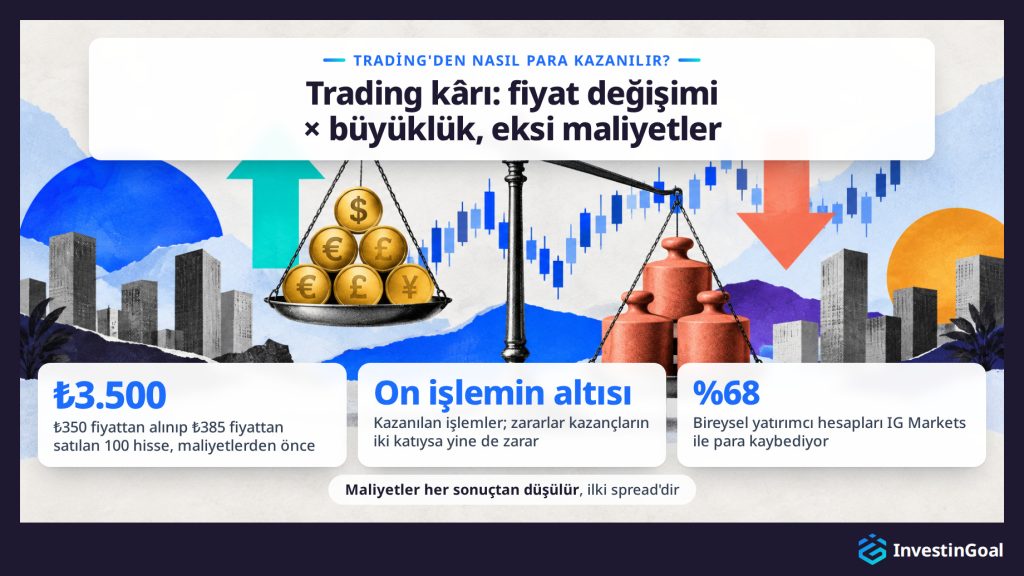
Alış fiyatı ₺350 olan 100 hisse, yani ₺35.000 tutarında bir pozisyon düşünün. Satış fiyatı ₺385 olduğunda pozisyon ₺35,00 × 100 = ₺3.500 kazandırır. Satış fiyatı ₺315 olduğunda ₺3.500 kaybettirir; ikisi de maliyetlerden önceki rakamdır. Aynı hareket short yönde yapıldığında, yani 100 hisse ₺350 fiyattan satılıp ₺315 fiyattan geri alındığında, ₺3.500 kazandırır. Hesap, fiyat değişimini her zaman pozisyon büyüklüğüyle çarpar, yatırılan tutarla asla. Kaldıraçla yatırılan tutar ₺35.000 tutarının bir kesri olabilir ve kazanç veya zarar yine ₺3.500 olur.
Maliyetler her sonuçtan düşülür; ilki, pozisyonun açıldığı anda geçtiği spread'dir. Bir işlemin kâr göstermeden önce maliyetlerinden daha fazla hareket etmesi gerekir; bu yüzden küçük ama sık kazanan bir yöntem, trader spread'i ve diğer ücretleri ödedikten sonra para kaybedebilir.
Birçok işlem boyunca, bir trader'ın ne sıklıkla haklı çıktığı, kazançların ne kadar getirdiğinin zararların ne kadara mal olduğuna oranından daha az önemlidir. On işlemin altısını kazanan bir trader, her zarar her kazancın iki katı büyüklükteyse yine de para kaybeder.
Bireysel trader'ların çoğunun vardığı sonuç zarardır. Bu zarar, CFD sunan firmaların yayımladığı bir rakamda görülür: bireysel hesaplarının para kaybeden payı. IG Markets, Birleşik Krallık'ta spread bet ve CFD sunan bir sağlayıcıdır ve 13 Temmuz 2026 tarihli Birleşik Krallık rehberinde, örneğin, firmayla spread bet ve CFD işlemi yapan bireysel yatırımcı hesaplarının %68'inin para kaybettiğini belirtmiştir. Trading'den geçinmek mümkündür, ama buna bir azınlık ulaşır; yıllarca pratikten sonra ve normal kazançların geçim masrafını karşılayacağı kadar büyük bir hesapla. Tek başına ısrar oraya götürmez. İktisatçılar Fernando Chague, Rodrigo De-Losso ve Bruno Giovannetti, 2013 ile 2015 arasında Brezilya'nın ana borsa endeksi Ibovespa üzerinde vadeli işlemlerle gün içi işlem yapmaya başlayan 19.646 kişiyi izledi ve 300 günden uzun süre devam edenlerin %97'sinin para kaybettiğini buldu.
Bir işleme hangi analiz türleri yön verir?
Bir işleme yön veren üç analiz türü aşağıda listelenmiştir.
- Teknik analiz: fiyatın kendisini grafiklerde inceler: trendleri, işlem hacmini, fiyatın daha önce döndüğü destek ve direnç seviyelerini ve hareketli ortalamalar ile Göreceli Güç Endeksi (RSI) gibi geçmiş fiyatlardan hesaplanan göstergeleri. Teknik analiz, bir piyasanın şimdiye kadar nasıl hareket ettiğinin, sonra nasıl hareket edeceği hakkında bir şey söylediğini varsayar.
- Temel analiz: bir varlığın değerini neyin yönlendirmesi gerektiğini inceler: bir şirketin sonuçları, enflasyon ve istihdam gibi ekonomik veriler ve Türkiye için Türkiye Cumhuriyet Merkez Bankası'nın belirlediği faiz oranları. Bir faiz kararı Türk lirasını, BIST 100'ü ve devlet tahvillerini saniyeler içinde hareket ettirebilir.
- Duyarlılık analizi (sentiment): diğer katılımcıların pozisyonlanmasını ve akışlarını inceler: trader'ların nasıl konumlandığını ve bir piyasanın bir tarafının ne kadar kalabalıklaştığını. Verileri, ABD Emtia Vadeli İşlemler Komisyonu'nun (CFTC) vadeli işlem piyasalarındaki büyük katılımcıların nasıl konumlandığını gösterdiği haftalık Commitments of Traders raporu ve birçok brokerin yayımladığı long veya short müşteri oranı gibi kaynaklardan gelir. Duyarlılık analizi kalabalık bir tarafı bir uyarı olarak okur, çünkü trader'ların çoğu zaten o taraftayken fiyatı yukarı itecek az alıcı kalmıştır.
Aşağıdaki tablo üç analiz türünü, her birinin neyi incelediği, tipik araçları ve verileri ve piyasayı nasıl okuduğu açısından karşılaştırır.
| Analiz | Neyi inceler | Tipik araçlar ve veriler | Piyasayı nasıl okur |
|---|---|---|---|
| Teknik | Grafiklerdeki fiyat | Trendler, hacim, destek ve direnç, hareketli ortalamalar, RSI | Geçmiş hareketler bir sonrakine dair bir şey söyler |
| Temel | Bir varlığın değerini neyin yönlendirdiği | Şirket sonuçları, enflasyon, istihdam, faiz oranları | Sonuçlar, veriler ve faiz kararları fiyatları hareket ettirir |
| Duyarlılık | Diğer katılımcıların pozisyonlanması ve akışları | Commitments of Traders raporu; brokerlerin long/short payları | Kalabalık bir taraf bir uyarıdır |
Trader'ların çoğu üç analiz türünü birleştirir: işlem yapma gerekçesi için temel analizi, zamanlama için grafiği kullanır. Geçmiş performans, gelecekteki sonuçların güvenilir bir göstergesi değildir; geçmiş ister bir grafik, ister bir stratejinin geçmiş kaydı, isterse kendi işlem serileriniz olsun.
Trading'de grafik formasyonlarını yorumlamak, gelecekteki fiyat yönü hakkında ne ima ettiklerini çıkarmak için fiyat oluşumlarının biçimini ve bağlamını analiz etmeyi içerir. Trader'lar grafik formasyonlarını kimin kontrolde olduğu (alıcılar veya satıcılar), olası kırılım yönü ve potansiyel fiyat hedefleri açısından yorumlar. Grafik formasyonu yorumlamak, fiyat hareketinin biçiminin trend değişimleri veya devamı hakkında ne ima ettiğini anlamak ve bu içgörülere göre hareket etmekle ilgilidir. Trader'lar görsel formasyonu bir trading planına çevirir: formasyonu belirler, tamamlanmasını/teyidini bekler, ardından formasyonun stop ve hedef için ne ifade ettiğini okuyarak işleme girer ve işlemi yönetir.
Grafik formasyonu yorumlama, teknik kuralların ve biraz da sanatın karışımıdır; çünkü deneyim, yüksek olasılıklı formasyonları yanlış olanlardan ayırmaya ve bağlamı okumaya (daha büyük trendler veya diğer sinyaller bağlamındaki formasyonlar) yardımcı olur. Trader'lar pratikle hangi formasyonlara güveneceklerini ve onlarla ne kadar agresif işlem yapacaklarını sezmeyi öğrenir.
Hacim davranışı, grafik formasyonu yorumlamanın bir parçasıdır. Birçok formasyon, belirli hacim kalıplarıyla birlikte görüldüğünde daha güvenilir kabul edilir. Örneğin omuz baş omuz (head and shoulders) formasyonunda hacim çoğu zaman sol omuzda ve başta en yüksektir, sonra azalır ve boyun çizgisinin kırılışında sıçrar. Boyun çizgisinin kırılışında hacmin sıçradığını gören bir trader bunu yoğun satışın teyidi, dolayısıyla geçerli bir dönüş olarak yorumlar. Bayrak (flag) formasyonunda, bayrak oluşumu sırasında hacmin azalması ve kırılışta artması, devamın gerçek olduğunun klasik bir işaretidir. Birçok trader, trading'deki grafik formasyonları ve kuralları üzerinde mükemmel bir hâkimiyet kurmak için saatlerce çalışır.
Trading'de mum formasyonlarını yorumlamak, piyasanın mevcut duyarlılığını ve olası sonraki hareketlerini çıkarmak için bir veya birkaç mumun biçimini ve konumunu analiz etmeyi içerir. Trader'lar bir mum formasyonunun nerede oluştuğuna (yükseliş trendinden sonra, düşüş trendinden sonra veya konsolidasyonda) ve formasyonun alıcı-satıcı dinamikleri hakkında ne ifade ettiğine bakar, sonra bu bilgiyi trading kararları vermek için kullanır.
Mum formasyonu yorumlamak, her formasyonun boğalar ile ayılar arasında kimin kazandığına dair anlattığı hikâyeyi okumak ve sonra bu hikâyenin gösterilen yönde gelişmeye devam edeceğine dair olasılığa dayalı bir bahis yapmakla ilgilidir. Formasyon bilgisini (örneğin "kayan yıldız"ın (shooting star) kesin kurallarını bilmek) konumla (uzun bir yükselişten sonra bir direnç seviyesinde oluştu) birleştirerek trader'lar alma, satma veya kenarda durma kararları verir. Mum formasyonları çok sayıda fiyat bilgisini kompakt bir sinyalde özetler. Trader'lar kısa vadeli piyasa hareketlerini öngörür ve pozisyonlarını buna göre ayarlar; bunun için mum formasyonları doğru yorumlanır, ideal olarak hacim artışı gibi teyit sinyalleriyle birlikte.
Mum formasyonları, ister yükseliş trendinde, ister düşüş trendinde, ister yatay bir aralıkta olsun, daha geniş bir piyasa bağlamı içinde yorumlanır. Düşüş trendlerinde Çekiç (Hammer) veya Sabah Yıldızı (Morning Star) gibi formasyonlar yükselişli bir dönüşü işaret ederken, yükseliş trendlerinde Kayan Yıldız (Shooting Star) veya Akşam Yıldızı (Evening Star) gibi oluşumlar olası bir tepe konusunda uyarır. Çok mumlu formasyonlar (örneğin Yükselişli Yutan (Bullish Engulfing) veya Düşüşlü Yutan (Bearish Engulfing)) satıcılardan alıcılara veya tersine momentum kaymalarını vurgular.
Trader'lar çoğu zaman sonraki mumlar, hacim analizi veya kilit destek ve direnç seviyeleriyle uyum yoluyla teyit arar. Daha yüksek zaman dilimleri (günlük veya haftalık grafikler) bu formasyonlara genellikle daha kısa aralıklardan daha fazla ağırlık kazandırır.
Online trading'in maliyetleri nelerdir?
Online trading'in dört maliyeti aşağıda listelenmiştir.
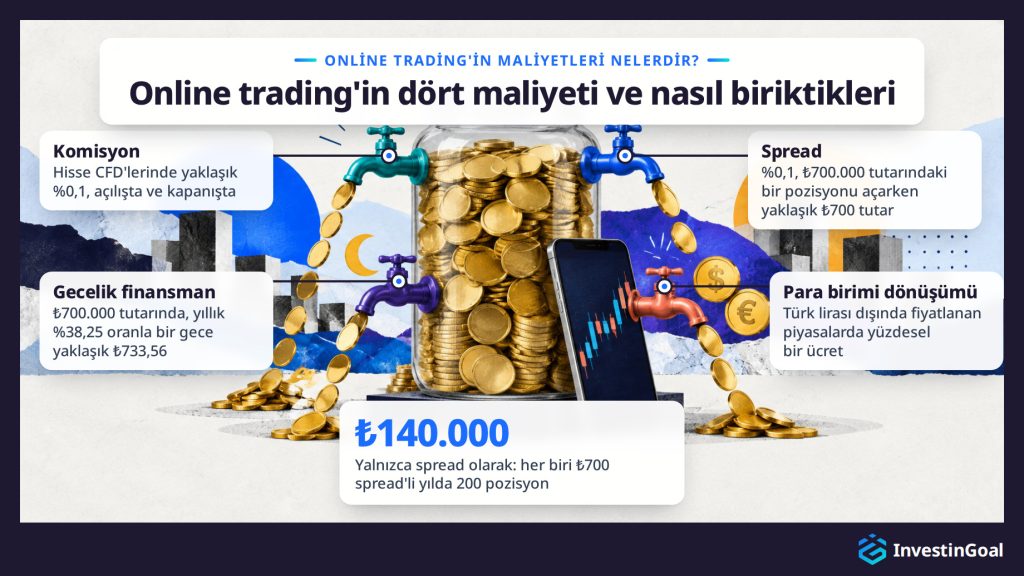
- Spread: alış ve satış fiyatı arasındaki fark; pozisyon ask fiyatından açıldığı ve bid fiyatından kapanacağı için açılışta ödenir. ₺700.000 tutarındaki bir pozisyonda %0,1'lik spread'in açılış maliyeti yaklaşık ₺700 olur. Hiçbir ekstre satırı spread'i göstermez, çünkü maliyet iki fiyatın içindedir ve bir trader için spread'in anlamı pratikte budur: her işlemde fatura edilmeden ödenen bir ücret.
- Komisyon: brokerin fiyatın üzerine aldığı ücret. Hisseleri doğrudan satın almak genellikle işlem başına sabit bir ücrete mal olur; hisse CFD'leri ise genellikle işlem değerinin yaklaşık %0,1'i kadar komisyon taşır: ₺700, ₺700.000 tutarındaki bir pozisyon için; pozisyon açılırken alınır ve kapanırken yeniden alınır.
- Gecelik finansman: brokerin günlük kesim saatinden sonra tutulan kaldıraçlı pozisyonlara uygulanan günlük bir ücret; pozisyon değeri × yıllık oran ÷ 365 ile hesaplanır. ₺700.000 tutarındaki bir pozisyonda yıllık %38,25 oranla bir gece yaklaşık ₺733,56 tutar.
- Para birimi dönüşümü: Türk lirası dışında fiyatlanan piyasalarda, örneğin dolar cinsinden ABD hisselerinde, uygulanan yüzdesel bir ücret; broker parayı çevirdiğinde ve sonuç Türk lirasına geri döndüğünde yeniden alınır.
Aşağıdaki tablo dört maliyeti, her birinin neye uygulandığı, nasıl hesaplandığı ve ne zaman alındığı açısından karşılaştırır.
| Ücret | Uygulandığı yer | Nasıl hesaplanır | Ne zaman alınır |
|---|---|---|---|
| Spread | Her işlem | Alış-satış farkı; %0,1 yaklaşık ₺700 eder (₺700.000 için) | Açılışta |
| Komisyon | Doğrudan satın alınan hisseler; hisse CFD'leri | İşlem başına sabit ücret; hisse CFD'lerinde yaklaşık %0,1 | İşlem başına; hisse CFD'lerinde açılışta ve kapanışta |
| Gecelik finansman | Günlük kesim saatinden sonra tutulan kaldıraçlı pozisyonlar | Değer × yıllık oran ÷ 365; %38,25'te gecede yaklaşık ₺733,56 (₺700.000 için) | Elde tutulan her gece |
| Para birimi dönüşümü | Türk lirası dışında fiyatlanan piyasalar | Yüzdesel ücret | Dönüşümde ve Türk lirasına dönüşte |
Her ücret tek bir işlemde küçüktür ve sıklıkla birlikte birikir. Yılda 200 pozisyonu, her birinde ₺700 tutarında spread ile açan bir trader, yalnızca spread olarak ₺140.000 öder; işlemlerin herhangi bir kâr elde etmeden önce geri kazanması gereken bir maliyettir.
Trading'in riskleri nelerdir?
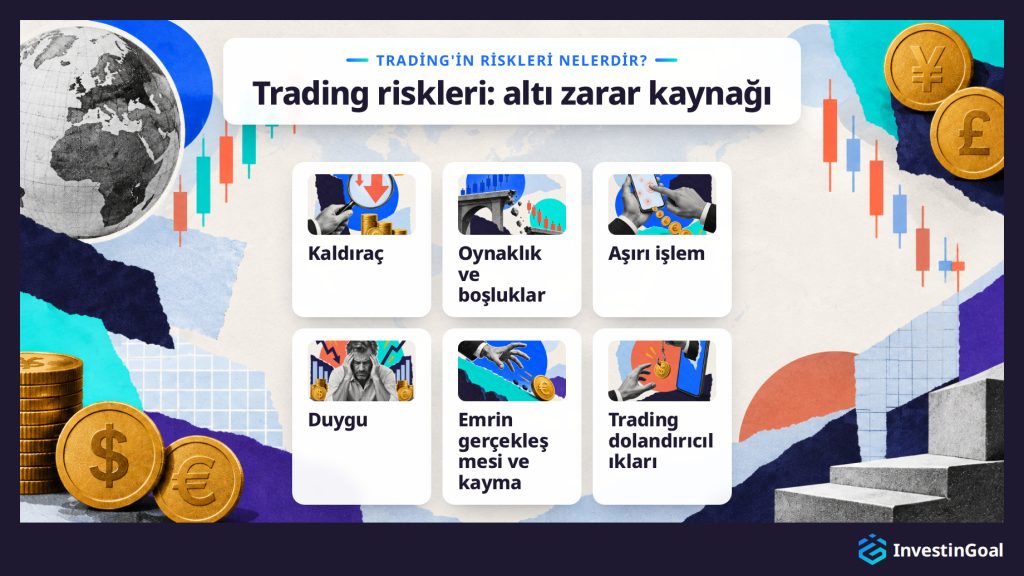
Trading zararlarının altı kaynağı aşağıda listelenmiştir.
- Kaldıraç: zarar yatırılan tutarla değil pozisyonun tamamıyla büyür; bu yüzden 20:1'lik bir pozisyonda aleyhe %5'lik bir hareket tüm marjı götürür.
- Oynaklık ve boşluklar (gap): fiyatlar haberlerde, bir şirketin sonuçlarında ve ekonomik verilerde, ayrıca piyasanın kapalı olduğu saatler boyunca sıçrar. Önceki kapanıştan çok uzakta açılan bir fiyat, aradaki her seviyeyi, stop-loss dahil, atlar. 15 Ocak 2015'te İsviçre Ulusal Bankası, euro başına 1,20 İsviçre frangı olan tabanı uyarmadan kaldırdı ve frank, hareketin zirvesinde euroya karşı %30'dan fazla yükseldi; günü ise yaklaşık %15 daha yüksekte tamamladı.
- Aşırı işlem (overtrading): daha sık işlem yapmak maliyetleri artırır ve sonuçları düşürür. Brad Barber ve Terrance Odean, Trading Is Hazardous to Your Wealth (Journal of Finance, 2000) çalışmasında, 1991'den 1996'ya kadar ABD hanelerinin aracı kurum hesaplarını inceledi ve en çok işlem yapan hanelerin yılda %11,4 kazandığını, piyasanın ise %17,9 kazandığını buldu.
- Duygu: korku ve açgözlülük planı bozar, çoğunlukla zararlardan sonra; trader parayı geri kazanmak için büyüklüğü artırır veya fiyatın geri döneceği umuduyla zarardaki bir pozisyonu elinde tutar. Terrance Odean ikinci alışkanlığı, büyük bir ABD indirimli (discount) brokerindeki 10.000 hesabın 1987-1993 kayıtlarında buldu (Journal of Finance, 1998). Yatırımcılar kazanan hisselerini, zarardaki hisselerine tercih ederek satmaya güçlü bir eğilim gösterdi; bu kalıp eğilim etkisi (disposition effect) olarak bilinir. Trading psikolojisi, bu tepkilerin ve onları plandan uzak tutan disiplinin incelenmesidir.
- Emrin gerçekleşmesi ve kayma (slippage): hızlı piyasalarda bir emir, amaçlanandan daha kötü bir fiyattan gerçekleşir. Bu fark kaymadır ve sonuçtan düşülür.
- Trading dolandırıcılıkları: yetkisiz firmalar, yetkili bir firmanın adını kopyalayan klon firmalar, sosyal medyadaki tüyolar ve garantili getiri vaatleri, tek bir işlem bile yapılmadan yeni başlayanların parasını alır. Birleşik Krallık'ın finansal otoritesi FCA, Ocak-Ağustos 2024 arasında yetkisiz faaliyete ilişkin 14.504 bildirim aldı ve her firmayı düzenleyici kurumun kayıt listesi ve uyarı listesiyle karşılaştırmak, trading dolandırıcılıklarını fark etme konusundaki ilk kuraldır.
Evet, kaldıraçlı bir pozisyonda trading zararları yatırılan tutarı aşabilir; çünkü zarar pozisyonun tamamıyla büyür ve bir fiyat boşluğu, brokerin zorunlu kapatması devreye girmeden önce zararı yatırılan tutarın ötesine taşıyabilir. CFD ile işlem yapan bireysel bir müşteri, tam da zarar yatırılan tutarı aşabildiği için var olan ve zararı hesaptaki parada durduran negatif bakiye korumasıyla, ancak brokerin lisansının kuralları ya da brokerin kendi şartları bunu tanıyorsa korunur; tanıyıp tanımadıklarını hesap sözleşmesi söyler.
₺700.000 tutarındaki bir pozisyonda, ₺35.000 marjla, %5'lik bir düşüş yatırılan tutarın tamamını götürür. Bir gecede %10'luk bir boşluk ₺70.000 götürür, yani yatırılan tutarın iki katını; bu, ister bir şirketin sonuçlarından ister siyasi bir şoktan gelsin, brokerin zorunlu kapatması piyasanın atladığı bir fiyattan işlem yapamaz. Bir stop-loss da boşluk durumunda zararı sınırlamaz, çünkü stop bir sonraki mevcut fiyattan gerçekleşir.
Negatif bakiye koruması, sıfırın ötesindeki zararı müşteriden brokere taşır. Hesap sıfırın altına düştüğünde broker negatif bakiyeyi siler. Bireysel müşterinin CFD'lerdeki zararı, ancak brokerin lisansının kuralları ya da brokerin kendi şartları negatif bakiye koruması tanıyorsa hesaptaki parada durur; tanıyıp tanımadıklarını hesap sözleşmesi söyler. Koruma yalnızca bireysel müşterilere aittir ve tek bir işlemi değil hesabı kapsar; bu yüzden hesabın tüm bakiyesi yine de kaybedilebilir.
Bir işlemin riski, trader'ın işleme girmeden önce aldığı üç kararla sınırlanır. Trader önce işlemin kaybedebileceği en yüksek tutarı belirler. Sonra çıkışı, piyasanın fikrin yanlış olduğunu kanıtladığı fiyata koyar. Son olarak, o çıkıştaki zararın belirlenen tutara eşit olması için pozisyonu boyutlandırır. Pozisyon büyüklüğü bu nedenle, riskin girişten çıkışa olan mesafeye bölünmesine eşittir.
Herhangi bir işlemin zararı, büyüklüğünün girişten çıkışa olan mesafeyle çarpımıdır. Önce risk gelir, genellikle işlem başına hesabın %0,5'i ile %1'i arasında. Çıkış sonra gelir, işlemin gerekçesinin artık geçerli olmadığı fiyatta. Büyüklük ikisinden çıkar. Daha geniş bir stop, daha küçük bir pozisyon demektir; böylece zarar, piyasa ne olursa olsun belirlenen tutarda kalır.
Bir stop-loss emri pozisyonu çıkışta kapatır; emrin bir sonraki mevcut fiyattan gerçekleştiği bir boşluk durumu hariç. Stop'a olan mesafenin en az iki katı bir hedef, her kazancı en az iki zarara değer kılar; böylece işlemlerin yarısından azını kazanan bir trader bile yine de önde bitirebilir.
Tek bir işlemin üzerindeki limitler, bir zarar serisi boyunca hesabı korur. Böyle bir seride hesap zirvesinden düşer ve bu düşüş drawdown'dur. Drawdown'u sınırlamak için, günlük veya haftalık bir zarar limiti, hesap belirli bir tutarı kaybettiğinde trading'i durdurur. İkinci bir limit, riskin birkaç pozisyona ve piyasaya yayılması olan çeşitlendirmedir; bu, tek bir işlemin veya tek bir piyasanın hesaba ne kadar zarar verebileceğini sınırlar. Her işlemdeki ve hesabın tamamındaki limitler birlikte risk yönetimini oluşturur.
Bir trading planı, tüm bu limitleri ilk işlemden önce yazıya döker: piyasalar, girişin gerekçesi, işlem başına risk, stop ve hedef ve zarar limitleri. Yeni başlayanların para kaybetmesinin yaygın yolları, bu limitlerin belirlenmemesinden gelir.
Türkiye'de online trading'i farklı kılan nedir?
Türkiye'de online trading'i farklı kılan şey, kaldıraçlı işlemin ikamet edenlere yalnızca Sermaye Piyasası Kurulu (SPK) tarafından lisans verilen brokerler aracılığıyla, bu lisansın kuralları çerçevesinde açık olması ve işlem yapma yollarını ayıran vergilerdir. Türkiye'de bir trader, brokerin SPK'nın lisans verdiği firmalar arasında yer aldığını kontrol eder. Piyasalar, doğrudan satın alma ve CFD'ler, bir işlemin mekaniği ve maliyetleri, CFD dünyasında her yerde olduğu gibi çalışır.
Türkiye'deki bir trader aynı piyasalara aynı iki yoldan ulaşır, yani varlığa sahip olarak veya bir CFD ile spekülasyon yaparak, aynı türde ücretler öder ve emirden kapanışa aynı zinciri izler. Türkiye'deki yeni başlayan biri hisse senedi ve fon satın alabilir ve CFD'lerle spekülasyon yapabilir.
Değişen, bu yolların çevresindeki çerçevedir. SPK, Türkiye'de bireysel müşterilere hizmet veren her brokere lisans verir ve bir firmanın karşılaştırıldığı kayıt listesini tutar; bu lisans olmadan Türkiye'de ikamet edenlere hizmet veren yurt dışındaki bir şirket, başka bir yerde hangi düzenleyici kurum tarafından yetkilendirilmiş olursa olsun, Türkiye hukukunun dışında faaliyet gösterir. Türkiye'deki bir bireysel müşteri kaldıraçlı işlemi, SPK'nın lisans verdiği brokerler için koyduğu kurallar çerçevesinde yapar; kaldıraç sınırını ve minimum yatırım tutarını bu kurallar belirler. Türkiye'de doğrudan satın alınan hisselerdeki kazançlar ile CFD kazançları, Türk vergi hukukunun belirlediği şekilde vergilendirilir.
Türkiye'de kaldıraçlı işlem, Sermaye Piyasası Kurulu'nun (SPK) lisansı aracılığıyla düzenlenir: ikamet edenlere kaldıraçlı işlemi yalnızca SPK'nın lisans verdiği bir broker, SPK'nın koyduğu kurallar çerçevesinde sunabilir; bu lisans olmadan ikamet edenlere, yurt dışından da olsa, kaldıraçlı işlem sunan bir şirket Türkiye hukukuna göre suç işler ve internet sitesine erişim engellenebilir. Türkiye'de bireysel müşterilerle çalışan her firma SPK tarafından yetkilendirilmiş olmalı, firma referans numarasıyla SPK'nın kayıt listesinde yer almalı, müşteri parasını ayrı hesaplarda tutmalı ve SPK'nın kaldıraçlı ürünlere ilişkin kurallarını uygulamalıdır. Yetkili bir firma iflas ederse, bir tazmin sistemi yalnızca brokerin şirketinin düzenleyici kurumunun böyle bir sistemi varsa, örneğin Birleşik Krallık'ta ve Avrupa Birliği'nde, ödeme yapar ve hiçbir sistem trading zararlarını ödemez.
Türkiye'de bireysel müşterilerle çalışmak isteyen bir firma, SPK'ya başvurur; SPK izin vermeden önce firmanın sermayesini, sistemlerini ve onu yöneten kişileri kontrol eder, ardından denetler. Yetkili bir firma, SPK'nın yetkili firmalara ilişkin kamuya açık listesi olan kayıt listesinde, firma referans numarası, izinleri, adresi, internet sitesi ve telefon numarasıyla yer alır. Yetkilendirildikten sonra firma, müşteri parasını ayrı hesaplarda tutmak ve SPK'nın kaldıraçlı ürünlere ilişkin kurallarını uygulamak zorundadır. Tazmin sistemi, firma iflas ederse devreye giren son güvencedir, ancak yalnızca brokerin şirketinin düzenleyici kurumunun böyle bir sistemi varsa, örneğin Birleşik Krallık'ta ve Avrupa Birliği'nde. Bir sistem varsa, firmanın iade edemediği para ve yatırımlar için ödeme yapar; hiçbir sistem trading'de yapılan zararlar için ödeme yapmaz.
SPK ayrıca, Türkiye'de ikamet edenlerle izinsiz işlem yapan firmaların ve yetkili bir firmanın adını, referans numarasını veya internet sitesini kopyalayarak gerçek firmayla işlem yaptığına inanan kişilerden para toplayan klon firmaların bir uyarı listesini tutabilir.
Para yatırmadan önceki kontrol birkaç dakika sürer. Firmanın adını SPK'nın kayıt listesinde arayın, firma referans numarasının, internet sitesinin ve telefon numarasının size verilenlerle eşleştiğini doğrulayın ve varsa uyarı listesinde aynı adı arayın. Kayıt listesinde olmayan veya bilgileri eşleşmeyen bir firmaya hiç para gönderilmemelidir. Kayıt listesi ve uyarı listesi kontrolü, trading düzenlemesi konusunun firmaya değil okuyucuya düşen kısmıdır.
Türkiye'deki bir bireysel müşteri için kaldıraçlı işlemi sınırlayan kurallar, Sermaye Piyasası Kurulu'nun (SPK) lisans verdiği brokerler için koyduğu kurallardır; bu brokerler, ikamet edenlere kaldıraçlı işlem sunabilen tek firmalardır ve kaldıraç sınırını ve minimum yatırım tutarını bu kurallar belirler. Karşılaştırma için dört kural aşağıda, FCA, bir AB düzenleyicisi veya ASIC tarafından yetkilendirilmiş bir şirketle ve bir offshore merkezde yetkilendirilmiş bir şirketle durdukları hâliyle listelenmiştir; ikisi de bu lisans olmadan Türkiye'de ikamet edenlere hizmet veremez.
- Kaldıraç limitleri: CFD'lerde, FCA, bir AB düzenleyicisi veya ASIC tarafından yetkilendirilmiş bir şirketin bireysel müşterisi en fazla majör döviz çiftlerinde 30:1; majör olmayan döviz çiftlerinde, altında ve majör endekslerde 20:1; diğer emtialarda ve majör olmayan endekslerde 10:1; münferit hisselerde ise 5:1 kullanabilir; bir offshore merkezde yetkilendirilmiş bir şirkette ise kaldıraç genellikle çok daha yüksektir. FCA tarafından yetkilendirilmiş bir şirkette kripto türevlerinde hiç kaldıraç yoktur, çünkü bireysel müşteriler bunlarla işlem yapamaz.
- Marjda zorunlu kapatma: FCA, bir AB düzenleyicisi veya ASIC tarafından yetkilendirilmiş bir şirket, özkaynak açık pozisyonların gerektirdiği marjın %50'sine düştüğünde bireysel müşterinin pozisyonlarını kapatmak zorundadır; bir offshore merkezde yetkilendirilmiş bir şirket ise kendi şartlarının belirlediği seviyede kapatır.
- Negatif bakiye koruması: bireysel müşterinin CFD'lerdeki zararı hesaptaki parada durur ve sıfırın altındaki bakiyeyi firma üstlenir, ancak brokerin şirketi negatif bakiye koruması tanıyorsa: FCA, bir AB düzenleyicisi veya ASIC tarafından yetkilendirilmiş bir şirket bunu tanımak zorundadır, bir offshore merkezde yetkilendirilmiş bir şirket ise tanımayabilir.
- Kripto türevleri: FCA tarafından yetkilendirilmiş bir şirket bunları bireysel müşterilere satmaz, bir AB düzenleyicisi veya ASIC tarafından yetkilendirilmiş bir şirket düşük bir kaldıraç sınırıyla satar, bir offshore merkezde yetkilendirilmiş bir şirket ise yüksek kaldıraçla satabilir.
Aşağıdaki tablo dört korumayı, FCA, bir AB düzenleyicisi veya ASIC tarafından yetkilendirilmiş bir şirket ile bir offshore merkezde yetkilendirilmiş bir şirket arasında karşılaştırır.
| Koruma | FCA, bir AB düzenleyicisi veya ASIC tarafından yetkilendirilmiş şirket | Bir offshore merkezde yetkilendirilmiş şirket |
|---|---|---|
| Kaldıraç | Majör döviz çiftlerinde en fazla 30:1 | Genellikle çok daha yüksek |
| Negatif bakiye koruması | Zorunlu | Tanınmayabilir |
| Marjda zorunlu kapatma | Gereken marjın %50'sinde | Şirketin kendi şartlarının belirlediği seviyede |
| Tazmin sistemi | Mevcut, Birleşik Krallık'ta ve Avrupa Birliği'nde olduğu gibi | Yalnızca şirketin düzenleyici kurumunun varsa |
Bu korumalar firmanın lisansından gelir. Türkiye'de yasanın izin verdiği yol, SPK'nın lisans verdiği bir broker ve bu lisansın kurallarıdır; bu lisans olmadan ikamet edenlere hizmet veren yurt dışındaki bir şirket, başka bir yerde hangi düzenleyici kurum tarafından yetkilendirilmiş olursa olsun, Türkiye hukukunun dışında faaliyet gösterir ve müşterisinin SPK'ya başvuru yolu yoktur. Profesyonel olarak sınıflandırılan bir müşteri, lisanslı bir firmayla bile bireysel müşteri korumalarından vazgeçer ve yatırılan tutardan fazlasını kaybedebilir ve aradaki farkı firmaya borçlu kalabilir.
Türkiye'de trading, kazançları üzerinden Türk vergi hukukuna göre vergilendirilir ve trading'i vergiden koruyan hiçbir hesap yoktur.
Türkiye'de doğrudan satın alınan yatırımları vergiden koruyan hiçbir hesap yoktur, çünkü Borsa İstanbul'da işlem gören hisselerde zaten %0 kesin stopaj uygulanır ve bir yıldan uzun süre elde tutulan hisselerdeki kazançlar kanunen kapsam dışıdır.
Bir yatırımcı hisselerini bir menkul kıymet hesabında tutar ve iki vergi uygulanabilir. Hisse satışından elde edilen kazançlar ile CFD kazançları, Türk vergi hukukuna göre farklı vergilendirilir. Alınan temettüler %15 stopaja tabidir ve brüt temettünün yarısı gelir vergisinden muaftır. Hisse satın alınırken vergi alınmaz ve 488 sayılı Damga Vergisi Kanunu, borsada hisse satın alımı için hiçbir belge saymaz. Bu kuralları Gelir İdaresi Başkanlığı (GİB) belirler; etkileri kişisel koşullara bağlıdır ve değişebilir.
Aşağıdaki tablo piyasaya giden iki yolu, biçimleri, getirilerine uygulanan vergi ve alımda uygulanan vergi açısından karşılaştırır.
| Yol | Biçim | Vergi | Alımda vergi |
|---|---|---|---|
| Menkul kıymet hesabı | Doğrudan tutulan hisseler | Borsa İstanbul'da işlem gören hisselerde %0 kesin stopaj, bir yıl sonra kazanç kapsam dışı; %15 stopaj | Yok |
| CFD'ler | Sözleşme, sözleşme adedi cinsinden boyutlandırılır | Vergi idaresinin yurt dışındaki bir brokerle yapılan sözleşmeyi nasıl sınıflandırdığına bağlıdır | Yok |
Yıllarca sahip olmayı ve spekülasyon yapmayı Türkiye'nin vergileri ayırır. CFD'lerle spekülasyon, kazançları üzerinden Türk vergi hukukuna göre vergilendirilir.
Online işlem yapmadan önce bir brokerde nelere bakılmalı?
Online işlem yapmadan önce bir brokerde yapılacak yedi kontrol aşağıda listelenmiştir.
- Yetkilendirme: firma düzenleyici kurum tarafından yetkilendirilmiştir, düzenleyici kurumun kamuya açık kayıt listesinde yer alır, uyarı listesinde yoktur ve yetkili bir firmanın adını kullanan bir klon değildir. Bu kontrolü geçemeyen bir firma için başka kontrole gerek yoktur.
- Tüzel kişilik: hesabınızı tutacak yetkili şirket; hesap sözleşmesinde adı geçer. Uluslararası gruplar farklı ülkelerde birkaç şirket işletir ve aldığınız korumalar, hesabınızı tutan şirketin korumalarıdır.
- Müşteri korumaları: müşteri parasının firmanın kendi parasından ayrı tutulması, bireysel müşteriler için negatif bakiye koruması ve firma iflas ederse ödeme yapan, trading zararları için asla ödeme yapmayan bir tazmin sistemi.
- Ürünler ve piyasalar: ihtiyacınız olan yol, yani doğrudan satın alma, CFD'ler veya ikisi de, işlem yapmak istediğiniz piyasalarda.
- Maliyetler: bir işlemin ücretleri, yani spread, komisyon, gecelik finansman ve para birimi dönüşümü; firmanın reklamlarında değil, kendi fiyat listesinde okunur.
- Platform ve uygulama: her emirde kullanacağınız araçlar; kararlı, anlaşılır ve hızlı olmalıdır ve işlem tarzınıza göre en iyi trading platformu hangisi diye karar vermeden önce denemelisiniz.
- Demo hesap: gerçek hesapla aynı platformu ve fiyatları kullanan, para riske girmeden önce pratik yapmak için ücretsiz bir demo.
Kontrollerin sırası önemlidir, çünkü ilkini geçemeyen bir firmayı maliyet veya uygulama bakımından değerlendirmeye değmez. Birkaç firma ilk üç kontrolü geçtikten sonra, son dört kontrol üzerinden yan yana yapılan broker karşılaştırması, hangisinin seçtiğiniz piyasaya ve yola uyduğunu gösterir.
Trading'e önce demo hesapta mı çalışılmalı?
Evet, trading'e önce demo hesapta çalışılmalıdır, çünkü demo hesap brokerin gerçek platformunu ve fiyatlarını sanal parayla çalıştırır; böylece yeni başlayan emirleri, pozisyon büyüklüğünü, stop'ları ve maliyetleri ücretsiz öğrenir. Demo hesap mekaniği öğretir, disiplini öğretmez, çünkü riske giren gerçek para yoktur; bu yüzden trader gerçek paraya küçük tutarla geçer.
Demo hesap, platformda yapılan her şeyi öğretir: bir piyasa emri ve bir limit emir vermek, bir stop-loss ve bir hedef eklemek, pozisyonu belirli bir riske göre boyutlandırmak ve spread ile gecelik finansmanın sonuçtan düşülüşünü izlemek. Demo hesapta yapılan bir hata hiçbir şeye mal olmaz.
Demo hesapta eksik olan, gerçek paranın baskısıdır. Para sanal olduğunda korku ve açgözlülük yoktur; bu yüzden demo hesapta planı izleyen bir trader, gerçek parayla planı bozabilir. Demo hesaptaki gerçekleşmeler çoğu zaman gerçek piyasanın kaymasından uzak, canlı gerçekleşmelerden daha temizdir ve demo bakiyeleri çoğu zaman trader'ın kullanacağı gerçek paradan çok daha büyüktür; bu da canlı bir hesabın taşıyamayacağı pozisyon büyüklüklerini öğretir.
Demo hesaptan gerçek paraya geçiş bir plan gerektirir. Bir demo işlem serisini, örneğin 50 işlemi, her birinin gerekçesi, riski ve sonucuyla kaydedin. Demo bakiyesini gerçek parayla işlem yapacağınız tutara ayarlayın. Canlı hesap için planladığınız aynı piyasada ve aynı tutarla pratik yapın. Amaç öğrenmek olduğunda, gerçekçi bir bakiyede kayıt altına alınmış bir seri demo hesapla trading demektir ve ilk canlı işlemler bunu küçük tutarla tekrarlar.
Yeni başlayan biri online trading'e başlayabilir mi?
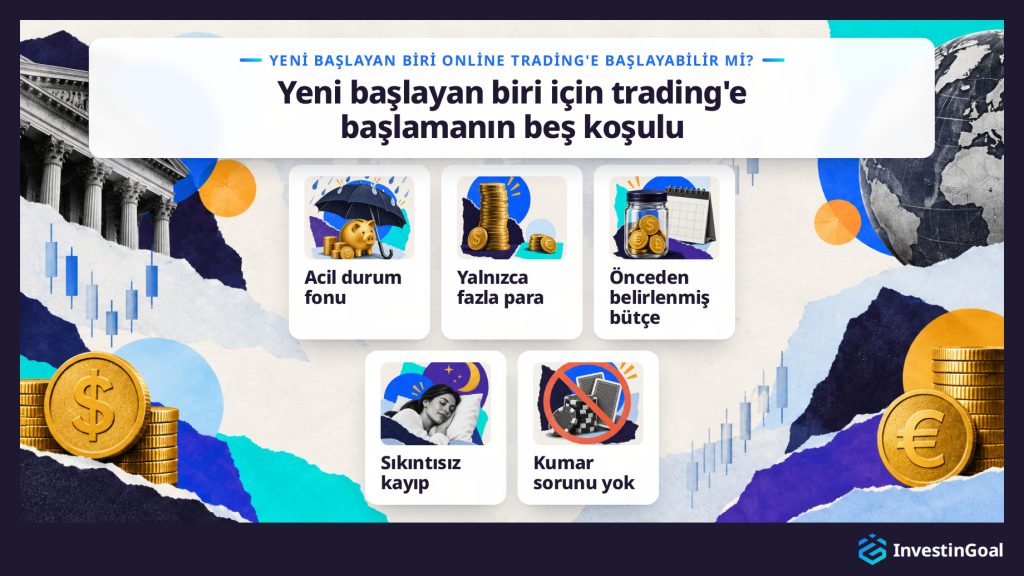
Evet, yeni başlayan biri online trading'e başlayabilir; önce demo hesapla, temeller sağlamlaşana kadar gerçek parayla değil. Yeni başlayan sonra ilk işlemlerini gerçek parayla, küçük tutarla yapar. Başlamanın koşulları şunlardır: yerinde bir acil durum fonu, yalnızca gerçekten fazla olan para, önceden belirlenmiş bir bütçe, bu bütçeyi gerçek bir sıkıntı yaşamadan kaybedebilme ve kumar sorunu geçmişinin olmaması.
Koşullar herhangi bir tekniğin önüne geçer, çünkü CFD ile işlem yapan bireysel hesapların çoğu para kaybeder; firmaların kendi yayımladığı rakamlar bunu gösterir. Yerinde bir acil durum fonu, trading'deki bir zararın kira, faturalar veya beklenmedik bir gider için ayrılan paraya hiç dokunmaması demektir. Gerçekten fazla olan para, kaybetmeyi göze alabileceğiniz paradır, çünkü yokluğunu hissetmezsiniz. Bütçe, kaybedebileceğiniz tutarın üst sınırıdır; ilk para yatırılmadan önce belirlenir ve bir zarardan sonra yükseltilmez. Bütçeyi gerçek bir sıkıntı yaşamadan kaybetmek, büyüklüğünün sınavıdır. Kaybı uykusuz geceler yaşatacak bir bütçe, risk toleransınız için çok büyüktür.
Kumar sorunu geçmişi, uzak durmak için bir nedendir. Trading tasarım gereği kumar değildir, ama bu geçmişi olan biri için aynı davranışı tetikleyebilir. Önce pratik yapma sabrı, gerçek para riske girmeden önce demo hesapta zaman geçirmek demektir, çünkü brokerin kimlik kontrollerini geçen bir yetişkin birkaç dakikada hesap açabilir, hesabı kullanmaya hazır olmaktan çok önce. Koşulları karşılayan bir yeni başlayan için plan, mekaniği öğrenmekten demo hesapta pratik yapmaya ve sonra küçük tutarla yapılan ilk işleme uzanır; bu sıra, online trading'e nasıl başlanır konusunun özüdür.
Yeni başlayanın ilk aşamasının pratik soruları aşağıda yanıtlanır: ne kadar az para yeter, ilk işlem nasıl kurulur, hesabı kimler açabilir, trading kumarla nasıl karşılaştırılır ve yeni başlayanlara en pahalıya mal olan hatalar ve yanlış inanışlar.
Evet, az parayla trading'e başlamak mümkündür, çünkü sabit bir minimum yoktur. Bütçe, kaybetmeyi kabul ettiğiniz en yüksek tutardır ve işlem başına %1 riskte, ₺7.000 tutarındaki bir hesap her işlemde ₺70, ₺35.000 tutarındaki bir hesap ise ₺350 riske atar.
Doğru tutarı brokerin minimum yatırım tutarı değil, bütçe belirler. Bütçe, acil durum fonu yerine konduktan sonra gerçek bir sıkıntı yaşamadan tamamen kaybedebileceğiniz toplamdır ve ₺7.000, pozisyon büyüklüğü stop'tan çıktığı sürece, %1 riskle işlem yapmak için yeterlidir.
İşlem başına ₺70 riskte kazançlar da küçüktür ve hesabı daha hızlı büyütmek için kaldıracı artırma cazibesi vardır; bu, küçük bir bütçeyi hızlı bir zarara çevirir. İşlem başına risk, hesabın büyüklüğü ne olursa olsun hesabın aynı kesri olarak kalır.
Demo hesap hiçbir şeye mal olmaz; bu yüzden ilk para yatırılmadan önceki pratik hiç para gerektirmez.
İlk işlemi kuran yedi adım aşağıda listelenmiştir.
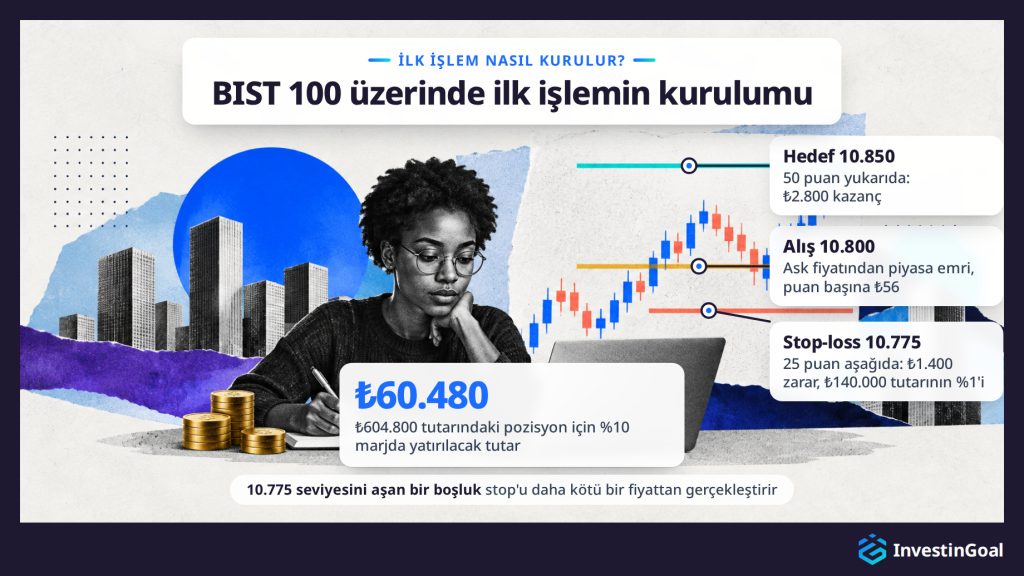
- Piyasayı ve gerekçeyi seçin: likit bir piyasa seçin ve neden hareket etmesini beklediğinizi yazın. Örnekte piyasa, kotesi 10.799 / 10.800 olan BIST 100 üzerindeki bir CFD'dir, gerekçe endeksin yükseleceği görüşüdür ve hesapta ₺140.000 tutarında, gerçekten fazla olan para bulunur.
- Riski belirleyin: her şeyden önce işlemin kaybedebileceği en yüksek tutarı sabitleyin. Hesabın %1'inde risk ₺1.400 olur.
- Stop-loss'u ve hedefi koyun: çıkışı gerekçenin artık geçerli olmadığı yere, hedefi ise girişten en az iki kat uzağa yerleştirin. Stop-loss, 10.800 giriş fiyatının 25 puan altı olan 10.775'e, hedef ise 50 puan üstü olan 10.850'ye gider.
- Pozisyonu boyutlandırın: riski stop'a olan mesafeye bölün. ₺1.400 ÷ 25 puan, puan başına ₺56 verir; endeks 10.800'deyken ₺604.800 değerinde bir pozisyon, %10 marjda (10:1) ise yatırılacak tutar ₺60.480 olur.
- Emri verin: piyasa emriyle alın; emir 10.800'lük ask fiyatından gerçekleşir; ona stop-loss ve take-profit ekleyin. Pozisyon 1 puan, yani ₺56 geriden açılır, çünkü 10.799'luk bid fiyatından kapanırdı. Spread her iki sonucun içindedir, çünkü işlem ask fiyatından açılır ve bid fiyatından kapanır.
- Yönetin ve kapatın: emirlerin çalışmasına izin verin ve stop-loss'u oynatmayın. Bid hedef olan 10.850'ye ulaşırsa pozisyon 50 puan yukarıda, ₺2.800 kazançla kapanır. Bid stop olan 10.775'e ulaşırsa pozisyon 25 puan aşağıda, ₺1.400 zararla kapanır; bu, ilk önce belirlenen risktir. Gece boyunca tutulan pozisyon, yıllık %38,25 oranla gecede yaklaşık ₺633,80 finansman öder (₺604.800 × %38,25 ÷ 365) ve gerçek rakamı firmanın yayımladığı oran belirler. 10.775'i aşan bir boşluk stop'u daha kötü bir fiyattan gerçekleştirir ve zarar o zaman ₺1.400 tutarını aşar.
- İşlemi kaydedin: bir sonraki işlemden önce gerekçeyi, riski, girişi, çıkışı, sonucu, maliyetleri ve bozduğunuz kuralları yazın.
Evet, online trading brokerin kontrollerini geçen her yetişkine açıktır. Kontroller kimlik ve adres kanıtı, reşit olma yaşı ve brokerin şirketinin düzenleyici kurumu bunu gerektiriyorsa kaldıraçlı ürünlerden önce uygunluk testidir. Kendi parasıyla işlem yapmak için lisans gerekmez.
Kimlik ve adres kontrolleri, dolandırıcılığa ve kara para aklamaya karşı yasal bir zorunluluktur ve bir kimlik belgesi ile yakın tarihli bir adres belgesiyle karşılanır. Uygunluk testi, brokerin şirketinin düzenleyici kurumu bunu gerektiriyorsa, broker kaldıraçlı ürünlerle işlem yapmanıza izin vermeden önce bu ürünlere ilişkin bilginizi ve deneyiminizi sorar ve bir ürünün sizin için uygun olmadığına karar veren bir broker sizi uyarmak zorundadır. Aynı kontroller, diğer her yetişkin gibi hesap açabilen bir öğrenci için de geçerlidir.
Türkiye'de kendi parasıyla işlem yapan bir kişinin lisansa ihtiyacı yoktur ve broker, şirketinin düzenleyici kurumunun kaldıraçlı ürünlerden önce gerektirdiği kontrolleri yürütür.
Hayır, trading tasarım gereği kumara benzemez; çünkü bir işlemin bilinen bir maliyeti, yani spread'i, ve pozisyon büyüklüğüyle ve bir stop-loss ile sınırlanan bir zararı vardır, bir bahis ise bir bahis şirketinin belirlediği oranlarla karşı karşıyadır. Test edilmiş bir yöntem, sabit bir risk ve kontrol altındaki maliyetler olmadan trading kumar gibi davranır.
Bir bahis şirketi, tüm bahisler üzerinden kendisi kazansın diye bir bahsin oranlarını belirler ve kaybeden bir bahiste bahisçi bahsin tamamını kaybeder. Bir işlemin maliyeti spread'dir; trader bu maliyeti emri vermeden önce bilir ve zararı pozisyon büyüklüğü ve stop-loss ile belirler. Birçok işlem boyunca, test edilmiş bir yöntem ve önceden sabitlenmiş bir risk, sonuca bir bahsin sahip olmadığı bir yapı kazandırır.
Bir önsezi üzerine giren, bir zarardan sonra büyüklüğü artıran ve maliyetleri yok sayan bir trader, bir trading platformu üzerinden bahis oynuyordur.
İkili opsiyonlar (binary options), kumarla en sık karşılaştırılan trading ürünüdür. İkili opsiyonlar bir bahis gibi çalışır ve Birleşik Krallık dahil birçok ülkede bireysel müşteriler için yasaktır.
Kumar sorunu geçmişi olan biri için trading, aynı davranışı, yani bir zararın peşinden koşmayı ve bir sonraki pozisyonun çekimini tetikleyebilir ve bu geçmiş, trading'den tümüyle uzak durmak için bir nedendir.
Trading'de en sık yapılan altı hata aşağıda listelenmiştir.
- Aşırı işlem (overtrading): can sıkıntısından veya piyasada olma isteğinden, gerçek bir neden olmadan pozisyon açmak; böylece maliyetler birikir ve her karara daha az düşünce harcanır.
- Zararı kovalamak: bir zararı geri kazanmak için büyüklüğü artırmak; bu, tek bir zararlı işlemi daha büyük bir zarara çevirir.
- Stop-loss'u oynatmak: fiyat yaklaşırken stop'u genişletmek; böylece işlemden önce belirlenen zarar, trader'ın hiç planlamadığı bir zarara dönüşür.
- Planı terk etmek: tek bir zarardan veya kısa bir zarar serisinden sonra kuralları bırakmak; oysa zarar serisi her yöntemin normal bir parçasıdır.
- Maliyetleri yok saymak: fiyat hareketini izleyip spread'i, komisyonu ve gecelik finansmanı izlememek; oysa küçük bir kazancın kazanç olup olmadığını bunlar belirler.
- Kayıt tutmamak: hiçbir şey yazmadan işlem yapmak; bu, neyin işe yaradığını ve neyin yaramadığını öğrenmenin hiçbir yolunu bırakmaz.
Bir trading performans incelemesinin beş adımı aşağıda listelenmiştir.
- Her işlemi kaydedin: kurulumu, planı, sonucu, maliyetleri ve bozulan her kuralı, işlem kapandığı anda bir işlem günlüğüne yazın.
- Haftalık gözden geçirin: haftanın işlemlerini birlikte, sabit bir günde, piyasanın açık olduğu saatlerden uzakta okuyun.
- Rakamları okuyun: kazanma oranını, ortalama kazancı ortalama zararla karşılaştırarak, ödenen maliyetleri ve kural ihlali sayısını hesaplayın.
- Her seferinde tek bir kuralı değiştirin: stop'un mesafesini veya işlem yapılan piyasayı ayarlayın; böylece sonraki haftalar etkisini göstersin.
- Çok sayıda işleme bakarak karar verin: sonuçları bir haftadan değil, düzinelerce işlemden çıkarın; çünkü geçmiş sonuçlar olanı anlatır ve sonrasında ne olacağını tahmin etmez.
Trading hakkındaki altı yaygın yanlış inanış aşağıda listelenmiştir.
- 90-90-90 kuralı: yeni trader'ların %90'ının 90 günde parasının %90'ını kaybettiği iddiasının arkasında hiçbir kaynak yoktur. Ölçülen rakam, Birleşik Krallık'ta ve Avrupa Birliği'nde CFD sunan firmaların yayımladığı ve her çeyrek güncellediği, para kaybeden bireysel hesapların payıdır.
- Maaş olarak trading: maaş her ay gelir, trading sonuçları gelmez. Zarar eden aylar her yöntemin parçasıdır ve trader hepsinde trading'in ve yaşamın masraflarını öder.
- İşlemlerin çoğunu kazanmak: kâr, çoğu zaman haklı çıkmayı gerektirmez. İşlemlerin %40'ını kazanan bir trader, kazançlar zararlardan büyükse kârlı olabilir: kazançlar zararların iki katıysa, ondan dördünü kazanmak hesabı maliyetlerden önce önde bırakır.
- Daha çok işlem, daha çok kâr: kanıtlar tersini gösterir. Barber ve Odean, en çok işlem yapan hanelerin en az kazandığını buldu; çünkü her ek işlem maliyet ekledi ve çok azı getiri ekledi.
- Geçmiş sonuçlar kanıt olarak: bir kazanan işlemler serisi, bir stratejinin geçmiş kaydı veya başkasının kârlarının ekran görüntüsü, sonraki işlemlerin ne yapacağını göstermez. Geçmiş performans, gelecekteki sonuçların güvenilir bir göstergesi değildir.
- Kaldıraç ekstra para olarak: kaldıraç maruziyettir, para değil. 20:1 kaldıraçla ₺35.000 tutarındaki bir yatırım, ₺700.000 tutarında bir pozisyonu kontrol eder ve o pozisyondaki zarar trader'ın kendi zararıdır.








