Yeni başlayanlar için yatırım, zaman içinde servet oluşturmak amacıyla hisse senedi, tahvil veya fon gibi finansal varlıklara para yatırmak ve karşılığında bu varlıkların değerinin düşebileceğini kabul etmek demektir. Bu risk, tasarruf hesaplarının sunamadığı getirilerin bedelidir. S&P 500 ve MSCI World Endeksi gibi geniş hisse senedi endeksleri onlarca yıllık dönemlerde yılda ortalama %7–10 getiri sağlamıştır, ancak tek bir yıl için hiçbir garanti yoktur. Yeni başlayan biri için olağan başlangıç, düzenli bir platform üzerinden alınan ve her ay yeni parayla beslenen düşük maliyetli bir endeks fonu veya ETF'tir.
Tasarruf, mevduat güvencesinin sınırına kadar parayı güvende tutar. Ancak düşük faizle bekleyen para her yıl enflasyon karşısında alım gücünü kaybeder. Trading kısa vadeli fiyat hareketlerini hedefler ve farklı bilgi, farklı araçlar ve farklı bir zaman ayırma düzeni ister. Yatırım ise varlıkları yıllarca, hatta onlarca yıl elde tutar ve bu yıllar bileşik faizin işlemesini sağlar. Yılda %7 büyüyen ₺55.000 tutarındaki bir yatırım 30 yıl sonra yaklaşık ₺418.000 değerine ulaşır, çünkü her yılın kazancı kendi getirisini de kazanır.
Yeni başlayan biri yatırdığı tutarın bir kısmını veya tamamını kaybedebilir, çünkü parayı büyüten piyasalar onu küçültebilir de. 2008 mali krizinde S&P 500 zirveden dibe yaklaşık %57 düştü. Yeni başlayanın ilk karşılaştığı riskler piyasa riski, likidite riski ve yoğunlaşma riskidir. Yeni başlayan kişi ilk lirayı yatırmadan önce üç ön koşulu sağlar: 3–6 aylık giderleri karşılayan bir acil durum fonu, kontrol altındaki yüksek faizli borçlar ve en az beş yıllık bir yatırım vadesi.
Ön koşullar tamamlandığında yeni başlayan kişi neyi satın alacağını seçer. Pasif yatırım, hisse seçmek yerine bir piyasa endeksini takip eder ve yeni başlayan için varsayılan yoldur, çünkü 15 yıllık dönemlerde aktif yönetilen büyük şirket fonlarının yaklaşık %85–90'ı kıyas ölçütünü geçemez. Altı ana yatırım türü hisse senetleri, tahviller, ETF'ler, yatırım fonları, endeks fonları ve robo-advisor'lardır; kripto paralar ise bunların dışında kalan spekülatif bir varlıktır. Endeks fonu ilk yatırım için uygundur, çünkü tek bir alımda yüzlerce veya binlerce şirketi bir arada barındırır. Yine de maliyeti önemlidir, çünkü işlem komisyonları, toplam gider oranı (TER), alış-satış farkı (spread) ve saklama ücretleri onlarca yıl boyunca getirilere karşı birikir.
Başlangıç altı adımdan oluşur: bir hedef belirlemek, ön koşulları doğrulamak, düzenlemeye tabi bir platform seçmek, hesap açmak, ilk yatırımı yapmak ve düzenli katkıyı otomatikleştirmek. Gereken tutar çoğu yeni başlayanın sandığından küçük bir engeldir, çünkü birçok platform ₺55 ile başlamaya izin verir ve ayda ₺2.750 çeşitlendirilmiş bir pozisyon oluşturmaya yeter. Yeni başlayanlar en sık piyasayı tahmin etmeye çalışarak, düşüşte paniğe kapılıp satarak, acil durum fonu olmadan yatırım yaparak, sermayeyi tek bir varlıkta toplayarak ve ücretleri göz ardı ederek hata yapar. Endeks fonu yoğunlaşmaya karşı korur, çünkü çeşitlendirmeyi kendiliğinden sağlar.
Bir yatırım planı, adımları beş unsurla birbirine bağlar: bir finansal hedef, bir yatırım vadesi, risk toleransının dürüst bir değerlendirmesi, bir varlık dağılımı ve bir izleme takvimi. Plan, az karar gerektiren iki stratejiyle işler: pasif endeks yatırımı ve düzenli aralıklarla sabit bir tutar yatıran maliyet ortalaması (dollar-cost averaging, DCA). Para en az beş yıl yatırımda kalır, çünkü daha kısa süreler yatırımcıyı çok daha geniş bir sonuç aralığına maruz bırakır. Para, düzenlemeye tabi bir broker veya platformdaki bir broker hesabında durur. Yeni başlayan kişi platformu önce düzenlemeye, sonra ürünlere, ücretlere, minimum yatırıma ve kullanım kolaylığına göre seçer.
Bu rehberi okumaktaki temel amacınız nedir?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
Yatırımın Tanımı Nedir?
Yatırım, zaman içinde getiri elde etme ve servet oluşturma beklentisiyle paranın hisse senedi, tahvil veya fon gibi finansal varlıklara aktarılmasıdır. Harcamadan ya da tasarruf etmekten farklı olarak yatırım, ilk sermayeyi büyütme fırsatı karşılığında kayıp ihtimalini kabul etmek anlamına gelir.
Bu ayrım önemlidir, çünkü her yatırım kararının arkasındaki risk ile ödül ilişkisini belirler. Yatırım yaptığınızda piyasa maruziyeti kazanırsınız. Varlıklarınızın değeri bağlı oldukları piyasalarla birlikte hareket eder. Bu maruziyet büyüme potansiyelini yaratan şeydir, ama kaybı mümkün kılan da odur. Sermayeyi finansal varlıklara koymak, yalnızca tasarrufun sunamayacağı getirilerin peşine düşmeye yönelik bilinçli bir karardır.
Yatırım, tasarruftan esas olarak risk ve getiri bakımından ayrılır. Düzenlemeye tabi bir tasarruf hesabında tutulan para piyasa riski taşımaz ve genellikle belirli bir sınıra kadar mevduat güvencesi altındadır. Yatırıma konan para ise piyasa dalgalanmalarına açıktır ve ilk tutarın altına düşebilir.
Bir tasarruf hesabı sermayenizi nominal olarak korur. Türkiye'de Tasarruf Mevduatı Sigorta Fonu (TMSF), mevduat sahibi başına banka bazında ₺1.200.000'ye kadar (2026 sınırı) güvence sağlar. Bunun karşılığında tasarruf hesaplarının faiz oranı çoğu zaman enflasyonu yakalayamaz ve Türkiye'de tüketici fiyatları son üç yılda yıllık ortalama yaklaşık %49,1 arttı. Yani para mutlak anlamda güvendedir ama zamanla alım gücünü kaybeder. Örneğin ₺550.000, değeri en azından enflasyon kadar artmadıkça on yıl sonra bugün aldığından daha az şey alır.
Yatırım, tasarruf hesabının bu dengesini tersine çevirir. Piyasaya açık varlıklarda mevduat güvencesi yoktur ve elinizdeki varlıkların değeri düşebilir. Ama daha uzun dönemlerdeki olası getiri belirgin biçimde yüksektir ve yatırımın ayrı bir finansal araç olarak var olmasının nedeni de budur. Yeni başlayan için işe yarar soru, hangi paranın tasarrufa, hangisinin yatırıma ait olduğudur. Kısa vadeli ihtiyaçlar ve acil durum rezervleri tasarruf hesaplarında ve sermayeyi koruyan diğer hesaplarda durmalıdır. Beş yıl veya daha uzun süre ihtiyaç duymayacağınız para ise yatırımın uygun hale geldiği yerdir.
Yatırım, trading'den vade ve niyet bakımından ayrılır. Yatırımcılar servetlerini kademeli olarak oluşturmak için varlıkları yıllarca veya onlarca yıl elde tutar. Trader'lar ise kısa vadeli fiyat hareketlerinden kazanç sağlamak için sık sık, bazen aynı gün içinde alıp satar.
Uzun vadeli yatırım ile aktif trading farklı bilgi, farklı araçlar ve farklı bir zaman ayırma düzeni gerektirir. Çeşitlendirilmiş bir endeks fonu alıp her ay katkı yapan al ve tut yatırımcısının üç ayda bir yapacağı gözden geçirmenin ötesinde piyasayı izlemesine gerek yoktur. Münferit pozisyonları her gün alıp satan bir trader'ın ise anlık verilere, teknik analiz becerisine ve kaldıraçlı riski yönetebilme yeteneğine ihtiyacı vardır. İki faaliyet aynı finansal sistemi paylaşır ama pratikteki hemen her boyutta ayrışır; yatırım ile trading arasındaki fark hangi becerilerin, maliyetlerin ve risk toleranslarının hangisine uygulandığını belirler.
İnsanlar Neden Yatırım Yapmaya Başlamalı?
İnsanlar yatırım yapmaya başlamalıdır, çünkü tasarruf hesapları tek başına zaman içinde enflasyona yetişemez. Düşük faizle bekleyen para her yıl alım gücünü kaybeder. Yatırım yapılan sermaye ise onlarca yıl boyunca büyüme ve bileşik getiri potansiyeli taşır. Tarihsel olarak S&P 500 ve MSCI World Endeksi gibi geniş hisse senedi endeksleri onlarca yıllık dönemlerde yaklaşık %7–10 ortalama yıllık getiri sağlamıştır; tasarruf hesapları bu oranı nadiren yakalayabilmiştir.
Enflasyon yılda %2–3 seyrediyor ve tasarrufunuz %1 getiri sağlıyorsa, beklediğiniz her yıl reel olarak kaybediyorsunuz. Türkiye'deki tasarruflar bu örnekten daha hızlı değer kaybeder, çünkü orada tüketici fiyatları son üç yılda yıllık ortalama yaklaşık %49,1 arttı. 20 veya 30 yıl boyunca bu fark çok büyür. Parayı kayıptan korumak uzun vadeli servet oluşturmaya yetmez. Uzun vadeli servet için paranın çalışması ve yaşam maliyetinden daha hızlı büyümesi gerekir.
Tarihsel hisse senedi getirileri için verilen %7–10'luk yıllık rakam, 20 yıl veya daha uzun dönemler üzerinden ölçülen geniş ve çeşitlendirilmiş piyasa endekslerine aittir. Bu bir garanti değildir ve tek tek yıllar negatif sonuç verebilir. Ama uzun vadeli örüntü, servet oluşturmak için yalnızca tasarruf etmek yerine yatırım yapmanın standart öneri olmasının nedenidir. Ne kadar erken başlarsanız bileşik faizin çalışacağı yıl sayısı o kadar artar ve aynı sonuca ulaşmak için toplamda o kadar az katkı yapmanız gerekir.

Filippo Ucchino
Kurucu Ortak ve InvestinGoal CEO'su - Tanıtıcı Broker
Yatırım yapmak istemenizin temel nedeni nedir?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
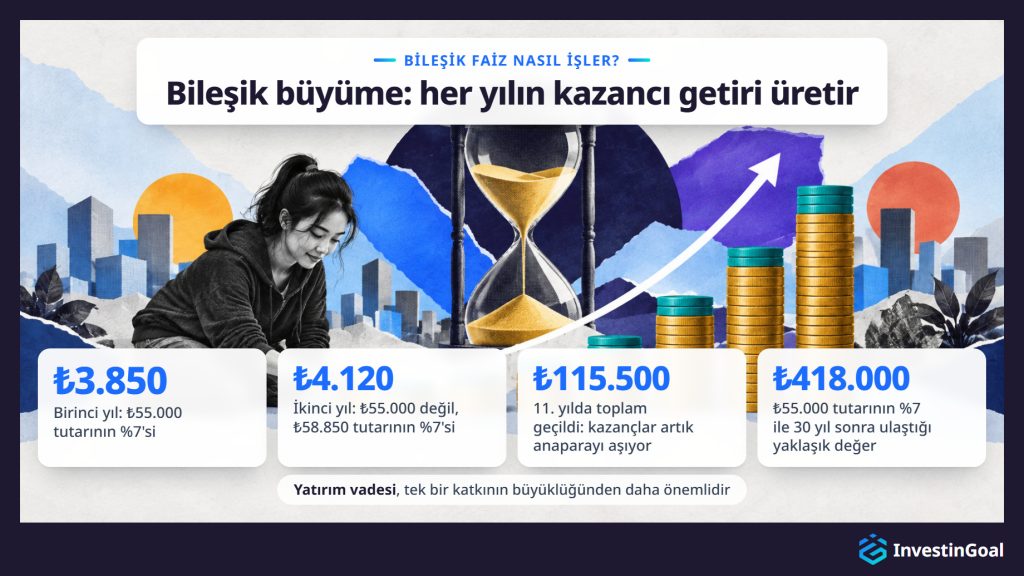
Bileşik faiz, getirilerin yeniden yatırılmasıyla işler. Böylece sonraki her dönem yalnızca ilk tutar üzerinden değil, o ana kadar biriken tüm büyüme üzerinden de kazanç üretir. Hisse senedi yatırımında bu mekanizmaya daha doğru bir adlandırmayla bileşik büyüme veya bileşik getiri denir, çünkü büyüme oranı bir tasarruf hesabında olduğu gibi sabit değil, yıldan yıla değişir. Ancak ilke aynıdır. Yılda %7 büyüyen ₺55.000 tutarındaki bir yatırım her yıl yalnızca ₺3.850 eklemez. 30 yıl sonra yaklaşık ₺418.000 değerine ulaşır, çünkü her yılın kazancı ana paraya eklenir ve sonraki dönemde kendi getirisini üretir.
Yıl yıl döküm, bileşik faizin nasıl çalıştığını gösterir. Birinci yılda ₺55.000 tutarının %7'si ₺3.850 üretir. İkinci yılda %7, ₺55.000 üzerinden değil ₺58.850 üzerinden uygulanır ve ₺4.120 üretir. Fark başta küçük görünür ama ivmelenme üsteldir. 11. yılda toplanan kazançlar ilk anaparadan büyüktür ve toplam ₺115.500 değerini geçmiştir. 30. yılda toplam, ilk katkıdan sonra hiçbir şey eklememiş olsanız bile başladığınız tutarın yedi katından fazladır.
Vade, tek bir katkının büyüklüğünden daha önemlidir. Beş yıl erken başlayıp mütevazı bir tutar yatırmak, daha geç başlayıp daha büyük bir tutar yatırmaktan daha yüksek bir son toplam verir, çünkü erken yatırılan paranın önünde daha çok bileşik büyüme dönemi vardır. Üç ön koşul tamamlanır tamamlanmaz yatırıma başlamanın en somut nedeni budur ve zaman, yeni başlayanın kontrol edebileceği en güçlü değişken olmasının sebebi de budur.
Yeni Başlayanlar İçin Yatırımın Başlıca Riskleri Nelerdir?
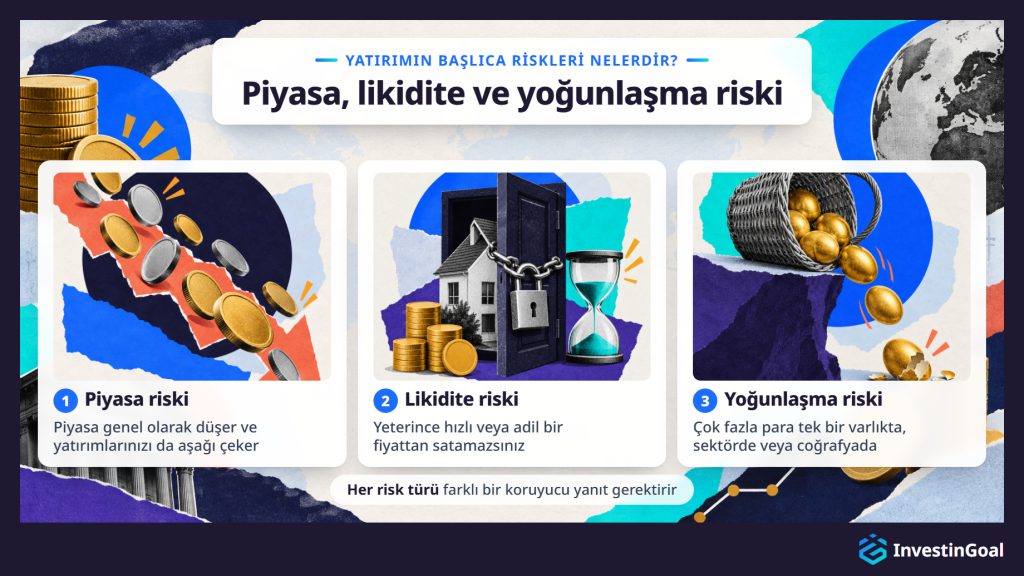
Yeni başlayanlar birbirinden ayrı birkaç yatırım riski kategorisiyle karşılaşır; bunların en önemlileri piyasa riski, likidite riski ve yoğunlaşma riskidir. Her tür farklı bir koruyucu yanıt gerektirir, bu yüzden yeni başlayan kişinin sermayeyi dağıtmadan önce üçünü de anlaması gerekir.
Piyasa riski, piyasanın genel olarak değer kaybetmesi ve bireysel kalitelerinden bağımsız olarak yatırımlarınızı da aşağı çekmesi olasılığıdır. Bu, oynaklığın en görünür biçimidir ve yeni başlayanların ilk karşılaştığı risktir. Yatırımcı piyasa riskini ortadan kaldıramaz, yalnızca çeşitlendirme ve zamanla yönetebilir.
Likidite riski, bir varlığı ihtiyaç duyduğunuzda yeterince hızlı veya adil bir fiyattan satamama olasılığıdır. Likidite, borsada işlem gören çoğu hisse senedi ve ETF için yüksektir. Bazı tahviller, gayrimenkul yatırımları veya niş fonlar gibi diğer varlıklar için düşük olabilir.
Yoğunlaşma riski, paranızın çok büyük bir kısmının tek bir varlıkta, sektörde veya coğrafyada olması olasılığıdır. O tek pozisyon düşerse toplam portföye etkisi orantısız olur. Çeşitlendirme bunun doğrudan karşı önlemidir.
Piyasa riski, likidite riski ve yoğunlaşma riski, yeni başlayanın ilk yatırım deneyiminin önlenebilir bir sermaye kaybıyla mı yoksa sürdürülebilir bir uzun vadeli pozisyonla mı biteceğini belirler. Standart sapma ve riske maruz değer (Value at Risk), bir portföyün ne kadar oynaklık taşıdığını ölçtükleri için yatırımın risklerine bir adım daha derinlemesine girer.
Evet, yatırım yaparken para kaybedebilirsiniz, yatırdığınız tutarın tamamı dahil. Piyasaya açık yatırımlarda pozitif getiri garantisi yoktur. Hem yatırılan sermaye hem de biriken kazançlar, özellikle kısa elde tutma sürelerinde veya varlıklar tek bir pozisyonda toplandığında değer kaybedebilir.
Sermaye kaybı, piyasa temelli yatırımın olağan bir özelliğidir. 2008 küresel mali krizinde S&P 500 zirveden dibe yaklaşık %57 düşerken EURO STOXX 50 gibi Avrupa endeksleri benzer büyüklükte geriledi. 2020 COVID-19 çöküşünde küresel piyasalar toparlanmadan önce birkaç hafta içinde %30'dan fazla düştü. Münferit hisse senetleri her an değerinin büyük bölümünü veya tamamını kaybedebilir.
Piyasalar iki seferde de toparlandı. S&P 500, 2009 dibinden 2007 zirvesine yaklaşık dört yılda, Mart 2020 dibinden ise yaklaşık beş ayda geri çıktı. Yatırımın zaman içinde hâlâ anlamlı olmasının nedeni, tarihsel olarak uzun süre elde tutulan çeşitlendirilmiş portföylerin düşüşlerden toparlanıp büyümeye devam etmiş olmasıdır. Ancak bu istatistiksel örüntü, bir düşüş sırasında satmak zorunda kalan tek tek yatırımcıyı korumaz.
Yatırılan para mevduat güvencesi taşımaz. Anaparanız risk altında olduğunda, başladığınız tutar küçülebilir. Bu, bir tasarruf hesabından köklü biçimde farklıdır ve başlamadan önce ön koşulları, çeşitlendirmeyi ve yatırım vadesini yerine oturtmanın nedenidir.
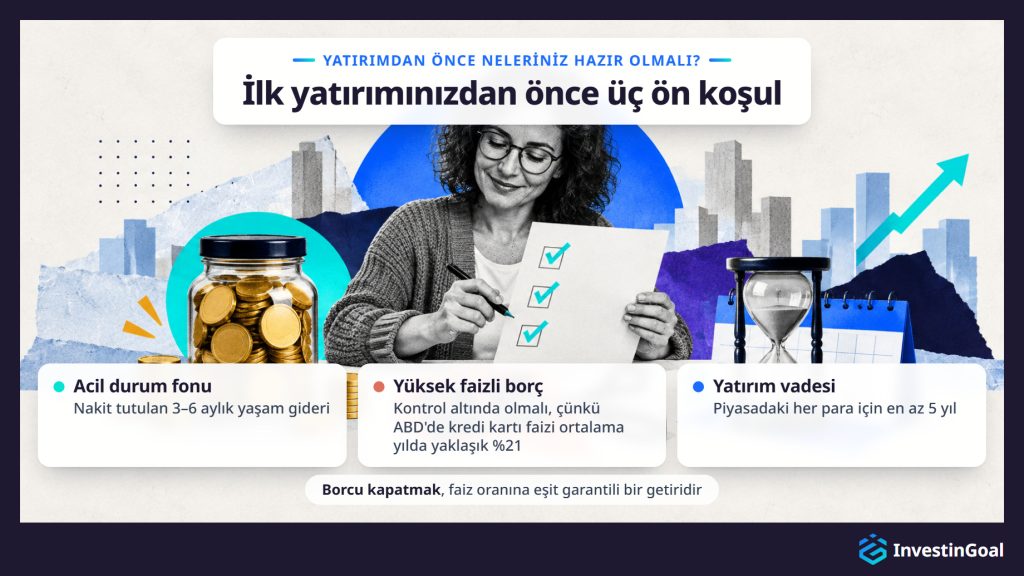
Yatırıma başlamadan önce üç ön koşulunuz hazır olmalıdır: 3–6 aylık yaşam giderlerini karşılayan nakit bir acil durum fonu, yüksek faizli borçların kapatılması veya kontrol altına alınması (maliyeti genellikle gerçekçi yatırım getirilerini aşar) ve piyasaya açık varlıklara konan her para için en az 5 yıllık belirli bir yatırım vadesi.
Acil durum fonu, beklenmedik bir gideri karşılamak için yatırımlarınızı zararına satmak zorunda kalmamanızı sağlayan nakit bir tamponudur. Bu fon olmadan bir iş kaybı, tıbbi bir fatura veya büyük bir onarım zorunlu bir tasfiyeye yol açar ve bu da zararları kalıcı hale getirebilir. 3–6 aylık eşik yaygın olarak kabul gören bir ölçüttür, çünkü yeni bir iş bulmak veya önemli bir plansız maliyetten toparlanmak için gereken ortalama süreyi karşılar.
ABD gibi bazı ülkelerde kredi kartı bakiyelerinin ortalama faiz oranı, Federal Reserve'e göre yılda yaklaşık %21'dir. Hiçbir gerçekçi yatırım stratejisi bu maliyeti güvenilir biçimde aşamaz. Bu borcu kapatmak, fiilen ortadan kaldırdığınız faiz oranına eşit garantili bir getiridir. Konut kredisinin ve daha düşük faizli diğer borçların önce kapatılması şart değildir, ama aynı ilke geçerlidir. Borcun maliyeti yatırımdan beklenen getiriyi aştığı sürece borç öncelik taşır.
Beş yıllık asgari vade üçüncü ön koşuldur. Önümüzdeki bir ila dört yıl içinde ihtiyaç duyabileceğiniz para piyasaya açık varlıklarda durmamalıdır, çünkü kısa vadeli dalgalanmalar zararına satış anlamına gelebilir. Bir yatırım hesabına yalnızca beş yıl veya daha uzun süre dokunmadan bırakabileceğinizden emin olduğunuz para girer.
Aktif ve Pasif Yatırım Arasındaki Fark Nedir?
Aktif yatırım, pasif yatırımdan portföyün nasıl seçildiği ve maliyetlerin nasıl biriktiği bakımından ayrılır. Aktif yatırım, bir kıyas ölçütünü aşan getiri peşinde tek tek menkul kıymet seçmeyi veya piyasanın zamanlamasını yapmayı içerir. Pasif yatırım ise bir piyasa endeksini takip eder ve daha düşük maliyet ile daha az yönetim çabası karşılığında ortalama piyasa getirisini kabul eder.
Uygulamada aktif yatırım, ya hisseleri kendiniz seçmek ya da bunu yapması için bir fon yöneticisine ödeme yapmak demektir. Amaç piyasayı yenmektir, ancak bu çaba daha yüksek yönetim ücretlerine, araştırma süresine ve işlem maliyetlerine mal olur. Bu maliyet, getiriler sizin lehinize birikirken olduğu gibi aleyhinize birikir. Uzun dönemlerde aktif yönetilen fonların çoğu, ücretler düşüldükten sonra kıyas endekslerinin gerisinde kalmıştır. S&P Global'in ABD, Avrupa ve Birleşik Krallık piyasaları için yayımladığı SPIVA Scorecard, 15 yıllık dönemlerde aktif yönetilen büyük şirket fonlarının yaklaşık %85–90'ının kıyas ölçütünü geçemediğini sürekli olarak gösterir.
Pasif yatırım piyasanın getirisini bilerek kabul eder. Pasif yatırımcı, kazananları seçmeye çalışmak yerine geniş bir piyasa endeksiyle aynı varlıkları aynı oranlarda tutan bir fon satın alır. Yatırımcı çok az karar verir, ücretler düşüktür ve getiri piyasanın genel performansını yakından yansıtır. Yeni başlayan için pasif yatırım varsayılan başlangıç noktasıdır, çünkü uzmanlık değil disiplin gerektirir ve geniş çeşitlendirmeyi kendiliğinden sunar. Pasif yaklaşımı pratikte varsayılan yapan şey, maliyetler ve uzun vadeli sonuçlar bakımından aktif ve pasif yatırım arasındaki farktır.
Yeni Başlayanlar Hangi Yatırım Türleri Arasından Seçebilir?
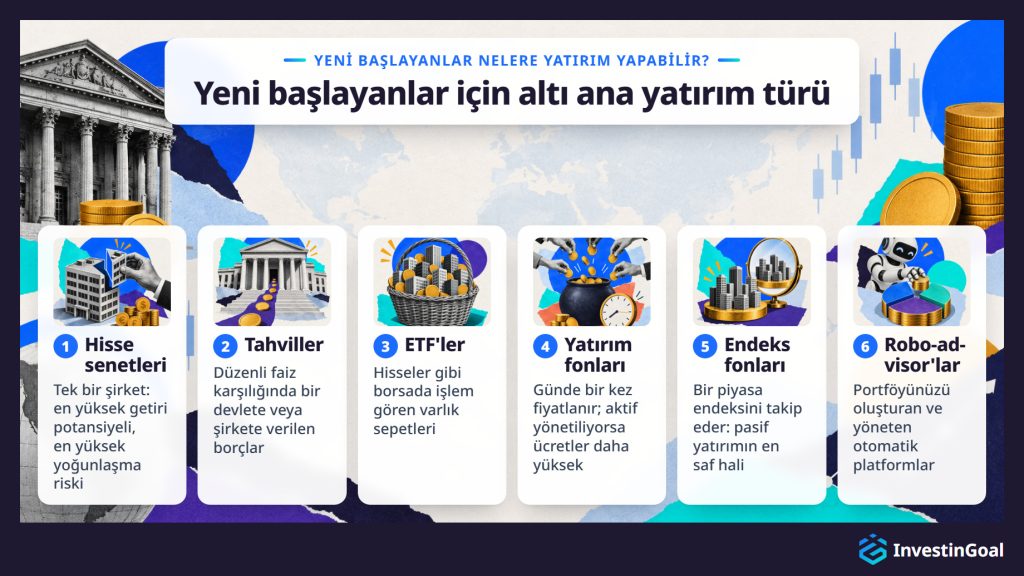
Yeni başlayanların önünde, her biri farklı bir risk profiline, giriş noktasına ve yönetim gereksinimine sahip altı ana yatırım türü vardır: hisse senetleri, tahviller, ETF'ler, yatırım fonları, endeks fonları ve robo-advisor'lar. Bu altısının ötesinde kripto para, belirgin biçimde daha yüksek risk profiline sahip ek bir seçenektir ve tam yeni başlayanlar için tipik bir başlangıç noktası değildir.
- Hisse senetleri tek bir şirketteki sahipliği temsil eder. Şirketin değeri arttığında hisse fiyatı yükselme eğilimindedir. Şirket zorlandığında fiyat düşer. Hisse senetleri en yüksek bireysel getiri potansiyelini sunar, ama yalnızca bir veya birkaç pozisyon tutuyorsanız en yüksek yoğunlaşma riskini de taşır.
- Tahviller, düzenli faiz ödemeleri ve vade sonunda sermayenizin iadesi karşılığında bir devlete veya şirkete verdiğiniz borçlardır. Genellikle hisse senetlerinden daha az oynaktır, ama daha düşük uzun vadeli getiri sunar.
- ETF'ler (borsada işlem gören fonlar), tek tek hisseler gibi borsada işlem gören varlık sepetleridir. Tek bir ETF yüzlerce veya binlerce hisse senedi ya da tahvil barındırabilir ve düşük maliyetle anında çeşitlendirme sağlar.
- Yatırım fonları benzer bir ilkeyle çalışır, ancak günde bir kez fiyatlanır ve aktif olarak yönetilebilir; bu da genellikle daha yüksek ücretler anlamına gelir.
- Endeks fonları, ETF de olsalar yatırım fonu da olsalar belirli bir piyasa endeksini takip eder ve pasif yatırımın en saf ifadesidir.
- Robo-advisor'lar, risk toleransınıza ve hedeflerinize göre sizin adınıza çeşitlendirilmiş bir portföy oluşturan ve yöneten otomatik platformlardır. ABD'deki Betterment ve Avrupa'daki Scalable Capital gibi hizmetler küçük bir yönetim ücreti alır, ama tek tek fon seçme gereğini ortadan kaldırır.
Kripto paralar bu kategorilerin dışında durur. Çok oynaktır, AB'de MiCA kuralları sayesinde ancak Aralık 2024'ten beri düzenlenmektedir ve uzun vadeli hisse senedi yatırımını destekleyen tarihsel getiri verisinden yoksundur. Yeni başlayan bunu çekirdek bir yatırım yapı taşı olarak değil, spekülatif bir varlık olarak ele almalıdır. Her varlık sınıfı piyasa koşullarına farklı tepki verir, farklı bir maliyet yapısı taşır ve farklı bir risk profiline uyar. Bu yüzden herhangi birine sermaye ayırmadan önce yatırım türlerinin tüm yelpazesini bilmek değerlidir.
Tam yeni başlayan için en iyi ilk yatırım tipik olarak çeşitlendirilmiş, düşük maliyetli bir endeks fonu veya ETF'tir, çünkü geniş bir varlık sepetine anında maruziyet sağlar, hisse seçimi gerektirmez ve maliyetleri düşük tutar. Doğru seçim kişiden kişiye üç ölçüte bağlıdır: maliyet (fonun toplam gider oranı, yani TER olarak ifade edilir), çeşitlendirmenin genişliği ve yatırımcının kısa vadeli fiyat düşüşlerinde satmadan elinde tutabilme gücü.
Geniş bir piyasa endeksini takip eden küresel bir endeks fonu veya ETF, yeni başlayana tek bir alımda yüzlerce veya binlerce şirkete maruziyet sağlar. Avrupa'da yaygın olarak tutulan örnekler arasında TER'i %0,14 olan Vanguard FTSE All-World UCITS ETF (VWCE) ve %0,20 olan iShares Core MSCI World UCITS ETF bulunur. ABD'de Vanguard Total Stock Market ETF (VTI) yalnızca %0,03 alır. Bu tür fonlarda TER tipik olarak yılda %0,03 ile %0,25 arasındadır; bu da onları elde tutmanın maliyetinin erişim sağladıkları uzun vadeli büyümeye kıyasla önemsiz olduğu anlamına gelir.
Üç ölçüt basittir. Birincisi, fon düşük maliyetli olmalıdır, çünkü ücretlerdeki her yüzde kesri onlarca yıl boyunca getirilerinize karşı birikir. İkincisi, geniş biçimde çeşitlendirilmiş olmalıdır, çünkü tüm piyasayı tutan bir fon doğası gereği tek bir sektöre veya ülkeye yoğunlaşmış bir fondan daha güvenlidir. Üçüncüsü ve en önemlisi, yeni başlayanın düşüş dönemlerinde pozisyonu elinde tutmaya hazır olması gerekir. İyi bir ilk yatırımda en büyük tek risk, yatırımcının geçici bir düşüş sırasında onu zararına satmasıdır.
Şu anda yatırım yapmanızı engelleyen temel şey nedir?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
Yatırım Yaparken Maliyetler Nelerdir?
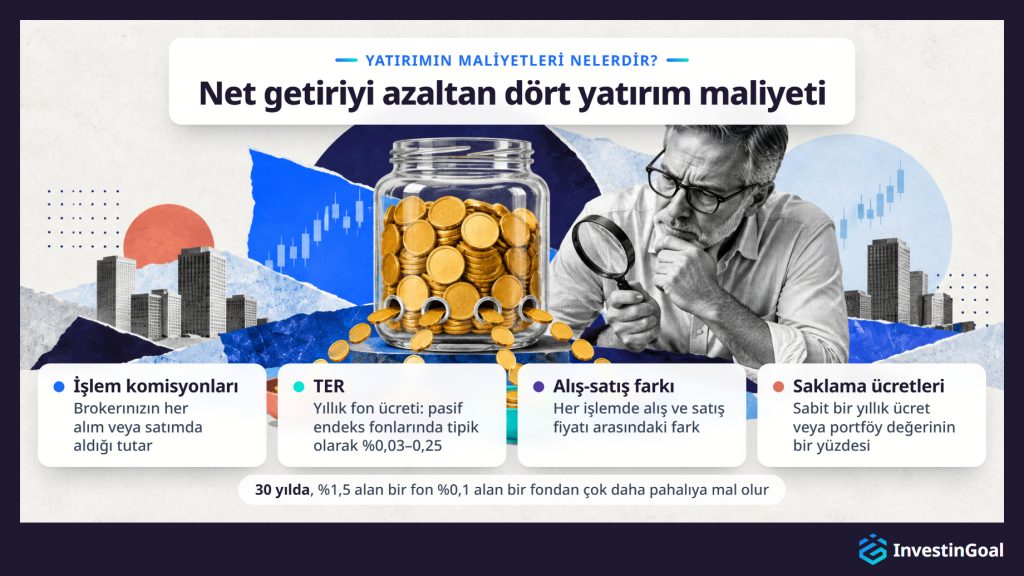
Yatırım, net getirileri doğrudan azaltan birkaç maliyet katmanı içerir: broker işlem komisyonları, toplam gider oranı (TER veya gider oranı) olarak ifade edilen fon yönetim ücretleri, her işlemdeki alış-satış farkı (spread) ve yıllık platform saklama ücretleri. Yeni başlayanların çoğu dördünü de hafife alır.
- İşlem komisyonları, bir varlığı her alıp sattığınızda brokerınızın aldığı tutardır. Birçok platform standart işlemlerde bunları azalttı veya kaldırdı, ancak bazı platformlarda ve belirli varlık türlerinde hâlâ vardır.
- TER, bir fonun varlıklarını yönetmek için aldığı yıllık yüzde ücrettir. Pasif bir endeks fonunda bu tipik olarak %0,03–0,25'tir. Aktif yönetilen bir fonda %0,5–1,5 veya daha fazla olabilir. Fark tek bir yılda küçük görünebilir, ama onlarca yılda önemli ölçüde birikir.
- Alış-satış farkı (spread), bir varlığı alabileceğiniz fiyat ile satabileceğiniz fiyat arasındaki küçük aralıktır. Her işlemde bulunan bir işlem maliyetidir ve likiditesi daha düşük varlıklarda daha büyüktür.
- Saklama ücretleri, bazı platformların varlıklarınızı tutmak için aldığı ücretlerdir. Sabit bir yıllık ücret veya portföy değerinin bir yüzdesi olabilirler.
Maliyetler, getirilerin sizin lehinize biriktiği aynı matematiksel güçle aleyhinize birikir. Yılda %1,5 alan bir fon, 30 yıl içinde toplam servetinizin %0,1 alan bir fona kıyasla çok daha büyük bir payını tüketir. Yüksek maliyetli ve düşük maliyetli bir fon arasındaki nihai portföy değeri farkı, ikisi de aynı brüt getiriyi kazansa bile yüz binlerce lirayı bulabilir. Yıllık %1'lik bir maliyet farkı bile 20–30 yıllık bir ufukta birikir. Bu yüzden herhangi bir ürünü seçmeden önce yatırım maliyetlerini kontrol etmek değerlidir.
Yeni Başlayan Biri Olarak Yatırıma Nasıl Başlanır?
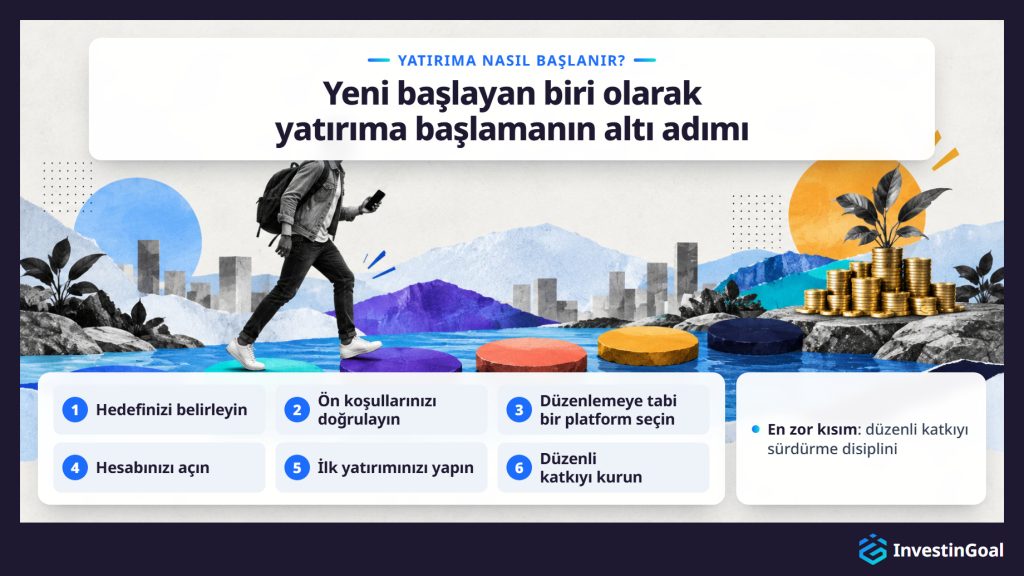
Yeni başlayan biri olarak yatırıma başlamak için ilk adım, net bir finansal hedef belirlemek ve üç ön koşulun hazır olduğunu doğrulamaktır: bir acil durum fonu, yönetilebilir bir borç durumu ve en az 5 yıllık bir yatırım vadesi. Buradan itibaren süreç, düzenlemeye tabi bir platform seçmek, hesap açmak, risk toleransınıza uygun bir ilk yatırım seçmek ve düzenli bir katkı takvimi kurmak şeklinde ilerler.
- Hedefinizi belirleyin. 25 yıl sonraki emeklilik için mi, 7 yıl sonraki bir ev peşinatı için mi, yoksa genel uzun vadeli servet oluşturmak için mi yatırım yapıyorsunuz? Hedef yatırım vadesini, vade de uygun risk düzeyini belirler.
- Ön koşullarınızı doğrulayın. Nakit olarak 3–6 aylık giderinizin, kontrolsüz yüksek faizli borcunuzun olmamasının ve yatırmayı planladığınız paraya en az beş yıl ihtiyaç duymayacağınızdan emin olmanın gerektiğini unutmayın.
- Düzenlemeye tabi bir platform seçin. Ülkenizdeki tanınmış bir finansal düzenleyici tarafından yetkilendirilmiş bir broker veya yatırım platformu seçin. Platform ihtiyaç duyduğunuz yatırım ürünlerini sunmalı (en azından düşük maliyetli endeks fonları veya ETF'ler), şeffaf ücret almalı ve işlevsel, kullanımı kolay bir arayüze sahip olmalıdır.
- Hesabınızı açın. Bu genellikle 10–30 dakika süren ve kimlik doğrulaması gerektiren çevrimiçi bir süreçtir. Devlet tarafından verilmiş bir kimliğe ve adres belgesine ihtiyacınız olacaktır.
- İlk yatırımınızı yapın. Çoğu yeni başlayan için bu, çeşitlendirilmiş, düşük maliyetli bir endeks fonu veya ETF almak demektir. Küçük olsa bile kendinizi rahat hissettiğiniz bir tutarla başlayın.
- Düzenli katkıyı kurun. Yatırım hesabınıza aylık otomatik bir transfer ve seçtiğiniz fonun tekrarlayan bir alımını ayarlayın. Bu, piyasayı tahmin etme dürtüsünü ortadan kaldırır ve pozisyonunuzu zaman içinde istikrarlı biçimde büyütür.
Süreç çoğu yeni başlayanın beklediğinden daha basittir. En zor kısım, düzenli katkıyı sürdürme disiplini ve kısa vadeli piyasa hareketlerine tepki verme isteğine direnmektir. Belirli adımlar ülkeden ülkeye değişir, çünkü düzenleyici gereklilikler, mevcut platformlar ve vergi uygulaması yargı bölgeleri arasında farklıdır. Bu farklar, platform seçiminden kazançlar üzerindeki vergiye kadar yatırıma nasıl başlanacağının her aşamasını şekillendirir.
Birçok düzenlemeye tabi platform, kesirli hisse programları sayesinde yatırımcıların ₺55 gibi küçük bir tutarla başlamasına izin verir ve ayda ₺2.750 düzenli katkı, endeks fonlarında veya ETF'lerde çeşitlendirilmiş bir pozisyon oluşturmaya başlamak için yeterlidir. Uygulamada platformlar sermaye engelini neredeyse tamamen kaldırdı. Interactive Brokers'ta minimum yatırım yoktur ve kesirli hisse sunar. Minimum yatırım tutarı, istikrarlı biçimde başlama disiplininden çok daha az önemlidir. Platform minimumları değişir, ama engel çoğu yeni başlayanın sandığından düşüktür.
Yatırımın baştan on binlerce lira gerektirdiği yanılgısı, insanların başlamayı ertelemesinin en yaygın nedenlerinden biridir. Uygulamada küresel bir endeks ETF'inin tek bir payının maliyeti çoğu zaman ₺275 ile ₺5.500 arasındadır ve kesirli hisseler bu kısıtı bile ortadan kaldırır. Zaman içindeki düzenli katkılar ilk yatırımın büyüklüğünden daha önemlidir. 30 yıl boyunca ayda ₺2.750 yatıran biri, yıllık %7 getiriyle, beş yıl bekleyip sonra tek seferde ₺275.000 yatıran birinden belirgin biçimde daha fazla birikim yapar.
Bileşik faiz, tek bir işlemin büyüklüğünden çok piyasada geçirilen zamanı ödüllendirir. Platform da yatırıma başlamak için gereken parayı şekillendirir, çünkü minimum yatırım tutarları ve ücretler platformdan platforma değişir.
Yeni başlayanların yaptığı en yaygın yatırım hataları şunlardır: piyasayı tahmin etmeye çalışmak, kısa vadeli fiyat düşüşlerinde panik satışıyla satmak, acil durum fonu olmadan yatırım yapmak, tüm sermayeyi tek bir varlıkta veya sektörde toplamak (yoğunlaşma riski) ve platform ya da fon seçerken ücretleri göz ardı etmek.
Piyasayı tahmin etmek, fiyatların ne zaman yükselip düşeceğini öngörebileceğinize ve buna göre alıp satabileceğinize inanmaktır. Onlarca yıllık araştırmaların gösterdiği gibi piyasa zamanlaması profesyonel fon yöneticileri için bile işe yaramaz. Yeni başlayan için bu girişim genellikle fiyatlar zaten yükseldikten sonra almak ve zaten düştükten sonra satmakla sonuçlanır; bu, getiri üreten şeyin tam tersidir.
Panik satışı, piyasayı tahmin etmenin davranışsal kuzenidir. Piyasalar %10–20 düştüğünde elinizde kalanı korumak için satma içgüdüsü güçlüdür, ama bu içgüdüyle hareket etmek aksi halde geçici olacak zararları kalıcı hale getirir. Çare duygusal olduğu kadar yapısaldır. Yeterli bir acil durum fonu ve uzun bir yatırım vadesiyle yatırılan paraya şimdi ihtiyacınız olmaz ve düşüş uzun vadeli bir seyir içindeki kısa vadeli bir olaydır.
Acil durum fonu olmadan yatırım yapmak, her beklenmedik gideri zorunlu bir satışa dönüştürür. Acil durum fonunu atlamak, geçici bir piyasa düşüşünü kalıcı bir kayba dönüştürme olasılığı en yüksek olan tek yapısal hatadır.
Yoğunlaşma riski ve ücretleri göz ardı etmek daha sessiz hatalardır, ama zaman içinde aynı ölçüde zarar verir. Tek bir hisse tutmak sizi şirkete özgü bir başarısızlığa maruz bırakır. TER'i %0,1 olan yerine %1,5 olan bir fonu seçmek, ikisi de aynı piyasa maruziyetini verse bile 30 yıllık bir dönemde yüz binlerce liraya mal olur. Al ve tut disiplini, geniş çeşitlendirme ve maliyet farkındalığı, yeni başlayanların hatalarının çoğunu önleyen üç alışkanlıktır.
Çeşitlendirme, tek bir yatırımın kötü performansının genel portföye verebileceği zararı azaltır. Sermayeyi farklı varlıklara, sektörlere veya coğrafyalara yaydığınızda, bir alandaki istikrar veya kazançlar başka bir alandaki kayıpları kısmen dengeler. Yeni başlayan için çeşitlendirme, risk yönetiminin en erişilebilir biçimidir, çünkü endeks fonları ve ETF'ler bunu tek tek hisse seçimi gerektirmeden kendiliğinden sağlar.
Çeşitlendirme korelasyona dayanır. Korelasyon, iki varlığın aynı anda aynı yönde ne kadar yakından hareket ettiğini ölçer ve tüm varlıklar birlikte hareket etmez. Teknoloji hisseleri düştüğünde sağlık veya temel tüketim hisseleri yatay seyredebilir ya da yükselebilir. Bir ülkenin piyasası geride kaldığında bir diğerininki öne geçebilir. Geniş bir varlık sepeti tutarak tek hisse riskini azaltır ve portföyünüzün genel getiri yolunu yumuşatırsınız.
Yeni başlayan için pratik sonuç basittir. Tek bir küresel endeks fonu onlarca ülkeden binlerce şirketi barındırır. Onu satın almak, tek tek hisse alarak kopyalanması imkânsız olacak bir çeşitlendirme düzeyi sağlar ve bunu asgari maliyetle yapar. Dolayısıyla endeks fonu yeni başlayana, elle oluşturmak için önemli ölçüde uzmanlık ve sermaye gerektirecek bir kayıp korumasını sunar.
Bir Yatırım Planında Neler Bulunmalı?
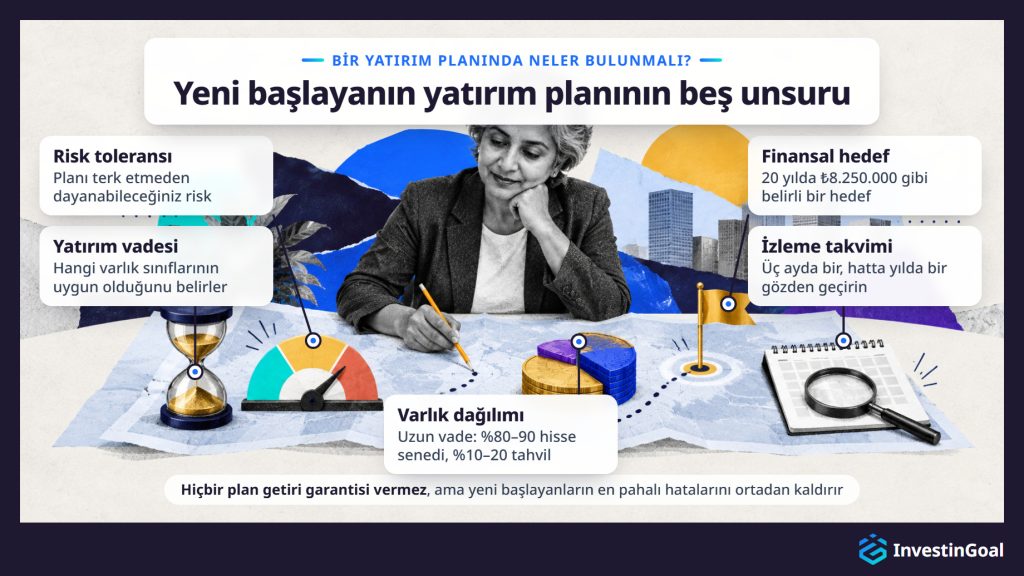
Yeni başlayan için eksiksiz bir yatırım planı beş unsur içermelidir: açıkça belirtilmiş bir finansal hedef, tanımlı bir yatırım vadesi, risk toleransının dürüst bir değerlendirmesi, üçünü de yansıtan bir ilk varlık dağılımı ve kısa vadeli fiyat değişimlerine aşırı tepki vermeden ilerlemeyi gözden geçirmek için bir izleme takvimi.
- Finansal hedef çıpadır. “Paramı büyütmek” bir hedef değildir. “Emeklilik için 20 yılda ₺8.250.000 biriktirmek” ise bir hedeftir. Belirli bir hedef, gereken aylık katkıyı hesaplamanıza, uygun risk düzeyini seçmenize ve yolda olup olmadığınızı ölçmenize olanak tanır.
- Yatırım vadesi, hangi varlık sınıflarının uygun olduğunu belirler. 25 yıllık bir emeklilik hedefi önemli ölçüde hisse senedi maruziyetini kaldırabilir, çünkü düşüşlerden toparlanmak için zaman vardır. 5 yıllık bir hedef daha temkinli bir dağılım gerektirir, çünkü toparlanma penceresi dardır.
- Risk toleransı, pratikte yatırım vadesini ve varlık dağılımını birbirine bağlayan unsurdur. Yalnızca ne kadar risk alabileceğinizle (bu, mali durumunuzun bir işlevidir) ilgili değildir; planı terk etmeden psikolojik olarak ne kadar riske dayanabileceğinizle de ilgilidir. Risk toleransının dürüst bir öz değerlendirmesi en yaygın başarısızlık biçimini önler: kuramsal olarak ideal ama davranışsal olarak sürdürülemez bir portföy kurmak.
- Varlık dağılımı, hedefi, yatırım vadesini ve risk toleransını belirli bir yatırım karışımına dönüştürür. Uzun vadeli bir yeni başlayan için yaygın bir başlangıç noktası %80–90 hisse senedi (endeks fonları aracılığıyla) ve %10–20 tahvildir; hedef tarihi yaklaştıkça bu oran ayarlanır.
- İzleme takvimi, hem ihmali hem de aşırı tepkiyi önleyen bir gözden geçirme sıklığı belirler. Portföyünüzü üç ayda bir, hatta yılda bir kontrol etmek uzun vadeli bir plan için yeterlidir. Günlük izleme duygusal karar vermeyi teşvik eder ve panik satışına giden en güvenilir yollardan biridir.
Bu beş unsur üzerine kurulmuş bir plan getiri garantisi vermez. Ama eksik bir yatırım planının yol açtığı en pahalı üç yeni başlayan hatasını ortadan kaldırır: hedefsiz yatırım yapmak, yatırım vadesine uymayan varlıklar seçmek ve elde tutmanın duygusal bedeli dayanılmaz hale geldiği için bir düşüş sırasında stratejiyi terk etmek.
Yeni başlayanlara iki tamamlayıcı strateji en iyi hizmeti verir: aktif hisse seçimi gereğini ortadan kaldıran, düşük maliyetli fonlar aracılığıyla pasif endeks yatırımı ve piyasayı tahmin etme gereğini ortadan kaldıran, genellikle maliyet ortalaması (DCA) olarak anılan düzenli bir katkı takvimi. Her iki strateji de yeni başlayanlara uygundur, çünkü hiçbiri çalışmak için piyasa bilgisi gerektirmez.
Pasif endeks yatırımı, geniş bir piyasa endeksini takip eden bir fon satın alıp onu elde tutmak demektir. En iyi hisseleri seçmeye ya da hangi sektörlerin daha iyi performans göstereceğini tahmin etmeye çalışmazsınız. Tarihsel olarak uzun dönemlerde yılda %7–10 olan piyasanın ortalama getirisini kabul edersiniz. Sadelik bilinçlidir, çünkü daha az karar, maliyetli hatalar için daha az fırsat demektir.
Maliyet ortalaması, piyasa yukarıda da olsa aşağıda da olsa düzenli aralıklarla sabit bir tutar yatırmak demektir. Fiyatlar yüksekken sabit katkınız daha az pay alır. Fiyatlar düşükken daha çok pay alır. Zamanla bu, ortalama alım fiyatını yumuşatır ve büyük bir tutarı olabilecek en kötü anda yatırma riskini ortadan kaldırır. Strateji işe yarar, çünkü çoğu insan için gerçekçi tek yaklaşım piyasa zamanlamasından uzak durmaktır.
Pasif endeks yatırımı ve maliyet ortalaması birlikte, bir fon seçmekten, otomatik bir katkı kurmaktan ve pozisyonu büyümeye bırakmaktan fazlasını gerektirmez. Yeni başlayan kişi pozisyonu tam bir piyasa döngüsü boyunca elinde tuttuktan ve kendi risk toleransı ile hedefleri hakkında daha net bir fikir edindikten sonra daha çeşitli yatırım stratejileri gündeme gelir.
Piyasaya açık yatırımlarda en az 5 yıllık bir elde tutma süresi, altında zararına satış riskinin belirgin biçimde arttığı standart eşiktir. Tarihsel olarak S&P 500 ve MSCI World Endeksi gibi geniş endeksler 5 yıllık dönemlerin büyük çoğunluğunda pozitif getiri sağlamıştır; daha kısa süreler ise yatırımcıları çok daha geniş bir sonuç aralığına maruz bırakır. 5 yılın ötesinde, elde tutma süresi uzadıkça bileşik faizin çalışacağı süre artar ve kısa vadeli oynaklık istatistiksel olarak o kadar önemsizleşir.
Tek bir yıl içinde geniş hisse senedi piyasaları tarihsel olarak yaklaşık dört yılın birinde negatif getiri üretmiştir (yaklaşık bir asrı kapsayan başlıca hisse senedi endeksi verilerine dayanır). Herhangi bir 5 yıllık dönemde negatif sonuç sıklığı belirgin biçimde azalır. 10 ve 20 yıllık dönemlerde, çeşitlendirilmiş portföylerde negatif sonuçlar nadir hale gelir. Bu tarihsel örüntü bir garanti değildir ve en az beş yıl ihtiyaç duymayacağınız parayı yatırma yönündeki standart önerinin dayanağıdır.
Zararlardan kaçınmanın ötesinde zaman, bileşik faize anlamlı bir büyüme üretmesi için gereken dönemleri verir. 30 yıllık bir elde tutma süresi, 10 yıllık bir süreden üç katından çok daha fazla getiri üretir, çünkü her ek yıl daha büyük bir tabana bileşik olarak eklenir. Her hedefin kendi yatırım vadesi vardır; onlarca yıl olarak ölçülen emeklilik birikimi, 5–10 yıl olarak ölçülen orta vadeli bir hedeften farklı bir dağılım gerektirir.
Yatırıma Başlamak İçin Hangi Hesaba İhtiyacım Var?
Yatırıma başlamak için düzenlemeye tabi bir broker veya yatırım platformunda açılmış bir broker hesabına ihtiyacınız var. Broker hesabı hisse senetleri, ETF'ler ve fonlar gibi finansal varlıkları sizin adınıza tutar ve broker bunu piyasadaki işlemlerinizi gerçekleştirmek için kullanır. Birleşik Krallık'ın ISA'sı gibi vergi avantajlı hesaplar ek avantajlar sunabilir, ama Türkiye'de hisse senedi alımı için bunun bir karşılığı yoktur.
Standart bir broker hesabı varsayılan seçenektir. Mevcut yatırım ürünlerinin tamamına erişim sağlar ve her türlü kazanç ülkenizin sermaye kazancı vergisi kurallarına tabidir. Bir tane açmak genellikle kimlik doğrulaması, adres belgesi ve birkaç dakikalık çevrimiçi form doldurmayı gerektirir.
Vergi avantajlı hesaplar, sunan ülkelerde yatırım kazançlarınızın bir kısmını veya tamamını vergiden korur. Belirli kurallar tamamen ikamet ettiğiniz ülkeye bağlıdır. Birleşik Krallık gibi bazı ülkeler ISA hesaplarıyla bu türden bir hesap sunar. Türkiye'de hisse senedi alımı için bunun bir karşılığı yoktur. Bu hesapların çoğunda yıllık katkı sınırları ve para çekmeye ilişkin özel kurallar vardır.
Yeni başlayan için pratik tavsiye, seçtiğiniz platformda açması en basit ve kullanıma hazır hesap türüyle başlamaktır. Türkiye'de bu, standart broker hesabıdır. Hesap ayrıca hangi ürünleri tutabileceğinizi de belirler ve bazı yatırım hesabı türleri yalnızca belirli sağlayıcılar aracılığıyla kullanılabilir.
Doğru yatırım platformunu veya broker'ı beş ölçütü kontrol ederek seçersiniz: düzenleyici statü ve yatırımcı koruma çerçevesi, sunulan yatırım ürünlerinin yelpazesi, gizli maliyetler dahil tüm ücret yapısı, minimum yatırım şartları ve platformun kullanım kolaylığı. İlk ölçüt pazarlık konusu değildir. Yeni başlayan kişi yalnızca tanınmış bir finansal otorite tarafından yetkilendirilmiş platformları dikkate almalıdır; Türkiye'de bu, Sermaye Piyasası Kurulu'dur (SPK).
Düzenleyici statü, platformun yasal denetim altında çalıştığını, müşteri fonlarını şirket varlıklarından ayırdığını ve broker iflas ederse tanımlı bir koruma düzeyi sağlayan bir yatırımcı tazmin sistemine katıldığını doğrular. Bu olmadan başka hiçbir özellik önem taşımaz. Türkiye'de yatırımcı tazmin sistemi Yatırımcı Tazmin Merkezi'dir (YTM).
Ürün yelpazesi, platformun ihtiyacınız olanı sunup sunmadığını belirler. Yeni başlayanın en azından düşük maliyetli küresel endeks fonlarına veya ETF'lere erişmesi gerekir. Bazı platformlar tahviller, yatırım fonları, uluslararası ETF'ler ve onlarca piyasada opsiyonlar içeren daha geniş bir yelpaze sunar. Interactive Brokers bunlardan biridir ve bilginiz arttıkça bu yelpaze önem kazanabilir.
Ücret yapısı, işlem komisyonlarından ve saklama ücretlerinden döviz çevirme, hareketsizlik ve para çekme ücretlerine kadar her kesintiyi kapsar; yeni başlayan kişi hepsini karşılaştırır. Bazı platformlar sıfır komisyonlu işlemi duyurur, ama tasarrufu dengeleyen daha yüksek spread'ler veya saklama ücretleri alır.
Minimum yatırım şartları büyük farklılık gösterir. Interactive Brokers minimum belirlemezken diğer platformlar birkaç bin, hatta on binlerce lira isteyebilir. Yeni başlayanlara uygun bir platform, küçük başlayıp özgüveniniz ve sermayeniz büyüdükçe artırmanıza izin vermelidir.
Platformun kullanım kolaylığı, planınızı gerçekten sürdürüp sürdürmediğinizi etkiler. Kafa karıştırıcı, yavaş veya kötü tasarlanmış bir platform düzenli yatırımın sürtünmesini artırır ve sizi vazgeçmeye daha yatkın hale getirir.
Beş ölçüt her sağlayıcı için aynıdır, bu yüzden yan yana uygulandıklarında en iyi sonucu verirler. En iyi online broker'ların karşılaştırması da bunları sağlayıcı sağlayıcı bu şekilde kullanır.








