Yatırımda risk toleransı, bir yatırımcının daha yüksek bir uzun vadeli beklenen getiri karşılığında, satmadan katlanmaya razı olduğu değer kaybının büyüklüğüdür. Risk toleransı, paranın hangi payının en çok düşen yatırım türü olan hisse senetlerinde, hangi payının daha istikrarlı tahvillerde ve nakitte duracağını belirler. Yeni başlayan biri için risk toleransının en açık ölçüsü yüzde değil, gerçekten ayrılması planlanan tutar üzerinden lira cinsinden bir kayıptır. Yatırımcının katlanabileceği en büyük lira kaybı, en kötü yılı bu kaybın içinde kalan bir hisse senedi, tahvil ve nakit başlangıç dağılımını gösterir.
İstek, kararın yalnızca bir yarısıdır. Diğer yarısı, bir hedefe zarar vermeden kaybı karşılayabilme mali gücü olan risk kapasitesidir ve aynı kişi için ikisi zıt yönleri gösterebilir. İhtiyatlı başlangıç, ikisinden düşük olanıdır. Yaygın ölçekte bu başlangıç, temkinliden agresife uzanan üç düzeyden birine denk gelir; ılımlı düzey büyüme ile istikrarı dengede tutar. Yatırımcının nerede durduğu; çoğunlukla kapasiteyi etkileyen vade, gelir, tasarruf, borçlar ve paraya bağımlılığa, isteği etkileyen ise deneyim ve mizaca bağlıdır. Gençlik kapasiteyi en çok artırır, çünkü genç bir yatırımcının bir düşüşten toparlanmak için onlarca yılı vardır.
Kapasite olgulara dayanır, ama istek bir ölçüye ihtiyaç duyar. Yatırımcı bunu, piyasa düşüşlerini kendi tutarı üzerinden lira kayıplarına çeviren bir öz değerlendirme ile ölçer; örneğin ₺500.000 üzerinde %30'luk bir düşüş için ₺150.000 gibi. Bir aracı kurumun anketi bundan sonra bir çapraz kontrol olur, ancak yükselen bir piyasada risk toleransını olduğundan yüksek gösterme eğilimindedir. Lira rakamı dağılıma götürür. Hisse senetleri tahvillerden daha derin ve daha uzun düştüğü için daha fazla risk toleransı ister; büyük bir ABD fon yöneticisi olan Vanguard'ın yayımladığı 1926'dan beri getirilerde, en kötü takvim yılı temkinli 20/80 dağılımda yaklaşık -%10'dan agresif 80/20 dağılımda yaklaşık -%35'e kadar değişir. Yazılı bir varlık dağılımı ve yeniden dengeleme seçilen dağılımı düzeyinde tutar; bir emeklilik hesabında ise genellikle emekliliğe kadar orada kalan para, o havuzdaki risk kapasitesini yükseltir.
Risk toleransına uymayan bir dağılım her iki yönde de para kaybettirir. Çok fazla risk, düşüşten sonra satışa yol açar ve bu kaybı kalıcı hale getirir; çok az risk ise daha yavaş büyüme, daha geç ulaşılan ya da kaçırılan bir hedef demektir. Türkiye'de bu soru yeni hesaplarla da gelir, çünkü Sermaye Piyasası Kurulu'nun (SPK) kuralları, yatırım öneren kurumların bunların yatırımcıya uygun olup olmadığını kontrol etmesini gerektirir. Yeni bir yatırımcı soruyu geriye bakacağı bir düşüş yaşamadan yanıtlar; bu yüzden tahmin lira öz değerlendirmesine dayanır, emin olunmadığında bir düzey aşağıdan başlar ve sınavını ilk gerçek piyasa düşüşünde verir. Bu düzey bir hedef için çok düşük kaldığında yatırımcı açığı daha riskli bir dağılımla değil, daha fazla tasarruf ederek, vadeyi uzatarak ya da hedefi yeniden şekillendirerek kapatır. İyi eşleşmiş bir dağılım bile iki riski açıkta bırakır: tek bir varlığın çökmesi ve zorunlu satış. Geniş fonlar ve bir acil durum fonu bunlara karşı korur.
Yatırımda risk toleransı nedir?
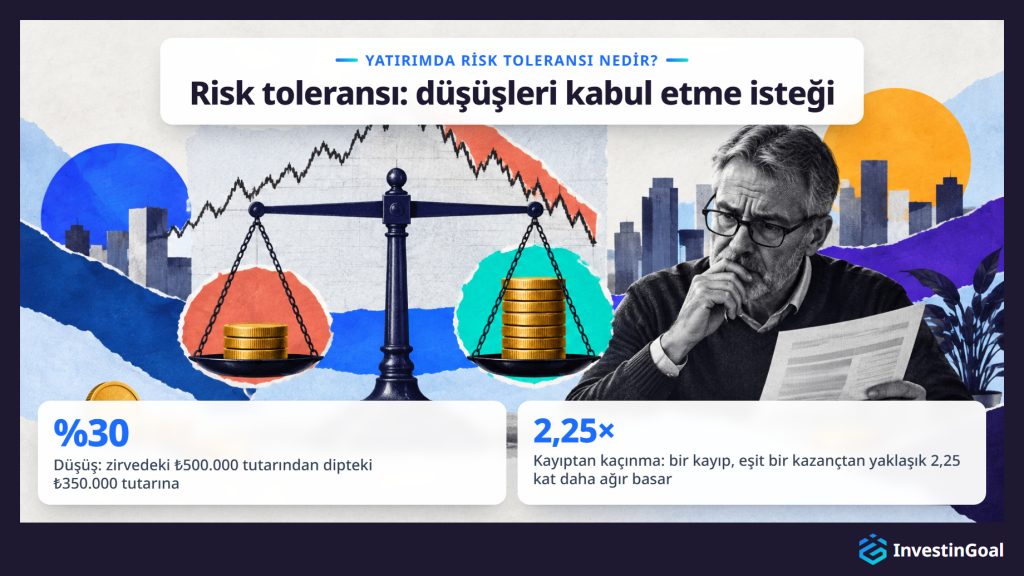
Yatırımda risk toleransı, bir yatırımcının daha yüksek bir uzun vadeli beklenen getiri karşılığında yatırımlarının değerindeki düşüşleri kabul etme isteğidir. Risk toleransı isteği, yani riskin duygusal yanını ölçer ve yatırımcının parasının ne kadarının kötü bir yılda satılmadan düşebilecek varlıklarda durabileceğini belirler. Risk toleransı, kaybı karşılama mali gücünü kapsamaz; bu ayrı bir büyüklüktür ve risk kapasitesi diye adlandırılır.
İsteği güç ile birbirinden ayırmak önemlidir, çünkü kullanımdaki tanımlar birbirini tutmaz. Financial Industry Regulatory Authority (FINRA) ABD'deki aracı kurumları denetler ve yatırımcı rehberi risk toleransını "kabul etmeye istekli ve güç yetirebileceğiniz yatırım riski miktarı" olarak tanımlar; böylece isteği ve gücü tek bir büyüklükte birleştirir. Bu makalede risk toleransı yalnızca isteği, risk kapasitesi ise gücü ifade eder, çünkü aynı kişi için ikisi zıt yönleri gösterebilir.
Risk toleransının kabul ettiği şeyin iki adı vardır. Volatilite, bir yatırımın değerinin aydan aya ve yıldan yıla dalgalanmasının büyüklüğüdür. Düşüş (drawdown), bir zirveden yeni bir zirveye kadar ulaşılan en düşük noktaya inen düşüştür. Zirvede ₺500.000 değerinde olan ve dipte ₺350.000 olan bir portföy %30'luk bir düşüştedir. Ekstrenizde görünen rakam bu düşüştür.
Risk toleransı duygusal bir büyüklüktür, çünkü kayıplar eşit kazançların hoşnut ettiğinden daha çok acı verir. Psikologlar Daniel Kahneman ve Amos Tversky, kayıptan kaçınma denen bu asimetriyi, sonucun belirsiz olduğu durumlarda insanların nasıl seçim yaptığına dair 1979 tarihli modelleri olan beklenti kuramında tanımladı. 1992'de bir kaybın, aynı büyüklükteki bir kazançtan yaklaşık 2,25 kat daha ağır bastığını tahmin ettiler. ₺50.000 tutarındaki bir düşüş, bir yatırımcıya yaklaşık olarak ₺112.500 tutarındaki bir kazancın sevindirdiği kadar ağır gelir; kâğıt üzerinde küçük görünen bir düşüşün kendi hesabınızda büyük hissettirmesinin nedeni budur.
Risk toleransı ayrıca risk algısı ile de aynı şey değildir; risk algısı, borsanın o anda ne kadar riskli göründüğüne dair anlık görüştür. Risk algısı manşetlerle ve yakın zamandaki çöküşlerle haftadan haftaya değişir; beyan edilen risk toleransının uzun bir yükselişten sonra neden daha yüksek, bir çöküşten sonra daha düşük göründüğünü de bu açıklar. Rui Yao ve A. Curl'un 2011 tarihli bir çalışması aynı kişileri birkaç yıl boyunca izledi ve beyan edilen risk toleransının piyasa getirileri yükseldiğinde arttığını, düştüğünde azaldığını buldu.
"Yatırımda" niteleyicisi bu anlamı diğer ikisinden ayırır. Siber güvenlikte ve kurumsal risk yönetiminde risk toleransı, bir kuruluşun sistemlerinde veya işinde ne kadar riski kabul ettiğini anlatır. Yatırımda ise risk toleransı bir kişiye ve bir portföye aittir, düşükten yükseğe doğru düzeylere ayrılır ve bir düşüşe nasıl tepki vereceğinize dair sorulara verdiğiniz yanıtlarda görünür.
Tüm yatırım kararları içinde risk toleransı özellikle birini şekillendirir: paranızın hisse senetleri gibi düşen varlıklara giden payı ile daha istikrarlı varlıklardaki payı. Risk toleransınıza göre belirlenmiş bir pay, dipte satmak yerine kötü bir yıl boyunca elinizde tutacağınız paydır ve bu payı doğru belirlemek, yeni başlayanlar için yatırım alanındaki ilk kararlardan biridir.
Risk toleransına bir örnek, ilk kez ₺400.000 yatırmak üzere olan 27 yaşındaki Jordan'dır. Bu tutar üzerinde %15'lik bir düşüş ₺60.000, %30'luk bir düşüş ₺120.000 ve %50'lik bir düşüş ₺200.000 kayıp demektir. Jordan ilk iki düşüşte elinde tutar, üçüncüsünde satar; dolayısıyla Jordan'ın risk toleransı ₺400.000 üzerinde ₺120.000 ile ₺200.000 arasındaki bir düşüşün arasındadır.
Örnek uygundur, çünkü yalnızca Jordan'ın değer kaybına katlanma isteğini ölçer. Jordan'ın, ödenecek kirası ve ₺400.000 tutarının arkasında tasarrufları varken ₺200.000 tutarındaki bir düşüşü karşılayıp karşılayamayacağı ise başka bir sorudur ve onu risk kapasitesi yanıtlar. Aynı maaşa ve aynı ₺400.000 tutarına sahip bir iş arkadaşı çizgiyi ₺60.000 noktasına çekebilir ve iki yanıt da dürüst olur.
Risk toleransını lira cinsinden, kendi tutarınız üzerinden okursunuz. Bu, satmadan elinizde tutacağınız en büyük düşüştür. Tek başına bir yüzde bu çizgiyi gizler, çünkü "%30", Jordan'ın kendi parasının ₺120.000 tutarına dönüşene kadar soyut gelir.
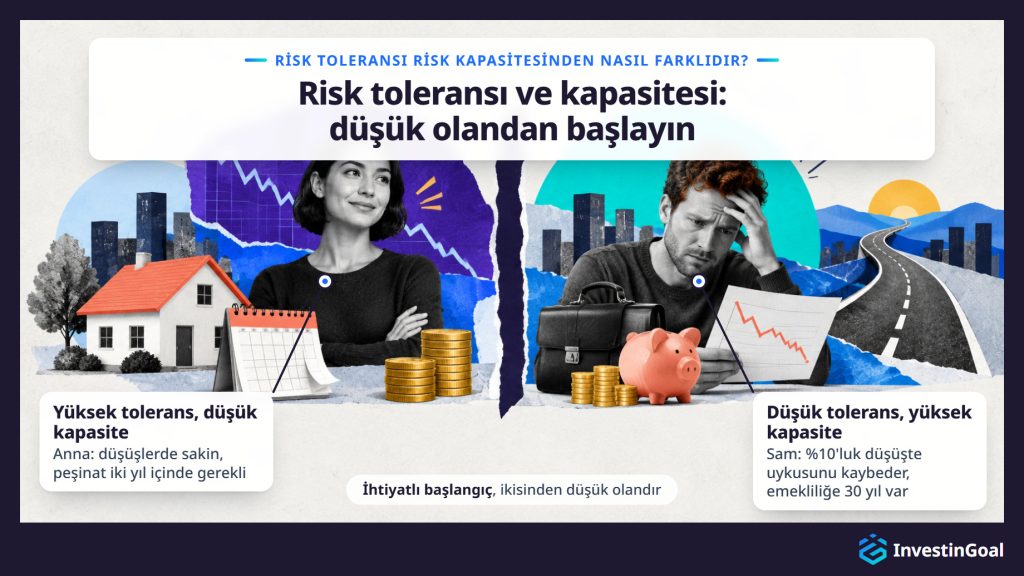
Risk toleransı bir değer düşüşüne katlanma isteğidir; risk kapasitesi ise bir hedefe zarar vermeden kaybı karşılayabilme mali gücüdür. İkisi aynı yatırımcı için zıt yanıtlar verebilir ve ihtiyatlı başlangıç noktası ikisinden düşük olanıdır.
Risk kapasitesi, paranıza dair duygulardan değil, olgulardan oluşur: paraya ihtiyaç duyacağınız zamana kadar olan vade, gelirinizin büyüklüğü ve istikrarı, tasarrufunuz ve acil durum fonunuz, borçlarınız ve yatırılan paraya ne kadar bağımlı olduğunuz. Bu olguların her biri, bir anketin sorabileceği bir şeydir.
Anna piyasalar düşerken sakin kalır, ama Anna'nın parası iki yıl sonra vadesi gelen bir ev peşinatıdır: yüksek risk toleransı, düşük risk kapasitesi. Sam %10'luk bir düşüşte uykusunu kaybeder, ama Sam'in emekliliğine 30 yıl vardır; düzenli bir işi ve bir acil durum fonu vardır: düşük risk toleransı, yüksek risk kapasitesi. Yalnızca isteği ölçen bir test, Anna'nın peşinatını, Anna'nın ihtiyaç duymasından iki yıl önce hisse senetlerine yatırırdı. Yalnızca gücü ölçen bir test ise Sam'i, Sam'in ilk kötü ayda satacağı bir dağılıma koyardı.
İkisinden düşük olan ihtiyatlı başlangıçtır, çünkü her biri diğerinin kaldıramayacağı bir sınır koyar. Birkaç yıl içinde ihtiyaç duyulan para ve arkasında acil durum güvencesi olmayan para, anket ne derse desin oynak varlıkların dışında kalır. Bu ikisinin ötesinde, bazı planlamacılar üçüncü bir boyut ekler: bir hedefin gerektirdiği getiri olan gereken risk; ikisinden düşük olanı hedefe ulaşmak için fazla temkinli kaldığında önem kazanır.
Kişisel yatırımda risk iştahı, bir yatırımcının bir hedefin peşinde aradığı risktir; risk toleransı ise yatırımcının sıkıntı duymadan veya satmadan katlanabileceği kayıptır. Risk iştahı kazanca bakar, risk toleransı yolun üzerindeki düşüşe bakar.
Risk iştahı risk toleransının önüne geçebilir. Güçlü bir getiri yılından sonra yüksek büyümeli teknoloji hisselerine çekilen bir yatırımcının risk iştahı büyüktür ve aynı yatırımcı ilk %20'lik düşüşte satarsa, risk toleransı iştahından küçüktü demektir.
Kurumsal risk yönetiminde risk iştahı başka bir anlam taşır: bir şirketin yönetim kurulunun, kuruluşun stratejisinin peşinde kabul ettiği risk miktarına dair beyanı. Kurumsal anlam kuruluşlara aittir ve burada bir kenara bırakılmıştır.
Risk toleransının farklı düzeyleri nelerdir?
Risk toleransının üç düzeyi düşük (temkinli), orta (ılımlı) ve yüksek (agresif) düzeydir. Düşük bir risk toleransı yalnızca en küçük düşüşleri kabul eder ve istikrarı ilk sıraya koyar; ılımlı olan büyüme ile istikrarı dengede tutar; yüksek olan ise daha yüksek bir beklenen uzun vadeli getiri karşılığında büyük ve uzun düşüşleri kabul eder.
Düzey sayısı bir standart değil, anketi hazırlayanın bir geleneğidir. Çoğu rehber üç düzey kullanır: temkinli, ılımlı ve agresif. Bazıları çok temkinliden çok agresife uzanan beş düzey kullanır; bir müşterinin yanıtlarından otomatik olarak portföy oluşturan ve yöneten çevrimiçi hizmetler olan bazı robo danışmanlar ise düzeyleri sayısal bir puanla değiştirir. Her sürüm aynı çizgi boyunca ilerler: bir uçta daha az büyümeyle satın alınan istikrar, diğer uçta daha az istikrarla satın alınan büyüme. Bu makale üç düzey kullanır ve her düzeyin, hisse senetleri ve tahviller bölümündeki tabloda bir örnek dağılımı vardır. Aşağıda, yaygın ölçekteki üç düzey, büyüme karşılığında kabul ettikleri düşüş miktarına göre sıralanmıştır.
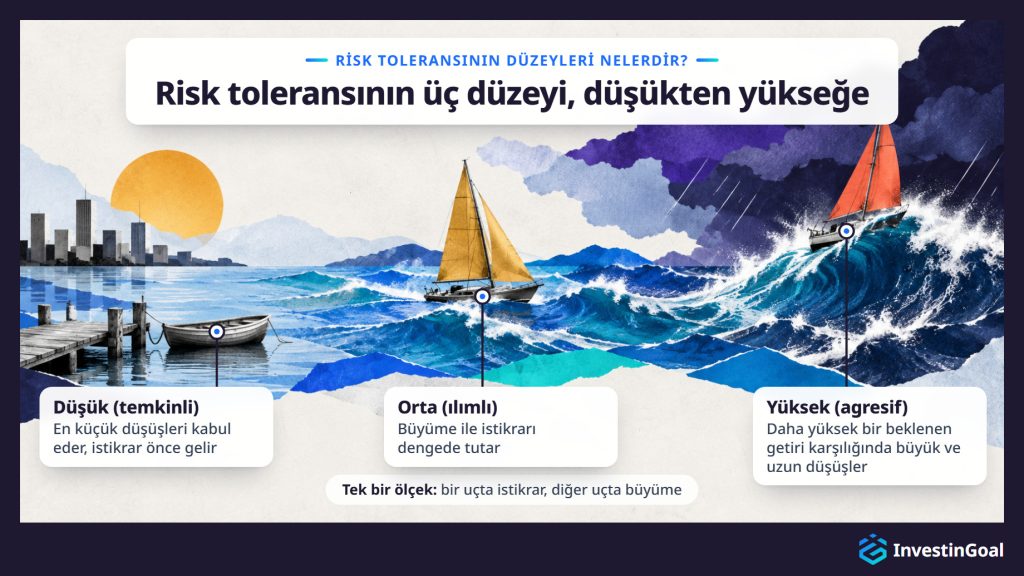
Düşük risk toleransı, ölçeğin en küçük düşüşleri kabul eden, büyümeye karşı istikrara ve sermayenin korunmasına öncelik veren düzeyidir. Düşüşler yatırımcıda sıkıntıya ve satma dürtüsüne yol açar. Bu düzeye temkinli de denir.
Risk toleransı ölçeğinde düşük düzey, yatırımcının büyüme karşılığında en az düşüşü kabul ettiği yerde durur. Düşük düzeydeki bir yatırımcı her düşüşü güvende olması gereken paraya yönelik bir tehdit olarak hisseder; bu yüzden mütevazı bir düşüş bile satma dürtüsü getirir. Ölçeğin bu ucundaki tutuma risk karşıtlığı denir. Risk karşıtı bir yatırımcı, eşit veya daha yüksek beklenen değere sahip riskli bir sonuç yerine kesin bir sonucu tercih eder; örneğin ₺0 veya ₺110.000 kazanma şansı yarı yarıya olan bir seçenek yerine kesin ₺50.000.
Düşük düzeyin vazgeçtiği şey büyümedir. Yine de düşük risk, risksiz demek değildir. Enflasyon nakdi eritir ve faiz oranları yükseldiğinde tahvil fiyatları düşer; bu yüzden temkinli bir yatırımcı derin düşüşleri daha yavaş ve daha sessiz risklerle takas eder. Büyümeyi istikrarla takas etmek temkinli nasıl yatırım yapılır sorusunun ana fikridir ve bu takas, yavaş büyüme hedefe yine de ulaştırdığı sürece geçerlidir.
Orta risk toleransı, ölçeğin büyüme ile istikrarı dengede tutan orta düzeyidir. Yatırımcı büyüme karşılığında yıllık gözle görülür düşüşlere katlanır, ama en derin olanlara değil.
Risk toleransı ölçeğinde orta düzey, düşük ile yüksek düzeyin arasında yer alır. Orta düzeydeki bir yatırımcı, zamanla büyüme karşılığında bir yılın zararla bitebileceğini kabul eder, ama toparlanması yıllar süren türden en derin düşüşlerde satar. Büyüme ve istikrar, paranın anlamlı bir payını alır.
Orta düzeyde bir portföyün de kötü yılları olur. Piyasalar düştüğünde o da düşer, yalnızca agresif bir portföyden daha az; hisse senetleri ve tahviller bölümündeki tablonun 60/40 satırı da ılımlı örnek dağılımın en kötü yılında ne kadar düştüğünü gösterir.
Yüksek risk toleransı, ölçeğin daha yüksek bir beklenen uzun vadeli getiri karşılığında büyük ve uzun düşüşleri kabul eden düzeyidir. Bu düzeye agresif de denir.
Risk toleransı ölçeğinde yüksek düzey, yatırımcının büyüme karşılığında en çok düşüşü kabul ettiği yerde durur. Yüksek düzeydeki bir yatırımcı, portföyün değerinin büyük bir kısmının aylarca veya yıllarca kaybolmasını izleyip elinde tutmaya devam edebilir, çünkü esas olan onlarca yıl boyunca beklenen getiridir. Yüksek bir risk toleransı uzun vadeli yatırımcılar arasında yaygındır, ama yalnızca onlara özgü değildir. Onu yüksek yapan yaş değil, istektir.
Yüksek risk, daha yüksek getirinin garantisi değildir. Daha yüksek getiri uzun dönemlerde beklenir ve yol üzerindeki düşüşler daha derindir. Yüksek bir risk toleransı, risk kapasitesinin izin verdiğinden daha fazla risk almak için asla bir gerekçe değildir, çünkü başlangıç noktası ikisinden düşük olanıdır. Risk kapasitesinin koyduğu sınırın içinde, istikrarın büyümeyle takası agresif nasıl yatırım yapılır sorusunun temelidir.
Risk toleransını etkileyen faktörler nelerdir?
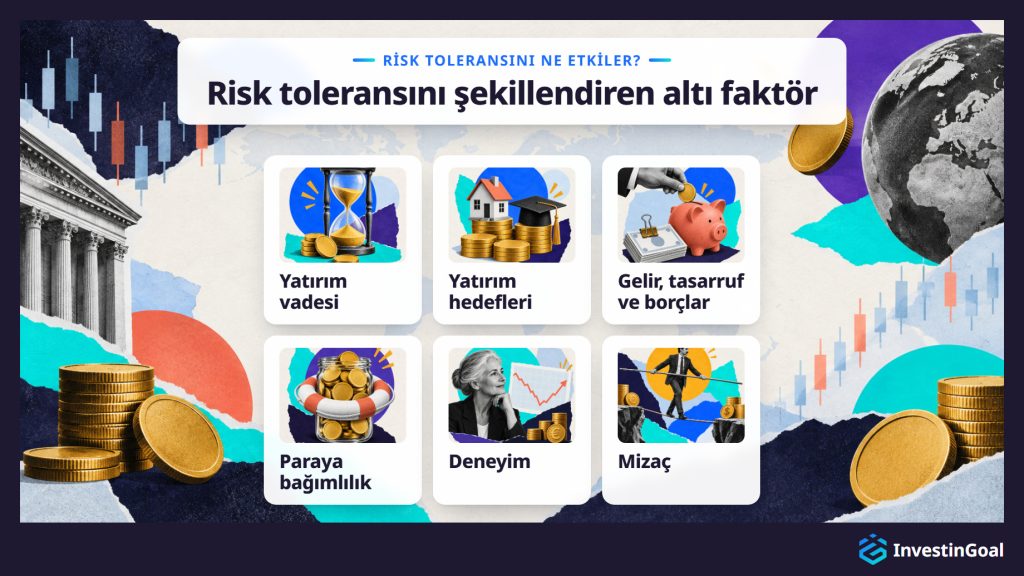
Risk toleransını dördü mali, ikisi kişisel olmak üzere altı faktör etkiler ve bunlar aşağıda listelenmiştir.
- Yatırım vadesi: paraya ihtiyaç duyacağınız zamana kadar kalan yıl sayısı. 25 yıl uzaktaki bir hedef birkaç düşüşten toparlanmak için zaman bırakır, iki yıl uzaktaki bir hedef ise hiç bırakmaz. Toparlanma süresi, yatırım vadesinin neden önemli olduğunun nedenidir ve daha uzun bir vade, risk kapasitesini istekten daha çok artırır.
- Yatırım hedefleri: paranın amaçlandığı mali hedefler; örneğin bir ev, bir çocuğun eğitimi veya emeklilik. Sabit bir tarihi ve sabit bir tutarı olan hedef, ertelenebilen veya küçülebilen bir hedeften daha az düşüş payı bırakır.
- Gelir, tasarruf ve borçlar: gelirin büyüklüğü ve istikrarı, biriktirilmiş tasarruf ve borç olarak ödenmesi gerekenler. Tasarruf ve borçlar birlikte net serveti, yani sahip olunandan borçlu olunanın çıkarılmasını belirler; daha yüksek bir net servet ve daha istikrarlı bir gelir, bir kaybı daha kolay karşılar.
- Paraya bağımlılık: geçim giderleri veya acil durumlar için yatırılan paraya ne kadar bağımlı olduğunuz. FINRA'nın risk toleransına dair yatırımcı rehberi, yatırılan fonlara bağımlılığı onun arkasındaki faktörler arasında sayar. Nakit olarak ayrı tutulan bir acil durum fonu ve az sayıda likidite ihtiyacı bu bağımlılığı azaltır.
- Deneyim: piyasaların nasıl çalıştığına dair bilgi ve piyasa döngülerini izleyerek geçirilen zaman. Bir düşüşü ve bir toparlanmayı görmüş bir yatırımcı, bir düşüşün nasıl hissettirdiğini ve bir toparlanmanın ne kadar sürebileceğini bilir.
- Mizaç: doğası gereği temkinli biri mi yoksa risk alan biri mi olduğunuz. Mizaç isteği en doğrudan etkiler ve yatırım dışında belirsizliği nasıl ele aldığınızda da kendini gösterir.
İlk dört faktör çoğunlukla risk kapasitesini, yani kaybı karşılayabilme mali gücünü etkiler; son ikisi ise risk toleransı olan isteği etkiler. Bu altısının ötesinde, en sık anılan faktör yaştır, çünkü yaş vadeyi ve mali faktörleri birlikte hareket ettirir.
Yatırımda risk toleransı genellikle hayatın başında, yatırımcı gençken, hedeften uzakken, az yükümlülüğü varken ve bir düşüşten toparlanmak için onlarca yılı varken en yüksektir. Gençliğin yükselttiği şey çoğunlukla risk kapasitesidir, yani toparlanma zamanıdır; mizaç değil. Genç bir yeni başlayan kaygılı olabilir, yaşlı bir yatırımcı sakin.
Olağan yanıt zamana dayanır. 25 yaşında, emeklilik parasının herhangi bir düşüşten toparlanmak için yaklaşık 40 yılı vardır ve genç bir yatırımcının çoğu zaman bakmakla yükümlü olduğu kimsesi ve konut kredisi yoktur. Bu olguların her biri kaybı karşılama gücünü, yani risk kapasitesini yükseltir; istek ise kişiye bağlıdır.
Piyasa %40 düştüğünde ikisi de ağırlıklı olarak hisse senedi tutan 25 yaşında ve 60 yaşında iki kişiyi ele alın. 25 yaşındakinin fiyatların toparlanması için kırk yılı ve daha düşük fiyatlardan alım yapan yıllarca yeni katkısı vardır. 60 yaşındakinin ise paraya beş yıl içinde ihtiyacı olabilir ve %40'lık bir düşüş emekliliği geciktirebilir.
Düşüşlerden kaygı duyan genç bir yatırımcı, yaşın önerdiği düzeyden değil, kendi risk toleransından başlar. Bir yatırımcı, yaşın izin verdiği ama sinirlerin ilk kötü yılda taşıyamadığı bir dağılımı satar ve satışla birlikte gençliğin zaman avantajını kaybeder.
Risk toleransı nasıl ölçülür?
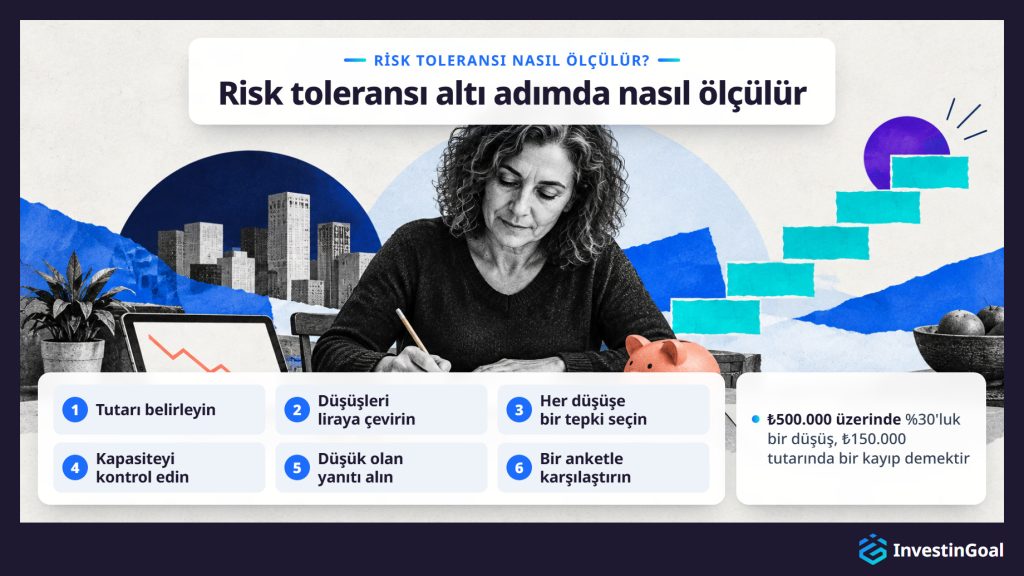
Risk toleransı, lira cinsinden kendi tutarınız üzerinden yürütülen ve görevin dayattığı sırayla aşağıda listelenen altı adımlık bir öz değerlendirme ile ölçülür.
- Tutarı belirleyin: varsayımsal bir portföyü değil, gerçekten yatırmayı planladığınız toplamı yazın. Aşağıdaki örnekler ₺500.000 kullanır. Bunun yerine kendi rakamınızı koyun.
- Düşüşleri liraya çevirin: risk anketlerinin kullandığı düşüşleri (bir yılda %15, bir yılda %20 ila 30, %30 düşen bir toplam) ve %50'lik şiddetli bir düşüşü tutarınıza uygulayın. ₺500.000 üzerinde %15'lik bir düşüş ₺75.000, %30'luk bir düşüş ₺150.000 ve %50'lik bir düşüş ₺250.000 kayıp demektir. Gerçek risk toleransınızı ortaya çıkaran sayı lira rakamıdır, çünkü bir yüzde, kendi paranız olana kadar soyut hissettirir.
- Her düşüşe bir tepki seçin: her lira kaybı için satacak mısınız, elinizde mi tutacaksınız yoksa daha fazla mı alacaksınız, karar verin. Kendi parınızla gerçek bir düşüş yaşadıysanız, fiilen yaptığınız şey şimdi tahmin ettiğinizden daha çok sayılır. Satmadan elinizde tutacağınız en büyük kayıp, lira cinsinden risk toleransınızdır.
- Kapasiteyi kontrol edin: paranın kendisi hakkında üç soruyu yanıtlayın: ona ne zaman ihtiyacınız olacak, arkasında bir acil durum güvencesi var mı ve ona ne kadar bağımlısınız. Birkaç yıl içinde ihtiyaç duyulan para veya arkasında güvence olmayan para, 3. adımda ne dediyseniz deyin düşük bir risk kapasitesine işaret eder.
- Düşük olan yanıtı alın: elinizde tutacağınız en büyük kaybı, hisse senetleri ve tahviller bölümündeki tabloda yer alan üç örnek dağılımın en kötü yıllarıyla karşılaştırarak bir düzeye eşleyin, ardından bu düzey ile risk kapasiteniz arasından düşük olandan başlayın. Düşük risk kapasitesiyle birlikte yüksek bir risk toleransı düşük düzeyden başlar; yüksek risk kapasitesiyle birlikte düşük bir risk toleransı da öyle.
- Bir anketle karşılaştırın: kendi aracı kurumunuzun veya bir robo danışmanın risk toleransı anketini yapın ve sonucunu sizinkiyle karşılaştırın. Bir anket, kendi sorularından oluşan bir tahmin verir. Tahmin bir sağlayıcıdan diğerine değişir, tavsiye değildir ve sakin veya yükselen bir piyasada yapıldığında risk toleransını olduğundan yüksek gösterme eğilimindedir, çünkü yükselen bir piyasa, yatırım riskiyle mi yoksa yalnızca yükselen fiyatlarla mı rahat olduğunuzu ayırt edemez. Bir mali danışman, sorgulayıcı sorular ekler ve kısa bir vadenin yanında agresif bir yanıt gibi uyumsuzlukları fark eder.
Üçüncü adımda kabul ettiğiniz lira kaybını not edin. İleride gerçek bir düşüşü bu rakama göre ölçeceksiniz.
Risk toleransı bir ömür boyunca değişir ve yeniden değerlendirilmesini gerektiren altı durum, yaşam olaylarından piyasadaki ve takvimdeki değişikliklere kadar aşağıda listelenmiştir.
- Aile değişiklikleri: evlilik, boşanma veya bir çocuk, paraya kimin bağımlı olduğunu ve hanenin ne kadar büyük bir güvenceye ihtiyaç duyduğunu değiştirir.
- Kariyer ve gelir değişiklikleri: yeni bir iş, bir zam veya kaybedilen bir iş gelirin istikrarını ve onunla birlikte hanenin ne kadar büyük bir kaybı karşılayabileceğini değiştirir.
- Beklenmedik bir gelir veya büyük bir gider: bir miras veya bir ikramiye risk kapasitesini yükseltebilir; bir ev alımı veya büyük bir fatura düşürebilir.
- Yaş ve yaklaşan bir hedef: her on yıl emekliliğe kadar olan vadeyi kısaltır. Hedef yaklaştıkça daha düşük riske doğru kademeli kayış, yaşa göre nasıl yatırım yapılır sorusunun ana kuralıdır ve kaymanın her adımı tahmini yeniden yapmak için bir andır.
- Büyük bir piyasa hareketi: bir çöküş veya uzun bir yükseliş risk algısını değiştirir ve o anda yaptığınız her tahmini çarpıtır. Tahmini piyasa sakinleştikten sonra yenileyin, asla bir düşüşün ortasında değil.
- Yıllık bir gözden geçirme: yılda bir kez, başka hiçbir şey değişmemiş olsa bile öz değerlendirmeyi güncel tutar üzerinden yeniden yürütün, çünkü lira rakamları portföyle birlikte büyür.
Risk toleransı yatırım türlerinin dağılımını nasıl şekillendirir?
Risk toleransı, yatırım türlerinin dağılımını, paranın en çok düşen tür olan hisse senetlerindeki payını daha istikrarlı tahvillere ve nakde karşı belirleyerek şekillendirir. Bu pay da portföyün beklenen uzun vadeli getirisini ve düşüşlerinin derinliğini belirler.
Zincir başlangıç düzeyinizden başlar: öz değerlendirmeyle bulunan, risk toleransı ile risk kapasitesinden düşük olan. Düşük bir düzey paranın küçük bir payını hisse senetlerine koyar, yüksek bir düzey büyük bir payını hisse senetlerine koyar ve orta düzey bunların arasında durur. Hisse senetlerindeki pay, geri kalanı belirler: paranın hisse senetlerindeki payı ne kadar büyükse, onlarca yıl boyunca beklenen getiri o kadar yüksek ve yol boyunca düşüşler o kadar derindir.
Dağılımı üç yatırım türü, yani varlık sınıfı taşır. Hisse senetleri şirketlerdeki paylardır; en yüksek beklenen getiriye ve en derin düşüşlere sahiptir. Tahviller devletlere, örneğin Türk devlet tahvili ve hazine bonosu, ve şirketlere verilen borçlardır; fiyatları daha istikrarlı, getirileri daha düşüktür. Nakit üçünün en istikrarlısıdır ve enflasyonun erittiği türdür. Nakit, bir tasarruf hesabında veya çok kısa vadeli borçlardan oluşan bir fon olan para piyasası fonunda durur. İlk dağılım, birçok yatırım türü arasından yalnızca bu üçüne ihtiyaç duyar, çünkü birlikte risk toleransının karara bağladığı büyüme ile istikrar arasındaki takası zaten kapsarlar.
Aşağıdaki tablo üç yatırım türünü, her birinin ne olduğu, ne sunduğu ve neye mal olduğu açısından karşılaştırır.
| Yatırım türü | Nedir | Ne sunar | Bedeli |
|---|---|---|---|
| Hisse senetleri | Şirketlerdeki paylar | En yüksek beklenen getiri | En derin düşüşler |
| Tahviller | Devletlere ve şirketlere verilen borçlar | Daha istikrarlı fiyatlar | Daha düşük getiriler |
| Nakit | Tasarruf hesabı veya para piyasası fonu | Üçünün en istikrarlısı | Enflasyonla erir |
Hisse senetlerindeki payı belirledikten sonra, dağılımı elde tutmak; onu kendiniz kurmak, hazır satın almak ve bir hizmete devretmek arasında bir seçimdir.
- İki fonlu bir portföy şablonu: düzeyinizin örnek dağılımını, herhangi bir aracı kurumdan alınan geniş bir hisse senedi endeks fonu ve bir tahvil fonuyla kopyalayın. Endeks fonu, bir piyasa endeksinin tüm hisse senetlerini veya tahvillerini tutar ve birçok endeks fonu, borsada tek bir hisse gibi alınıp satılan ETF'ler (borsada işlem gören fonlar) olarak gelir. İki fon, başlangıç portföy şablonlarının en basitini oluşturur ve dağılımı kendiniz korursunuz.
- Tek bir dengeli veya hedef tarihli fon: dengeli fon sabit bir hisse senedi ve tahvil karışımı tutar; hedef tarihli fon ise, sunulduğu yerde, tarihi yaklaştıkça daha temkinli hale gelen bir karışım tutar. Her iki fon da kendini yeniden dengeler, böylece dağılım sizin hiçbir işlem yapmanıza gerek kalmadan hedefinde kalır.
- Bir robo danışman: bu türden bir hizmet kendi anketini sorar, dağılımı yanıtlarınızdan oluşturur ve sizin için yürütür.
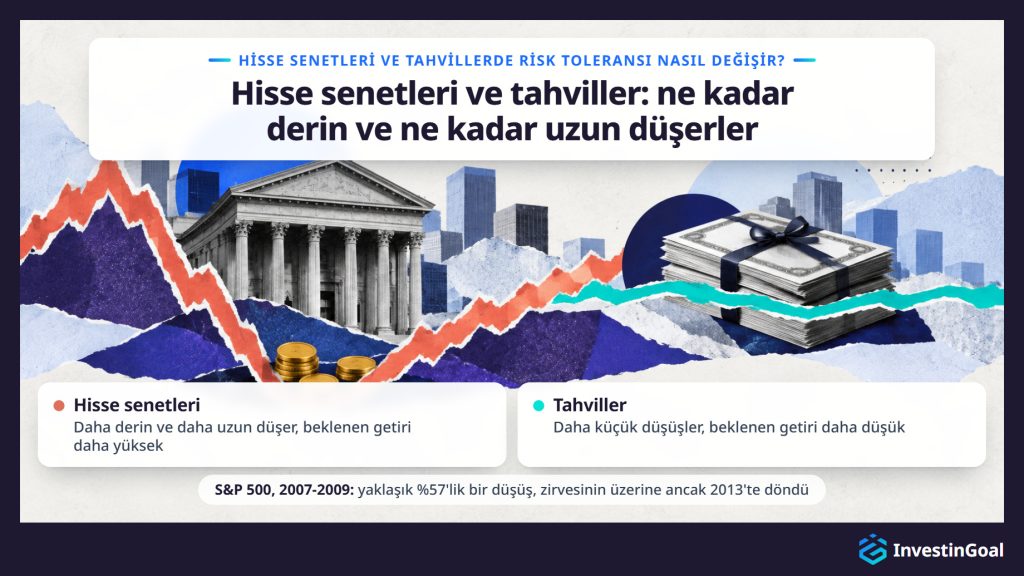
Bir yatırımın gerektirdiği risk toleransı, hisse senetleri ile tahviller arasında her birinin getirdiği düşüşlerin derinliği ve uzunluğuyla değişir. Hisse senetleri daha fazla risk toleransı ister, çünkü daha yüksek bir beklenen uzun vadeli getiri karşılığında daha derin ve daha uzun düşerler ve anaparayı kaybedebilirler. Tahviller daha düşük bir beklenen getiri ve daha küçük düşüşlerle daha azını ister.
S&P 500, 500 büyük ABD şirketini izler ve fiyatı 2007-2009 küresel finansal krizi sırasında, 9 Ekim 2007'deki 1.565,15 kapanış zirvesinden 9 Mart 2009'daki 676,53 kapanışa kadar yaklaşık %57 düştü. Endeks, 28 Mart 2013'e kadar, yani zirveden beş yıldan fazla sonra, 2007 zirvesinin üzerinde kapanmadı. Hisse senetlerinde ₺500.000 üzerinde %57'lik bir düşüş yaklaşık ₺285.000 kayıp demektir. Hisse senetlerinin daha yüksek beklenen getirisi hiçbir garantiyle gelmez.
Tahviller daha az risk toleransı ister, çünkü fiyatları daha az hareket eder ve beklenen getiri karşılığında daha düşüktür. Yine de tahviller risksiz değildir, çünkü faiz oranları yükseldiğinde tahvil fiyatları düşer.
Karar, düşüşlerin derinliğinden çıkar. Paranın hisse senetlerindeki payı ne kadar büyükse, dağılımın istediği risk toleransı o kadar fazladır; dolayısıyla düzey ne kadar düşükse tahvil payı o kadar büyüktür. Bir dağılım seçmek yalnızca bu ölçüte ihtiyaç duyar; bu, hisse senetleri ile tahvilleri karşılaştırmanın ne kadar derin ve ne kadar uzun düştükleri üzerindeki sonucudur. Hangi hisse senetlerinin veya tahvillerin alınacağı ayrı bir seçimdir.
Aşağıdaki tablo, her risk toleransı düzeyi için bir tane olmak üzere üç örnek dağılımı; dağılımları, en kötü takvim yılları ve o yılın ₺500.000 üzerinden lira karşılığı açısından karşılaştırır.
| Düzey | Hisse senetleri | Tahviller | En kötü takvim yılı | ₺500.000 üzerinden en kötü yıl |
|---|---|---|---|---|
| Temkinli | %20 | %80 | Yaklaşık -%10 (1931) | Yaklaşık -₺50.000 |
| Ilımlı | %60 | %40 | Yaklaşık -%27 (1931) | Yaklaşık -₺135.000 |
| Agresif | %80 | %20 | Yaklaşık -%35 (1931) | Yaklaşık -₺175.000 |
Dağılımlar ve en kötü takvim yılları: büyük bir ABD fon yöneticisi olan Vanguard'ın model portföy dağılımları ve 1926'dan beri yayımlanmış yıllık getiri geçmişi. Üç dağılım örnektir, öneri değildir ve geçmiş performans gelecekteki sonuçları garanti etmez.
Hisse senedi payındaki her artış en kötü yılı derinleştirir: temkinli ile agresif dağılım arasında ₺500.000 üzerinden yaklaşık ₺50.000 düzeyinden yaklaşık ₺175.000 düzeyine, üç kattan fazla. Başlangıç için seçilecek dağılım, kendi tutarınız üzerinden lira cinsinden en kötü yılı, elinizde tutacağınız bir kayıp olan dağılımdır.
Üç uygulama bir portföyü zaman içinde risk toleransıyla uyumlu tutar ve aşağıda her birinin önlediği sapmayla birlikte listelenmiştir.
- Varlık dağılımı: düzeyiniz için belirlenmiş hisse senetleri, tahviller ve nakit arasındaki pay, yukarıdaki tablodaki örnek dağılımlarda olduğu gibi. Yazılı bir dağılım, tek seferde bir alımla dürtüyle kurulmuş bir portföyün sapmasını önler. Dağılımı yazılı bir hedef olarak korumak, varlık dağılımının neyi içerdiğinin ana kısmıdır. Yeni para aynı dağılımla girer ve dağılım, piyasa hareket ettiğinde değil, risk toleransı veya risk kapasitesi tahmini değiştiğinde değişir.
- Çeşitlendirme: her yatırım türünün geniş endeks fonları aracılığıyla birçok varlığa yayılması. Çeşitlendirme, riskinin birkaç şirkete yaslandığı bir portföyün sapmasını önler. Geniş bir fon, ders kitabındaki çeşitlendirme tanımını tek bir alımda sunar; ancak çeşitlendirme kâr garantisi vermez ve zarara karşı korumaz.
- Yeniden dengeleme: piyasalar dağılımı kaydırdıktan sonra onu hedefine geri getirmek. 60/40 ile başlayın; hisse senetlerinde ₺300.000 ve tahvillerde ₺200.000 olsun. Hisse senetlerinin %30 yükseldiği ve tahvillerin yatay kaldığı bir yıldan sonra portföy hisse senetlerinde ₺390.000 ve tahvillerde ₺200.000 tutar; bu yaklaşık 66/34'tür, seçilenden daha riskli bir dağılım. Yükselenin bir kısmını satıp düşeni almak düzeyi geri getirir; yılda bir kez veya bir tür beş yüzde puanı gibi belirlenmiş bir bandı aştığında.
Aşağıdaki tablo üç uygulamayı, her birinin ne olduğu, önlediği sapma ve nasıl uygulandığı açısından karşılaştırır.
| Uygulama | Nedir | Önlediği sapma | Nasıl uygulanır |
|---|---|---|---|
| Varlık dağılımı | Düzeyiniz için belirlenmiş hisse senedi, tahvil ve nakit payı | Dürtüyle kurulmuş bir portföy | Yazılı hedef; yeni para aynı dağılımla |
| Çeşitlendirme | Her türün birçok varlığa yayılması | Riskin birkaç şirkete yaslanması | Geniş endeks fonları |
| Yeniden dengeleme | Dağılımı hedefine geri getirmek | Piyasalar hareket ettikten sonra daha riskli bir dağılım | Yılda bir kez veya belirlenmiş bir bandı aşınca |
SEC (Securities and Exchange Commission), ABD menkul kıymet piyasalarının federal düzenleyicisidir. Üç uygulamayı, investor.gov'da yayımlanan Beginners' Guide to Asset Allocation, Diversification, and Rebalancing yatırımcı rehberinde tek bir rutin olarak ele alır. Üç uygulamanın hepsi ayrıca tek bir dengeli fonun veya, sunulduğu yerde, piyasalar hareket ettikçe kendini yeniden dengeleyen bir hedef tarihli fonun içine de sığar.
Risk toleransı emeklilik hesaplarında her hesabın kendi kurallarıyla uygulanır. Bir işverenin çalışanlarına sunduğu emeklilik planında, bu tür planların bulunduğu yerlerde, çoğu zaman planın fonları veya yatırım hatları arasından seçim yaparsınız ve seçim yapmayan herkesin parasını genellikle bir varsayılan yatırım alır. Bir aracı kurumla veya başka bir sağlayıcıyla kendiniz açtığınız bir emeklilik hesabında dağılımı ya da sağlayıcının sunduğu yatırım hatlarından birini siz seçersiniz. Her iki hesaptaki paranın da emekliliğe kadar orada kalması amaçlandığı için, çoğu zaman erken çekimler için bir maliyet veya vergiyle birlikte, o havuzdaki risk alma kapasitesi daha yüksektir.
İşverenin planı seçimi, planın sunduğu fonlara veya hatlara daraltır. Varsayılan yatırım, planın bir tane varsa, hiçbir şey seçmezseniz katkılarınızın gittiği fondur. Amerika Birleşik Devletleri'nde, büyük bir fon yöneticisi olan Vanguard, How America Saves 2024 raporunda, çalışanları otomatik olarak kaydeden ve yönettiği planların %98'inin bu varsayılan olarak hedef tarihli bir fon kullandığını buldu; beklenen emeklilik yılınıza ayarlanmış bir hedef tarihli fon, zamanla daha temkinli hale gelen bir karışımı zaten tutar. İşverenin katkılarınızın üzerine para eklediği yerlerde, bu para genellikle sizin seçtiğiniz aynı karışıma gider.
Kendiniz açtığınız bir emeklilik hesabı, seçimin daha fazlasını size bırakır. Sağlayıcının izin verdiğine bağlı olarak düzeyinizin örnek dağılımının iki fonunu, tek bir dengeli fonu veya, sunulduğu yerde, bir hedef tarihli fonu satın alabilir, düzeyinize en yakın yatırım hattını seçebilir ya da hesabı bir robo danışmana devredebilirsiniz.
Paranın harcanabilmesinden önceki uzun bekleyiş, risk kapasitesini yükselten şeydir. Emeklilikten onlarca yıl uzaktaki bir yatırımcı için, o zamana kadar kolayca harcayamayacağı para, düşüşlerden toparlanmasına izin veren uzun vadeye sahiptir. Bu yüzden bir yatırımcı farklı havuzlarda farklı düzeyler tutabilir: 30 yıl dokunulmadan duracak bir emeklilik hesabında agresif bir dağılım ve vadesi üç yıl sonra gelen bir ev peşinatı parasını oynak varlıkların tamamen dışında tutmak. Düzeyi havuz havuz belirlemek, risk toleransının emeklilik için nasıl yatırım yapılır sorusuna girme biçimidir.
Bir portföy yatırımcının risk toleransıyla uyuşmazsa ne olur?
Bir portföy yatırımcının risk toleransıyla uyuşmazsa, yatırımcı uyumsuzluğun bedelini her iki yönde de öder. Çok fazla risk, düşüşten sonra satışa yol açar; bu kaybı kalıcı hale getirir ve en maliyetli sonuçtur. Çok az risk ise daha yavaş büyüme, daha geç ulaşılan veya kaçırılan bir hedef ve enflasyona karşı zemin kaybeden nakit demektir.
Çok fazla risk ilk derin düşüşte kendini gösterir. Dağılımı, yatırımcının katlanabileceğinden daha fazla düşen bir yatırımcı satar ve düşüşten sonra satmak, kâğıt üzerindeki bir kaybı kalıcı bir kayba çevirir; çoğu zaman yatırımcının artık sahip olmadığı toparlanmadan önce. Yatırım fonlarını araştıran ve derecelendiren bir ABD firması olan Morningstar'ın Mind the Gap çalışması, ABD fonlarına yatırılan ortalama doların 2023'e kadar on yılda, yatırımcılar yanlış anlarda alıp sattığı için, fonların kendisinden yılda yaklaşık yüzde 1,1 puan daha az kazandığını buldu.
Çok az riskin bedelini görmek daha zordur. Yatırımcının düzeyinden daha temkinli bir dağılım daha yavaş büyür; böylece yatırımcı bir hedefe daha geç ulaşır veya kaçırır ve nakitte tutulan para her yıl enflasyona karşı alım gücü kaybeder.
Kötü bir yıl boyunca elinizde tutabileceğiniz bir dağılım her iki bedelden de kaçınır, çünkü satılmayacak kadar temkinli ve hedefe ulaşacak kadar büyüyen bir dağılımdır.
Bir yatırım platformunda hesap açarken risk toleransı neden sorulur?
Bir yatırım platformunda hesap açarken risk toleransı sorulur, çünkü Türkiye'nin kuralları bir kurumun önerdiği yatırımların size uygun olup olmadığını kontrol etmesini gerektirir. SPK'nın kuralları, yatırım öneren veya portföy yöneten bir kurumun bunların müşteriye uygun olup olmadığını kontrol etmesini gerektirir ve risk toleransı sorusu, çoğu platformun bu bilginin bir kısmını topladığı yoldur.
Soru genellikle iki biçimden birinde gelir. Bazı hesap formları sizden temkinliden agresife bir profil seçmenizi ister. Diğerleri gelir, büyüme veya spekülasyon gibi bir yatırım hedefi ister. Aynı soru, bir işverenin emeklilik planına katıldığınızda veya kendiniz bir emeklilik hesabı açtığınızda da sıklıkla karşınıza çıkar.
Yanıtınızın ne işe yaradığı platforma bağlıdır. Bir robo danışmanda yanıtlar, hizmetin yürüteceği dağılımı belirler. Temkinli bir yanıt tahvil ağırlıklı bir portföy, agresif bir yanıt hisse senedi ağırlıklı bir portföy üretir. Kendi kendine yönetilen bir aracı kurumda kendi yatırımlarınızı siz seçersiniz ve yanıt, aracı kurumun yaptığı her önerinin arkasındaki profil olur. Yanıt ayrıca, bir varlığı belirli bir tarihten önce belirli bir fiyattan alma veya satma hakkı veren sözleşmeler olan opsiyonlarda işlem yapma onayı gibi işlem izinlerini de etkileyebilir. Deneyimli bir yatırımcı gibi görünmek için risk toleransını olduğundan yüksek beyan etmek, sizi bilerek seçmediğiniz ürünlere ve kayıplara açık hale getirir. Bir robo danışman yanıtınıza her gün göre hareket eder; kendi kendine yönetilen bir aracı kurum ise onu dosyada tutar ve seçimleri size bırakır; bu karşıtlık, yeni başlayan biri için hangi yatırım platformunun en iyi olduğu sorusundaki ilk sınamadır.
Yeni bir yatırımcı için risk toleransının değerlendirilmesi nasıl değişir?
Risk toleransının değerlendirilmesi yeni bir yatırımcı için değişir, çünkü yeni bir yatırımcı öz değerlendirmenin geçmiş davranış adımını henüz kullanamaz. Geriye bakılacak bir piyasa düşüşü olmadığı için yeni bir yatırımcı, düzeyi gerçekten planlanan tutar üzerinden lira öz değerlendirmesiyle tahmin eder. Tahmin, risk toleransı ile risk kapasitesinden düşük olandan ve yatırımcı emin değilse bir alt düzeyden başlar.
Geçmiş davranış yöntemi hafızaya dayanır: piyasalar son düştüğünde nasıl tepki verdiğiniz. Yeni bir yatırımcının böyle bir hafızası yoktur; bu yüzden öz değerlendirmedeki tepkiler, gerçekten planlanan tutarın lira kayıpları üzerinden önceden yapılmış seçimlerdir ve henüz hiçbir şey onları doğrulamaz.
Emin olunmadığında bir düzey aşağıdan başlamak çok az maliyetlidir. Bir düzey fazla temkinli bir dağılım bir yıl boyunca biraz daha yavaş büyür; bir düzey fazla agresif bir dağılımı ise yatırımcı ilk düşüşünde satabilir. Sakin bir piyasada yapılan bir anket risk toleransını olduğundan yüksek gösterme eğilimindedir ve yeni bir yatırımcının bunu düzeltecek geçmiş bir düşüşü yoktur; bu, düşük başlamak için bir neden daha.
Kâğıt üzerinde işlem (paper trading), bir demo hesapta sanal parayla yatırım yapmak demektir. Bir portföyün nasıl hareket ettiğini gösterir, ama kendi paranızı kaybetmenin nasıl hissettirdiğini göstermez. Risk toleransının ölçtüğü şey o histir ve onu yalnızca gerçek para üretir.
Gerçek parayla geçen ilk yıl, tahmini doğrulayan veya düzelten ölçümdür ve ilk gerçek düşüşü sınavdır. Temkinli bir tahmin bir hedefi erişilmez de bırakabilir ve iyi eşleşmiş bir dağılım bile eşleşmenin kapsamadığı riskleri açıkta bırakır.
Risk toleransı, lira cinsinden düşüş yatırımcının öz değerlendirmede kabul ettiği rakamla karşılaştığında ilk piyasa düşüşüyle sınanır. O rakamın içindeki bir düşüşte elinde tutmak tahmini doğrular. O rakamın içinde katlanılmaz çıkan bir düşüş ise yatırımcının risk toleransını olduğundan yüksek beyan ettiğini gösterir.
Bir piyasa gerilemesinde para kaybetmek, her risk toleransı düzeyinde normaldir. Temkinli örnek dağılımın da kayıp yılları olmuştur ve ilk düşüş, yeni bir yatırımcının lira cinsinden bir kaybın nasıl hissettirdiğini öğrendiği andır.
Bir kayıp ancak yatırımcı yatırımı sattığında kalıcı olur. O zamana kadar kâğıt üzerinde bir kayıptır ve kâğıt üzerindeki bir kaybı yalnızca elinde tutmak telafi eder. S&P 500'ün, hisse senetleri ve tahviller bölümünün gösterdiği gibi, 2007-2009 düşüşünden sonra zirvesine geri dönmesi yıllar aldı ve o yıllar boyunca elinde tutan yatırımcılar toparlanmayı yakalayanlardı.
Elinde tutmak, plan zaten yerindeyken en iyi işler. Düzenli katkılar aynı dağılımla girmeye devam eder; böylece yeni para daha düşük fiyatlardan alır ve yeniden dengeleme düşen türü alır, panik satışının tersi.
Kabul ettiğiniz rakamın içinde katlanılmaz çıkan bir düşüş, risk toleransınızı olduğundan yüksek beyan ettiğinizi gösterir. Yanıt, piyasa sakinleştikten sonra yeni para için düzeyi düşürmektir; öz değerlendirmenin önlemek için tasarlandığı kaybı kalıcı hale getirecek şekilde dipte satmak değil.
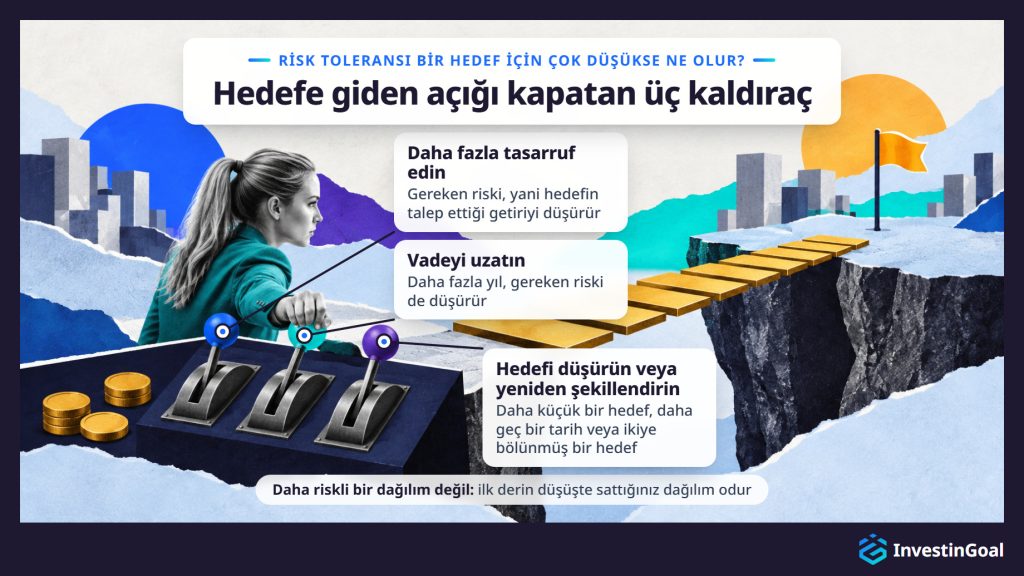
Risk toleransı bir yatırım hedefine ulaşmak için çok düşük olduğunda, yatırımcı açığı daha fazla tasarruf ederek, vadeyi uzatarak veya hedefi düşürerek ya da yeniden şekillendirerek kapatır; ilk düşüşte satacağı daha riskli bir dağılımla değil. Açık, hedef yatırımcının düzeyindeki dağılımın kazanması beklenebilecek olandan daha yüksek bir getiri talep ettiğinde açılır. Talep edilen bu getiriye gereken risk denir.
15 yılda ₺5.000.000 tutarına ulaşmak için ayda ₺15.000 ile ₺2.700.000 katkı yapmak gerekir ve geri kalanı getirilerden gelmelidir: yılda yaklaşık %7,6. Düzeyinizdeki dağılımın bu getiriyi kazanması beklenemediğinde, hedef mevcut haliyle erişilmezdir. Bu getiriler, yılda %3'e yakın bir enflasyon varsayar: fiyatların daha hızlı yükseldiği Türkiye'de hedefin kendisi her yıl daha pahalıya mal olur ve gerektirdiği getiri fiyatlarla birlikte yükselir.
Daha riskli bir dağılım bariz çözüm gibi görünür ve yanlış olanıdır. Düzeyinizin üzerindeki bir dağılım, ilk derin düşüşte sattığınız dağılımdır ve satış, hedefi eskisinden daha uzağa bırakan bir kaybı kalıcı hale getirir.
Bunun yerine üç kaldıraç açığı kapatır. Daha fazla tasarruf etmek gereken riski düşürür. Ayda ₺17.500, aynı ₺5.000.000 tutarına 15 yılda yılda yaklaşık %5,8 ile ulaşır. Vadeyi uzatmak aynı işi görür. Ayda ₺15.000, 20 yılda ₺5.000.000 tutarına yılda yaklaşık %3,2 ile ulaşır. Hedefi düşürmek veya yeniden şekillendirmek diğer taraftan işler. Ayda ₺15.000, 15 yıl boyunca ₺4.000.000 tutarına yılda yaklaşık %5 ile ulaşır.
Aşağıdaki tablo, başlangıç planını ve üç kaldıracı aylık tasarruf, yıl, hedef ve yıllık gereken getiri açısından karşılaştırır.
| Plan | Aylık tasarruf | Yıl | Hedef | Yıllık gereken getiri |
|---|---|---|---|---|
| Başlangıç planı | ₺15.000 | 15 | ₺5.000.000 | Yaklaşık %7,6 |
| Daha fazla tasarruf | ₺17.500 | 15 | ₺5.000.000 | Yaklaşık %5,8 |
| Vadeyi uzatmak | ₺15.000 | 20 | ₺5.000.000 | Yaklaşık %3,2 |
| Hedefi düşürmek veya yeniden şekillendirmek | ₺15.000 | 15 | ₺4.000.000 | Yaklaşık %5 |
Hedefi düşürmek veya yeniden şekillendirmek, daha küçük bir hedef, daha geç bir tarih veya ikiye bölünmüş bir hedef anlamına gelir; her biri gereken riski düzeyinizin erişebileceği bir noktaya getirir. Hedefin kendisini yeniden gözden geçirmek, yatırım hedefleri nasıl belirlenir sorusunu bilmenin bir parçasıdır ve yatırım planı, yatırımcının hedefleri, vadeyi ve risk toleransını bir araya getirdiği ve birbirine karşı kontrol ettiği yerdir.
Düşük bir risk toleransı hâlâ yatırım riskleri taşır, çünkü işaret ettiği dağılım derin düşüşleri üç başka riskle takas eder: nakdin alım gücünü eriten enflasyon; faizler yükseldiğinde tahvil fiyatlarını düşüren faiz oranı riski; ve kaçırılan bir hedef olan yetersiz kalma.
Enflasyon, nakit üzerinde görünür bir düşüş olmadan işler. Yılda %3 enflasyonda, hiçbir getiri sağlamayan nakitte tutulan ₺500.000, on yıl sonra bugün yaklaşık ₺372.000 tutarının aldığını alır, çünkü 1 ÷ 1,03¹⁰ yaklaşık 0,74'tür: bakiye hiç düşmediği halde alım gücünün yaklaşık dörtte biri gitmiştir. Tüketici fiyatlarının son üç yılda ortalama yılda yaklaşık %49,1 arttığı Türkiye'de nakit, bu örnekten çok daha hızlı alım gücü kaybeder.
Faiz oranı riski tahvillerde işler. Faiz oranları yükseldiğinde yeni tahviller daha fazla öder; bu yüzden mevcut tahvillerin fiyatı getirileri eşleşene kadar düşer. 2022'de, oranlar hızla yükselirken, geniş ABD tahvil piyasasının Bloomberg US Aggregate endeksi yaklaşık %13 kaybetti; bu, endeksin tarihindeki en kötü takvim yılıydı.
Yetersiz kalma üçüncü risktir. Az düşen bir dağılım çok az da büyüyebilir; böylece hedef, temkinli dağılımın kazanamadığı miktar kadar kaçırılır. Enflasyon, faiz oranları ve yetersiz kalma, hiçbir dağılımın kaçamadığı daha geniş yatırım risklerine aittir.
Risk toleransını eşleştirmek yatırım riskini yönetmek için yeterli değildir, çünkü eşleşen dağılım yalnızca portföyün bir bütün olarak ne kadar düşebileceğini belirler. Eşleşen dağılım, tek bir varlığın çökmesine veya bir düşüşün dibinde satışa zorlayan bir nakit ihtiyacına karşı korumaz.
İlk boşluk yoğunlaşmadır. Tek bir hisse senedindeki veya birkaçındaki para, yatırımcının düzeyi ne olursa olsun tüm değerini kaybedebilir. Lehman Brothers, Eylül 2008'de iflas başvurusunda bulunduğunda en büyük ABD yatırım bankalarından biriydi ve hisseleri neredeyse değersiz hale geldi. Bu yüzden yatırımcı hisse senedi payını, risk toleransıyla uyumlu tutan uygulamalar arasında yer alan çeşitlendirmeyle geniş fonlar aracılığıyla tutar; böylece hiçbir tek şirket onu batıramaz.
İkinci boşluk zorunlu satıştır. Bir düşüş sırasında bir iş kaybı veya büyük bir fatura, dipte bir satışa zorlayabilir; risk toleransının kaçınmak için tasarlandığı kayıp tam da budur. Bir acil durum fonu acil durumu öder, böylece portföyün satılması gerekmez. Olağan ilke, dağılımın dışında nakitte tutulan üç ila altı aylık giderdir. Geniş fonlar ve bir acil durum fonu, eşleşmenin koruyamadığı yerde yatırımcıyı korur ve her ikisi de yatırım riski nasıl yönetilir gibi daha geniş sorunun parçasıdır.








