
ETF: Yeni Başlayanlar İçin Eksiksiz Rehber
ETF (borsada işlem gören fon), bir varlık sepetini barındıran ve tek bir hisse senedi gibi borsada işlem gören yatırım fonudur. Yeni başlayan biri tek bir ETF alımıyla yüzlerce, hatta binlerce menkul kıymetten pay sahibi olur. ETF'lerin çoğu S&P 500, MSCI World veya FTSE 100 gibi bir endeksi izler. Yatırım fonlarının aksine bir ETF gün boyunca piyasa fiyatlarından işlem görür, genellikle daha ucuzdur ve tek bir payın fiyatı dışında bir minimum tutar istemez.
ETF'ler beş ana türe ayrılır: hisse senedi, tahvil, emtia, sektör ve tematik ile ESG ETF'leri. Yeni başlayanların çoğu geniş piyasayı izleyen bir hisse senedi ETF'iyle başlar. AB'de ve Birleşik Krallık'ta ayrıca temettüleri yeniden yatıran birikimli ETF'ler ile temettüleri nakit olarak ödeyen dağıtımlı ETF'ler arasında seçim yaparlar.
Geniş piyasayı izleyen bir ETF aynı zamanda en ucuz seçenektir. Geniş piyasayı izleyen endeks ETF'leri yılda %0,03 ile %0,20 arasında ücret alır. Buna aracı kurum komisyonları ve alış-satış farkı (spread) eklenir. Aktif yönetilen fonlar ise çoğu zaman %0,50 ile %1,50 arasında ücret alır. 2025'te aktif yönetilen ABD büyük şirket fonlarının %79'u S&P 500'den daha kötü performans gösterdi. Düşük maliyet riski ortadan kaldırmaz. S&P 500, 2007–2009 mali krizinde %57, 2020 COVID-19 çöküşünde ise %34 düştü. Bu yüzden ETF'ler uzun yıllar boyunca yatırımda kalabilecek paraya uygundur.
Uzun yıllar yatırım yapmak, her yerde aynı olan dört adımla başlar: düzenlenmiş bir aracı kurumda hesap açmak, para yatırmak, bir ETF seçmek ve alım emri vermek. Hesap türü ülkeye göre değişir. Türkiye'deki yeni başlayanlar GCM Yatırım, Midas veya Interactive Brokers gibi platformları kullanır. Türkiye'deki yatırımcılar yabancı bir aracı kurumdaki hesap üzerinden ABD'de işlem gören ETF'leri alabilir. Hangi ETF'lerin alınabileceğine dair bir sınır yoktur ve AB'deki KID gibi bir belge de yoktur.
Bu fonlar arasından yeni başlayan biri ilk ETF'ini beş ölçüte göre seçer: endeks, gider oranı, fon büyüklüğü, kopyalama yöntemi ve birikimli ile dağıtımlı arasındaki tercih. Platform en son gelir. Yeni başlayan kişi platformu dört etkene göre değerlendirir: ETF çeşitliliği, toplam maliyet, düzenleme ve sunduğu hesap türü.
Bugün sizi bu rehbere getiren nedir?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
ETF nedir?
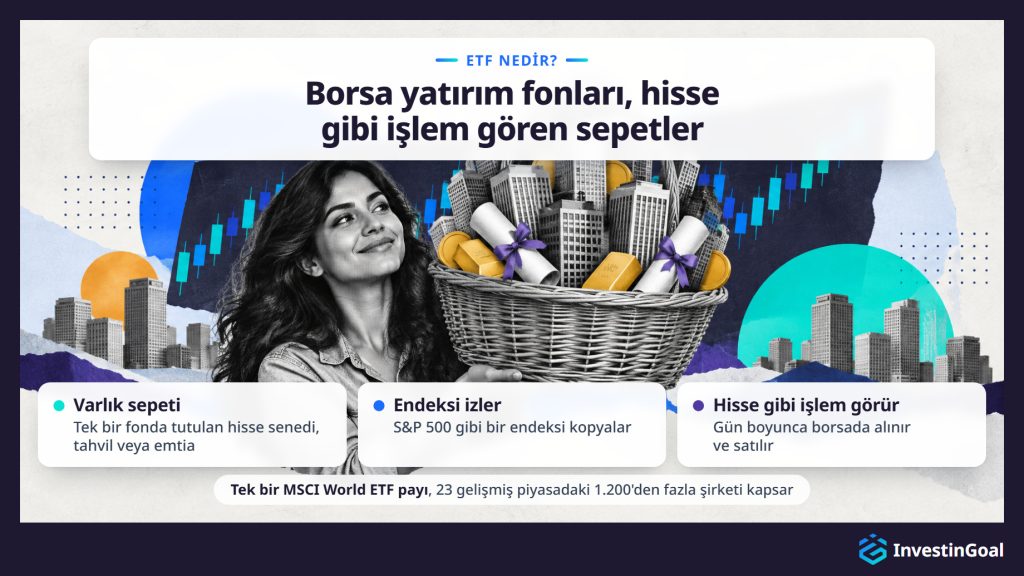
ETF (borsada işlem gören fon), hisse senedi, tahvil veya emtia gibi bir varlık sepetini barındıran ve tek bir hisse senedi gibi borsada işlem gören yatırım fonudur. Tek bir ETF alımı, şirket hisselerini tek tek almak yerine, yatırımcıya tek işlemde onlarca veya binlerce menkul kıymete erişim sağlar.
Bir ETF sağlayıcısı, S&P 500 veya MSCI World gibi bir piyasayı ölçen menkul kıymetler listesi olan bir endeksin performansını kopyalamak üzere seçilmiş bir varlık grubunu barındıran fon oluşturur. S&P 500, piyasa değerine göre ABD'de işlem gören en büyük 500 şirketi izler. En büyük sağlayıcılar arasında dünyanın en büyük varlık yöneticisi BlackRock'ın ETF markası iShares, ikinci büyük olan Vanguard ve Avrupa'nın en büyüğü Amundi yer alır. Yatırımcılar daha sonra fonun paylarını, borsada işlem gören herhangi bir şirketin hisselerini alıp satar gibi alıp satar. Her ETF payının fiyatı işlem günü boyunca arz ve talebe göre değişir, ancak fonun elinde tuttuğu varlıkların değerini yakından yansıtır.
Bu yapı, yeni başlayanlara tek bir alımla çeşitlendirme sağlar. Çeşitlendirme, paranın çok sayıda menkul kıymete yayılması demektir. Dengeli bir portföy oluşturmak için onlarca hisse senedini tek tek araştırıp almak yerine, yatırımcı geniş piyasayı izleyen tek bir ETF alabilir ve o endeksteki her şirketin orantılı bir payına hemen sahip olur. Örneğin bir FTSE 100 ETF'inin tek bir payı, Londra Menkul Kıymetler Borsası'nda işlem gören en büyük 100 şirkete erişim sağlar. Bir MSCI World ETF'inin tek bir payı ise 23 gelişmiş piyasadaki 1.200'den fazla şirketi kapsar.
ETF'ler, ortak yatırım fonları gibi daha geniş bir kategoriye aittir. Diğer fonlardan farklı olarak borsada işlem görürler ve yatırımcılar piyasa açıkken istedikleri zaman, o anda piyasanın sunduğu fiyattan alıp satabilir. ETF'lere yatırım yapmak isteyen yeni başlayan biri bunları hisse senedi gibi bir aracı kurum üzerinden alır.
Bir ETF endeksi nasıl izler?
Bir ETF, izlediği endeksle aynı menkul kıymetleri aynı oranlarda elinde tutarak endeksi izler. Böylece fonun getirisi zaman içinde endeksin performansını yakından yansıtır.
Okumaya devam edin
Bu sürece endeks kopyalama denir ve iki ana biçimi vardır. Fiziksel kopyalama, ETF'in endeksteki menkul kıymetlerin tamamını veya temsili bir örneğini satın alıp elinde tutması demektir. Örneğin fiziksel olarak kopyalanan bir S&P 500 ETF'i, S&P 500'deki 500 şirketin hepsinin hissesini endekse uygun ağırlıklarla elinde tutar. Endeks sağlayıcısı endeksin bileşimini değiştirdiğinde ETF de elindekileri buna göre ayarlar.
Sentetik kopyalama farklı çalışır. ETF menkul kıymetleri satın almak yerine, çoğunlukla bir banka olan bir karşı tarafla swap sözleşmesi imzalar ve karşı taraf endeksin getirisini ödemeyi üstlenir. Sağlayıcılar sentetik kopyalamayı geniş piyasa fonlarında daha az, erişimi zor piyasalarda veya emtialarda ise daha sık kullanır.
Her iki durumda da fon, elinde tuttuğu varlıkların toplam değeri olan net aktif değerini (NAV) her işlem gününün sonunda hesaplar. ETF'in borsadaki piyasa fiyatı gün içinde NAV'dan biraz farklı olabilir, ancak arbitraj bu farkı küçük tutar. ETF'in getirisi ile endeksin getirisi arasındaki farka izleme farkı denir. S&P 500, FTSE 100 veya MSCI World gibi büyük endeksleri izleyen, iyi yönetilen geniş piyasa ETF'lerinde bu fark genellikle yılda yüzde puanın küçük bir kesridir.
Her ETF, kopyalama yöntemini bilgi formunda belirtir. Bilgi formu, sağlayıcının her fon için yayımladığı özet belgedir ve fonun izlediği endeksin ve yıllık maliyetin yanında yer alır. Bu bilgiler, yeni başlayanın ilk fonu almadan önce bilmesi gereken ETF'lerin nasıl çalıştığı konusunun bölümlerini kapsar.
ETF ile yatırım fonu arasındaki fark nedir?
ETF, yatırım fonundan esas olarak yatırımcıların onu nasıl alıp sattığı bakımından ayrılır. ETF'ler gün boyunca borsada değişen piyasa fiyatlarından işlem görür. Yatırım fonu paylarını ise yatırımcılar günde yalnızca bir kez, fonun kapanış net aktif değerinden alıp satabilir. ETF'lerin gider oranları da daha düşük olma eğilimindedir ve tek bir payın fiyatı dışında bir minimum yatırım tutarı yoktur.
Okumaya devam edin
Gün içi işlem en görünür farktır, çünkü bir ETF emri saniyeler içinde güncel piyasa fiyatından gerçekleşir. Yatırımcı bir yatırım fonu aldığında fon emri piyasa kapandıktan sonra, gün sonu NAV'ından gerçekleştirir. Uzun vadeli yatırımcılar için bu fark pratikte çoğu zaman önemli değildir, ancak ödedikleri fiyatı tam olarak kontrol etmek isteyenlere ETF'lerde daha fazla esneklik sağlar.
Maliyet ikinci farktır, çünkü geniş piyasayı izleyen endeks ETF'leri çoğu zaman yılda %0,03 ile %0,20 arasında gider oranı alır. Morningstar'ın ABD Fon Ücretleri Araştırması 2026'ya göre, aktif ABD hisse senedi fonlarının varlık ağırlıklı ortalama gider oranı 2025'te %0,58 iken geniş endeks fonlarında %0,09'du. Birçok aktif fon da hâlâ %0,50 ile %1,50 arasında ücret alıyor. Endeksi izleyen yatırım fonları arasında bile ETF'ler yapıları sayesinde ücret bakımından küçük bir avantaja sahip olma eğilimindedir.
Erişilebilirlik üçüncü farktır, çünkü birçok yatırım fonu bir minimum ilk yatırım tutarı ister, bu tutar bazen ₺50.000 ile ₺150.000 veya daha fazladır. ETF'lerde böyle bir minimum yoktur. Giriş maliyeti tek bir payın fiyatıdır. Geniş piyasa ETF'lerinde bu fiyat yaklaşık ₺500 ile on binlerce lira arasında değişir.
Vergi verimliliği ABD'de dördüncü farktır, çünkü ETF'lerin itfaları ele alış biçimi genellikle yatırım fonlarına göre daha az vergiye tabi sermaye kazancı dağıtımı doğurur. Farklı vergi kuralları geçerli olduğu için bu avantaj Türkiye'de daha az önem taşır.
Her iki ürün de aynı endeksi izleyebilir, aynı menkul kıymetleri elinde tutabilir ve benzer getiriler sağlayabilir. Yeni başlayan biri için ETF ile yatırım fonu arasındaki tercih, işlem esnekliğine, maliyete ve bunları tutan hesaba bağlıdır. Aşağıdaki tablo ikisini işlem, tipik gider oranı, minimum yatırım, ABD'de vergi verimliliği ve fiyat kontrolü bakımından karşılaştırır.
| Ölçüt | ETF | Yatırım fonu |
|---|---|---|
| İşlem | Borsada gün içinde, canlı piyasa fiyatlarından | Günde bir kez, gün sonu NAV'ından |
| Tipik gider oranı | %0,03–%0,20 (geniş piyasa endeksi) | %0,50–%1,50 (aktif yönetilen) |
| Minimum yatırım | Bir payın fiyatı (yaklaşık ₺500 ile on binlerce lira arası), kesirli paylarla daha da az | Çoğunlukla ₺50.000–₺150.000 |
| Vergi verimliliği (ABD) | Genellikle daha yüksek (daha az sermaye kazancı dağıtımı) | Genellikle daha düşük (itfalar vergiye tabi olaylara yol açabilir) |
| Fiyat kontrolü | Piyasa veya limit emriyle tam fiyatı siz seçersiniz | Piyasa kapandıktan sonra hesaplanan NAV'ı alırsınız |
Yeni başlayanların yatırım yapabileceği başlıca ETF türleri nelerdir?
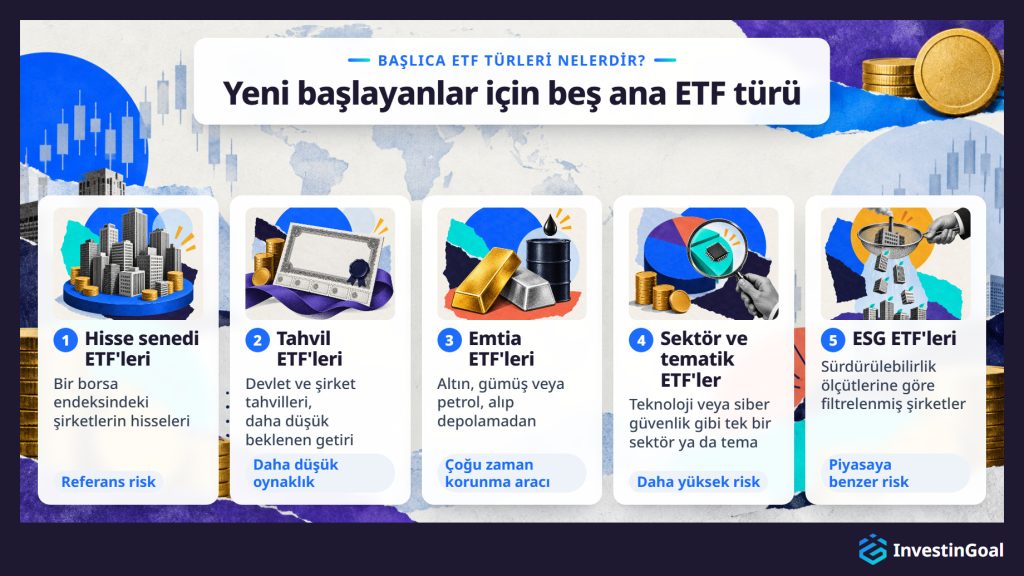
Yeni başlayanların yatırım yapabileceği başlıca ETF türleri hisse senedi ETF'leri, tahvil ETF'leri, emtia ETF'leri, sektör ve tematik ETF'ler ile ESG ETF'leridir. Her biri tek bir fon aracılığıyla farklı bir varlık sınıfına veya yatırım temasına erişim sağlar.
Hisse senedi ETF'leri en yaygın tutulan kategoridir. Borsa endekslerini izler ve yatırımcıya geniş bir şirket hissesi sepetinin sahipliğini verir. Bir FTSE 100 hisse senedi ETF'i, Birleşik Krallık'ta işlem gören en büyük 100 şirketi elinde tutar. Bir S&P 500 hisse senedi ETF'i, ABD'de işlem gören en büyük 500 şirketi elinde tutar. Bir MSCI World hisse senedi ETF'i, 23 gelişmiş ülkedeki 1.200'den fazla şirketi elinde tutar. Çoğu yeni yatırımcı için geniş piyasayı izleyen tek bir hisse senedi ETF'i portföyün başlangıç noktasıdır.
Tahvil ETF'leri, devlet tahvilleri veya şirket tahvilleri gibi sabit getirili menkul kıymet portföylerini elinde tutar. Hisse senedi ETF'lerinden daha düşük beklenen getiri sunarlar, ancak oynaklıkları da daha düşüktür. Bu da onları çeşitlendirme için veya daha kısa yatırım vadesi olan yatırımcılar için yararlı kılar. Örneğin Bloomberg Global Aggregate Bond Endeksi'ni izleyen bir ETF, gelişmiş ve gelişmekte olan piyasalardaki yatırım yapılabilir notlu devlet ve şirket tahvillerini elinde tutar.
Emtia ETF'leri, altın, gümüş veya petrol gibi fiziki emtialara, yatırımcının bunları satın alıp depolamasına gerek kalmadan erişim sağlar. Örneğin bir altın ETF'i külçe altının fiyatını izler. Yatırımcılar emtia ETF'lerini çoğu zaman enflasyona veya piyasa belirsizliğine karşı korunma aracı olarak kullanır.
Sektör ve tematik ETF'ler, belirli bir sektöre (teknoloji, sağlık veya temiz enerji gibi) ya da belirli bir yatırım temasına (yapay zekâ veya siber güvenlik gibi) odaklanır. Geniş piyasa ETF'lerinden daha yoğunlaşmışlardır. Bu nedenle o sektör içinde daha yüksek potansiyel getirinin yanında daha yüksek sektöre özgü risk taşırlar.
ESG ETF'leri, elindeki varlıklara çevresel, sosyal ve kurumsal yönetim eleme ölçütleri uygular ve belirli sürdürülebilirlik veya etik eşiklerini karşılamayan şirketleri dışarıda bırakır. Örneğin bir FTSE 100 ESG ETF'i, standart endeksin ESG puanlarına göre filtrelenmiş bir bölümünü elinde tutar.
Her tür portföyde farklı bir rol üstlenir ve yeni başlayanın hepsini elinde tutması gerekmez. Çoğu yeni yatırımcı geniş piyasayı izleyen bir hisse senedi ETF'iyle başlar ve diğer ETF türlerini daha sonra ekler. Aşağıdaki tablo her türün neyi elinde tuttuğunu, örnek bir endeksi ve geniş piyasaya kıyasla riskini özetler.
| ETF türü | Neyi elinde tutar | Örnek endeks | Geniş piyasaya kıyasla risk |
|---|---|---|---|
| Hisse senedi ETF'i | Bir borsa endeksindeki şirketlerin hisseleri | S&P 500, MSCI World, FTSE 100 | Referans düzey (geniş piyasanın kendisi) |
| Tahvil ETF'i | Devlet ve/veya şirket tahvilleri | Bloomberg Global Aggregate Bond | Daha düşük oynaklık, daha düşük beklenen getiri |
| Emtia ETF'i | Fiziki emtialar (altın, gümüş, petrol) | Külçe altın fiyatı | Farklı risk profili, çoğu zaman korunma aracı olarak kullanılır |
| Sektör / Tematik ETF | Tek bir sektördeki veya temadaki şirketler | MSCI World Information Technology | Daha yüksek (tek bir sektörde yoğunlaşmış) |
| ESG ETF'i | Sürdürülebilirlik ölçütlerine göre filtrelenmiş şirketler | FTSE 100 ESG Select | Geniş piyasaya benzer, biraz daha dar |
Birikimli ve dağıtımlı ETF'ler arasındaki fark nedir?
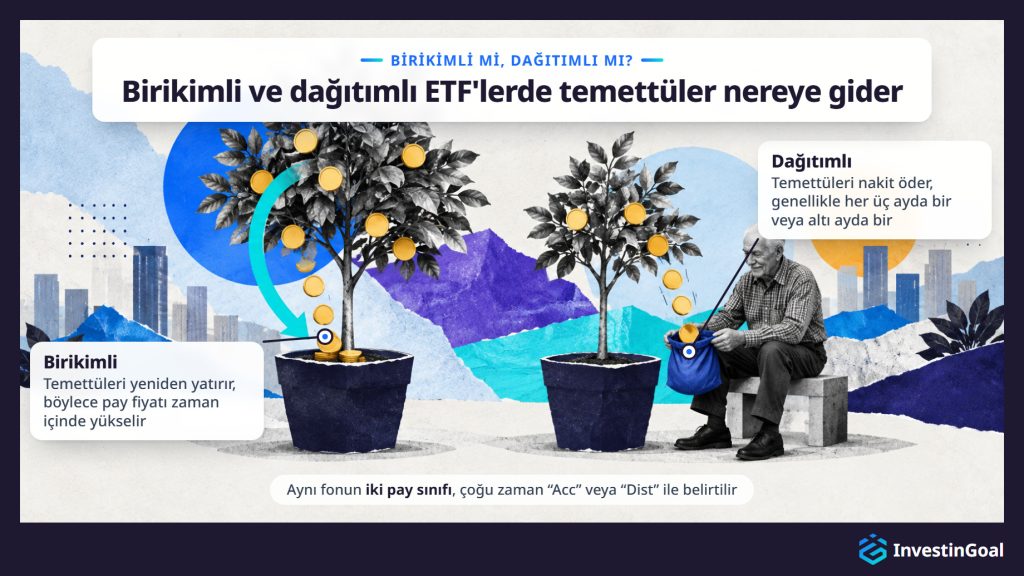
Birikimli ETF temettüleri fonda yeniden yatırır ve bu, zaman içinde pay fiyatını yükseltir. Dağıtımlı ETF ise temettüleri düzenli aralıklarla yatırımcıya nakit olarak öder. Bu fark en çok AB ve Birleşik Krallık yatırımcıları için önemlidir, çünkü onlar genellikle aynı fonun her iki sürümü arasında seçim yapabilir. İki sürüme pay sınıfı denir ve vergi uygulamaları onları tutan hesaba bağlıdır.
Okumaya devam edin
Bu fark, getirinizin nasıl bileşik büyüdüğünü değiştirir. Birikimli bir ETF'te fon temettüleri otomatik olarak yeniden yatırır. Nakit ödeme almazsınız, ancak fon temettüleri elindeki varlıklara eklediği için her payın değeri zaman içinde artar. Uzun vadeli büyümeye odaklanıyorsanız bu genellikle daha basittir, çünkü küçük temettü ödemelerini elle yeniden yatırma zahmetini ortadan kaldırır.
Dağıtımlı bir ETF'te fon temettüleri genellikle her üç ayda bir veya altı ayda bir aracı kurum hesabınıza öder. Ardından bu temettüleri yeniden yatırmaya ya da harcamaya siz karar verirsiniz. Bu yapı, portföyünden düzenli gelir elde etmek isteyenlere uygundur.
Birikimli ve dağıtımlı arasındaki tercih en çok UCITS ETF'lerinde görülür. UCITS, ortak bir AB kural setini izleyen Avrupa fonlarıdır. Bunlarda başlıca fonların çoğu aynı fon adı altında her iki pay sınıfını da sunar ve fon başlığında çoğu zaman “Acc” veya “Dist” ibaresi bulunur. AB ve Birleşik Krallık yatırımcıları, Avrupa borsasında bir ETF seçtikleri her seferde bu tercihle karşılaşır. ABD'de işlem gören ETF'ler neredeyse her zaman temettü dağıttığı için bu tercih ABD'li yatırımcılar için daha az önemlidir.
Birikimli ve dağıtımlı ETF'lerin vergi uygulaması ülkeye ve hesap türüne göre değişir.
ETF'ler yeni başlayanlar için neden iyi bir yatırımdır?
ETF'ler yeni başlayanlar için iyi bir yatırımdır, çünkü geniş çeşitlendirmeyi, düşük yıllık ücretleri ve basit işlemi, ne hisse seçme uzmanlığı ne de büyük bir başlangıç sermayesi gerektiren tek bir üründe bir araya getirir.
Çeşitlendirme ilk alımla birlikte gelir, çünkü geniş piyasayı izleyen bir ETF paranızı yüzlerce veya binlerce şirkete yayar. Tek bir ETF bunu, S&P 500'ü, MSCI World'ü ya da FTSE 100'ü izlesin, anında yapar. Bu, tek bir şirketin kötü performansının portföyü mahvetme riskini ortadan kaldırır. Tek tek hisse senedi almanın başlıca tehlikesi de budur.
Düşük gider oranları bu çeşitlendirmeyi ucuz kılar. Geniş piyasayı izleyen endeks ETF'leri genellikle yılda %0,03 ile %0,20 arasında ücret alır. Bu nedenle düşük maliyetli bir ETF'e ₺550.000 yatıran bir yatırımcı fon ücreti olarak yılda ₺165 ile ₺1.100 arasında ödeme yapar. Buna kıyasla aktif yönetilen fonlar sık sık %0,50 ile %1,50 arasında ücret alır. S&P Dow Jones Indices'in SPIVA ABD Karnesi'ne göre, aktif yönetilen ABD büyük şirket fonlarının %79'u 2025'te S&P 500'den daha kötü performans gösterdi. Aralık 2024'e kadar geçen 15 yılda, ABD hisse senedi fonlarının hiçbir kategorisinde aktif yöneticilerin çoğunluğu kendi kıyas endeksini geçemedi.
Basitlik, bir ETF'i tek bir hisse senedi gibi almaktan gelir. Bir aracı kurum platformu üzerinden emir verirsiniz ve işlem saniyeler içinde gerçekleşir. Tek tek şirketleri araştırmanıza, bilanço raporlarını okumanıza veya piyasanın zamanlamasını tahmin etmeye çalışmanıza gerek yoktur.
Şeffaflık yapının içindedir, çünkü ETF'ler elindeki varlıkların tam listesini her gün yayımlar. Neye sahip olduğunuzu her zaman tam olarak bilirsiniz.
Likidite borsadan gelir. ETF'leri piyasa açıkken istediğiniz zaman alıp satabilirsiniz. Kilitli kalma süresi ve itfa gecikmesi yoktur.
Bu avantajlar, ETF'leri gelişmiş piyasaların çoğunda yeni başlayanlar için varsayılan başlangıç noktası yapar. Kayıp riskini ortadan kaldırmazlar, çünkü piyasanın tamamı düşebilir.
Hangi ETF avantajı sizin için en önemli?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
ETF'lere yatırım yapmak için gereken minimum tutar nedir?
ETF'lere yatırım yapmak için gereken minimum tutar, fona bağlı olarak yaklaşık ₺500 ile on binlerce lira arasında değişen tek bir payın fiyatıdır. Birçok platform artık kesirli paylar veya aylık €1 ya da £25 tutarından başlayan otomatik birikim planları sunar.
Okumaya devam edin
ABD'de çoğu çevrimiçi aracı kurum yatırımcıların ETF'lerin kesirli paylarını almasına izin verir. Bu, tam pay fiyatı $400 olan bir ETF'e $5 veya $10 yatırabileceğiniz anlamına gelir. ABD'deki aracı kurumlar çoğu zaman hesap açmak için $0 ister ve birçoğu ETF işlemlerinden komisyon almaz.
AB'de Trade Republic ve Scalable Capital aylık €1 tutarından başlayan ETF birikim planları sunar. İkisi de neobroker'dır, yani esas olarak mobil uygulama üzerinden çalışan çevrimiçi aracı kurumlardır. Birikim planı, seçilen bir ETF'e düzenli aralıklarla sabit bir tutar yatırır. Böylece yatırımcının alımların zamanlamasını tahmin etmesine veya önce toplu bir tutar biriktirmesine gerek kalmaz.
Birleşik Krallık'ta birçok platform, Stocks and Shares ISA veya genel yatırım hesabı üzerinden aylık £25 tutarından başlayan düzenli yatırım sunar. Hesap açmak için gereken minimum yatırım platforma göre değişir, ancak çoğu zaman £0 ile £100 arasındadır.
Kesirli paylar, komisyonsuz işlem ve otomatik birikim planları ABD'de, AB'de ve Birleşik Krallık'ta giriş eşiğini tek haneli rakamlara indirmiştir.
ETF'lere yatırım yapmanın maliyeti nedir?
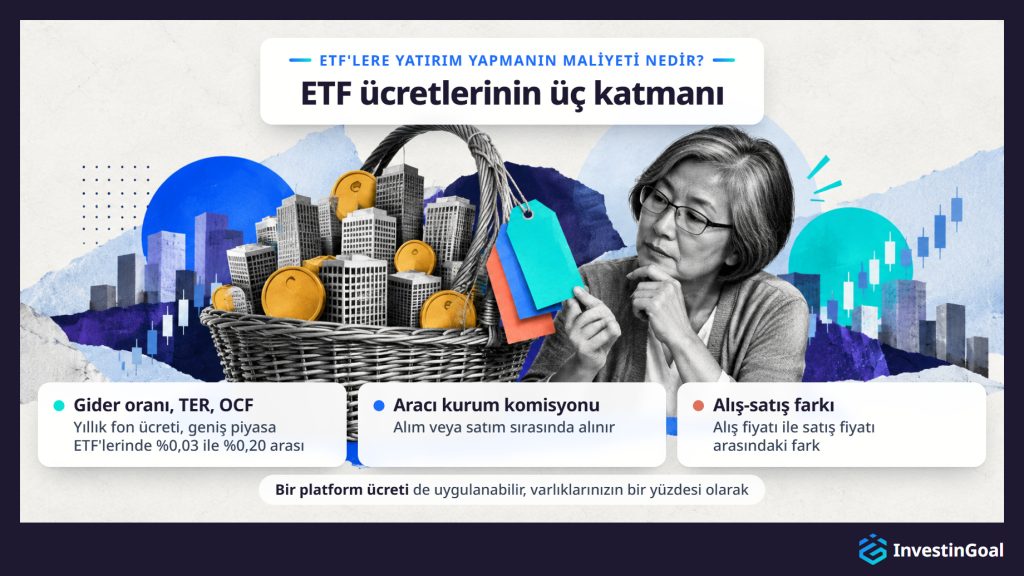
ETF'lere yatırım yapmanın maliyeti üç katmandan oluşur: fonun yıllık gider oranı (geniş piyasa ETF'leri için tipik olarak %0,03 ile %0,20 arasında, yani yatırılan her ₺55.000 için yılda ₺16,50 ile ₺110), alım veya satım sırasında aracı kurumun komisyonu ve işlem anındaki alış-satış farkı (spread). Fonun aynı yıllık maliyetine ABD'de expense ratio, Avrupa'da ve Birleşik Krallık'ta TER (toplam gider oranı) veya OCF (süregelen ücretler oranı) denir. Üç ad da aynı maliyeti ifade eder.
Gider oranı, anlaşılması gereken en önemli maliyettir. Fon bunu varlıklarından otomatik olarak keser, bu yüzden ayrı bir fatura görmezsiniz. Fonun getirisini her yıl biraz azaltır. %0,07 gider oranlı bir ETF yatırılan her ₺55.000 için yılda ₺38,50 maliyetli olurken, %1,00 ücret alan aktif yönetilen bir fon aynı tutar için ₺550 maliyetlidir. On yıllar boyunca bileşik faiz bu farkı açar.
Aracı kurum komisyonları ikinci katmandır. Charles Schwab, Fidelity ve TD Ameritrade'in 2019 sonlarında ABD'de işlem gören ETF işlemlerinden komisyon almayı bırakmasından beri komisyonsuz işlem, büyük ABD çevrimiçi aracı kurumları arasında standart hâline geldi. Avrupa'da neobroker'lar çoğu zaman işlem başına €0 ile €1 arasında ücret alır, geleneksel bankalar ise €5 ile €15 arasında alabilir. Birleşik Krallık'ta Trading 212 ve InvestEngine gibi platformlar komisyonsuz ETF yatırımı sunar. Hargreaves Lansdown çevrimiçi işlem başına £6,95, Interactive Investor ise £3,99 alır. İkisi de işlem ücreti olmadan aylık düzenli yatırım sunar. Özellikle Birleşik Krallık'ta bir platform ücreti de uygulanabilir ve bu, platformda tuttuğunuz varlıkların bir yüzdesidir.
Alış-satış farkı (spread) üçüncü katmandır. Bir ETF'i alabileceğiniz fiyat ile aynı anda satabileceğiniz fiyat arasındaki farktır. Büyük endeksleri izleyen, büyük ve likit ETF'lerde spread genellikle pay başına birkaç sentir ve etkisi azdır. Daha küçük veya daha az likit ETF'lerde spread daha geniş olabilir.
ETF'ler aktif yönetilen fonlardan çok daha ucuzdur. Düşük gider oranları, düşen komisyonlar ve dar spread'ler ETF'leri bireysel yatırımcıların erişebildiği en ucuz yatırımlardan biri yapar. Bu üç katman, platform ücretiyle birlikte yeni başlayanın ödediği ETF ücretlerini oluşturur. Aşağıdaki tablo bunları ABD'de, AB'de ve Birleşik Krallık'ta karşılaştırır.
| Maliyet katmanı | ABD | AB | Birleşik Krallık |
|---|---|---|---|
| Yıllık fon ücreti | Expense ratio: %0,03–%0,20 | TER: %0,03–%0,20 | OCF: %0,03–%0,20 |
| Aracı kurum komisyonu | Çoğu büyük aracı kurumda $0 (2019'dan beri) | Neobroker'larda €0–€1, geleneksel bankalarda €5–€15 | Trading 212 ve InvestEngine'de £0, diğerlerinde £3,99–£6,95 |
| Platform ücreti | Seyrek | Değişir, bazı neobroker'lar hiç almaz | Yaygın (varlıkların yüzdesi veya sabit yıllık ücret) |
| Alış-satış farkı (spread) | Tüm ülkelerde büyük ve likit ETF'lerde pay başına birkaç sent, daha küçük veya daha az likit ETF'lerde daha geniş | ||
ETF'ler nasıl vergilendirilir?
ETF'ler yatırımcının yerleşik olduğu ülkeye ve onları tutan hesabın türüne göre vergilendirilir. Türkiye'de ETF'lerdeki vergiyi azaltan vergi avantajlı bir hesap yoktur.
Okumaya devam edin
Türkiye'de 9 Temmuz 2025'ten itibaren alınan borsa yatırım fonlarının çoğunda %17,5 stopaj kesilirken, hisse senedi ağırlığı yüksek fonlarda %0 uygulanır. Hesabı tutan platform da önemlidir, çünkü Türk aracı kurumu borsa yatırım fonlarındaki vergiyi stopaj olarak keser, yabancı aracı kurum ise hiçbir şey kesmez ve geliri yatırımcı beyan eder.
Vergi kuralları ülkeden ülkeye ve zaman içinde değişir. Türkiye'de ETF'ler için vergi avantajlı bir hesap bulunmadığından her ETF hesabına aynı vergi kuralları uygulanır.
ETF'lere yatırım yapmanın riskleri nelerdir?
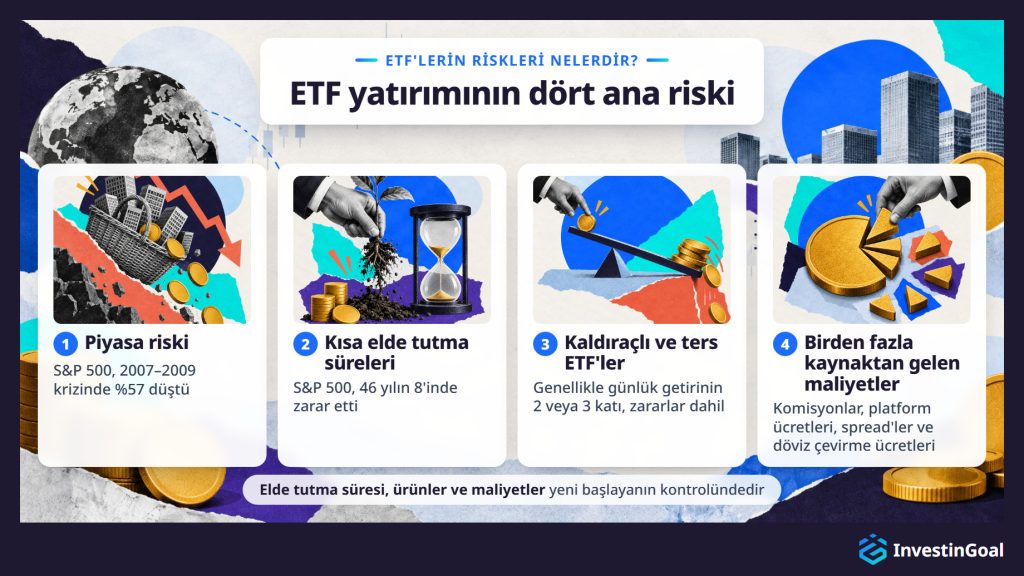
ETF'lere yatırım yapmanın başlıca riskleri piyasa riski, kısa elde tutma süreleri, kaldıraçlı ve ters ETF'ler ile birden fazla kaynaktan gelen maliyetlerdir. Endeksin tamamı düşebilir ve geçmişte geniş piyasada %30–50 düşüşler yaşanmıştır. Kısa elde tutma süresi zarar olasılığını artırır, kaldıraçlı ve ters ETF'ler zararları büyütür ve yeni başlayanlara uygun değildir, kimsenin izlemediği ücretler de getirinin büyük bir bölümünü götürebilir.
- Piyasa riski en temel risktir, çünkü S&P 500'ü veya MSCI World'ü izleyen bir ETF, bu piyasalar düştüğünde düşer. Çeşitlendirme tek bir şirketin düşüşünün etkisini azaltır, ancak piyasanın genelindeki düşüşlere karşı koruma sağlamaz. Federal Reserve verilerine göre S&P 500, 2007–2009 mali krizinde Ekim 2007 zirvesinden Mart 2009 dibine kadar %57 düştü. COVID-19 çöküşünde S&P 500, 19 Şubat ile 23 Mart 2020 arasında %34 düştü ve bu düşüş yalnızca 23 işlem günü sürdü.
- Kısa elde tutma süreleri zarar olasılığını artırır. 1980'den 2025'e kadar S&P 500, temettüler dahil, 46 takvim yılının 8'inde zarar etti, yani kabaca altı yılda bir. Daha uzun dönemlerde zarar olasılığı keskin biçimde düşer, ancak sıfıra inmez. Anarkulova, Cederburg ve O'Doherty, Journal of Financial Economics'te yayımlanan bir makalede 1841 ile 2019 arasında 39 gelişmiş ülkenin borsa verilerini inceledi. 30 yıl boyunca bile yatırımcının reel getirisinin negatif olma olasılığının yaklaşık %12 olduğunu buldular. Bu nedenle ETF'ler temelde uzun vadeli bir yatırımdır ve yeni başlayanlar kısa vadede ihtiyaç duyabilecekleri parayı yatırmamalıdır.
- Kaldıraçlı ve ters ETF'ler, yeni başlayanların tamamen uzak durması gereken ürünlerdir. Kaldıraçlı ETF'ler, bir endeksin günlük getirisini genellikle 2 veya 3 katına çıkarmak için türev ürünler kullanır ve bu, zararları da katlar. Ters ETF'ler endeks düştüğünde kazanç sağlamayı hedefler ve endeks yükseldiğinde değer kaybeder. İkisi de kısa vadeli işlem araçlarıdır, uzun vadeli yatırım değildir. Getirileri her gün sıfırlandığı için endeks bir dönemi başladığı yerde bitirse bile para kaybedebilirler.
- Birden fazla kaynaktan gelen maliyetler birikir. Tek tek ETF gider oranları düşüktür, ancak yatırımın toplam maliyeti aracı kurum komisyonlarını, platform ücretlerini, spread'leri ve dönüşüm ücretlerini de içerir. Bu katmanları bilmeyen bir yatırımcı, özellikle sık yapılan küçük alımlarda, getirinin beklediğinden fazlasını kaybedebilir.
Geniş piyasayı izleyen endeks ETF'leri uzun dönemler boyunca elde tutulduğunda geçmişte güçlü getiriler sağlamıştır, ancak geçmiş performans gelecekteki sonuçların garantisi değildir. Yeni başlayan biri dört ETF riskinden üçünü kontrol edebilir: elde tutma süresini, ürün seçimini ve maliyetleri.
Bu bölümü okumadan önce, geniş piyasayı izleyen bir ETF’in bir çöküşte %50’den fazla değer kaybedebileceğini biliyor muydunuz?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
Yeni başlayanlar ETF'lere yatırım yapmaya nasıl başlar?
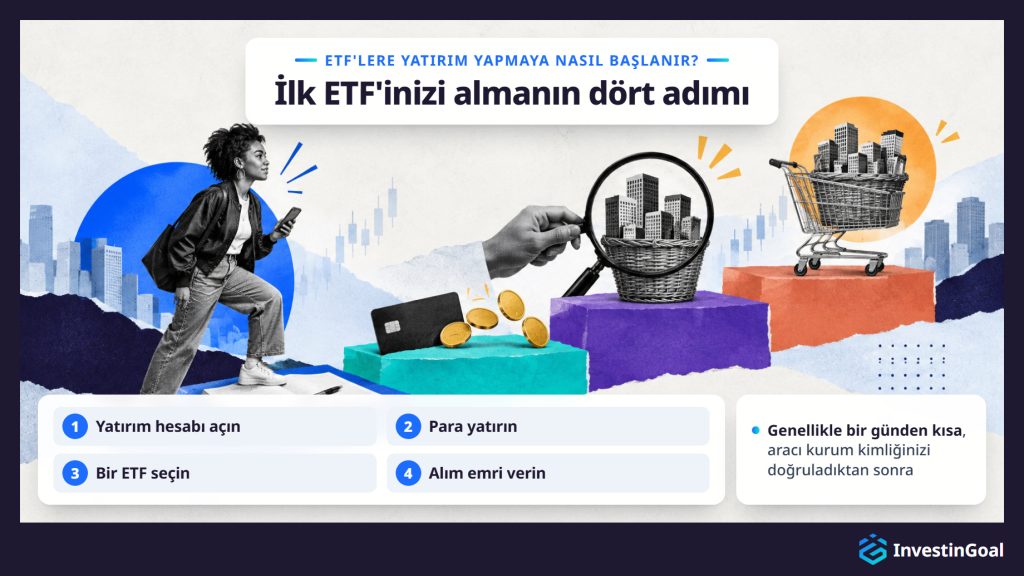
Yeni başlayanlar, düzenlenmiş bir aracı kurumda hesap açarak, para yatırarak, bir ETF seçerek ve alım emri vererek ETF'lere yatırım yapmaya başlar. Aracı kurum kimliklerini doğruladıktan sonra bu süreç genellikle bir günden kısa sürer.
- Yatırım hesabı açın. Ülkenizde düzenlenmiş bir platform seçin ve kayıt olun. Bu, kara para aklamayı önleme kurallarının gerektirdiği şekilde platformun hesabınızı doğrulayabilmesi için kimlik belgeleri göndermek demektir. Türkiye'de hesap türü standart bir aracı kurum hesabıdır, çünkü Türkiye'de ETF'ler için vergi avantajlı bir hesap yoktur.
- Para yatırın. Aracı kurum hesabınızı doğruladıktan sonra banka hesabınızdan para aktarın. Çoğu platform yatırılan parayı bir iş günü içinde hesaba geçirir, bazıları banka kartıyla veya anlık banka transferiyle anında para yatırma sunar.
- Bir ETF seçin. Her platformda bulunan arama işleviyle ETF'i fonun adına, sembolüne (ticker) veya ISIN koduna göre arayın. Hangi ETF'i alacağınıza henüz karar vermediyseniz, emir vermeden önce bu kararı verin.
- Alım emri verin. Pay sayısını veya platform kesirli pay sunuyorsa para tutarını girin ve bir emir türü seçin. Piyasa emri, güncel piyasa fiyatından hemen alım yapar. Limit emri, ödemeye razı olduğunuz azami fiyatı belirler ve yalnızca piyasa o fiyata ulaşırsa gerçekleşir. Likit, geniş piyasayı izleyen ETF'lerde normal işlem saatlerinde verilen bir piyasa emri genellikle yeterlidir.
Bu dört adım her ülkede aynıdır. Hesap türü, kurallar ve platformlar ülkeden ülkeye değişir ve Türkiye'de yeni başlayanların ETF'lere yatırım yapmaya nasıl başladığını şekillendirir.
En basit ETF kurulumu iki karar gerektirir: geniş piyasayı izleyen tek bir küresel fon ve tek bir platform. Bundan sonra aylık otomatik alım işi yapar, yeniden dengeleme ve dağılımda değişiklik gerekmez.
 Filippo UcchinoInvestinGoal Kurucu Ortağı, CEO'su ve Genel Yayın Yönetmeni
Türkiye'de yeni başlayanlar ETF'lere nasıl yatırım yapar?
Türkiye'de yeni başlayanlar GCM Yatırım, Midas veya Interactive Brokers gibi bir platformda hesap açarak ETF'lere yatırım yapar. Borsa İstanbul'da işlem gören BIST 30 üzerindeki APX30 ve ZPX30 gibi borsa yatırım fonlarını ve yabancı bir aracı kurum üzerinden ABD'de işlem gören ETF'leri alırlar.
Okumaya devam edin
Türkiye'de ETF'ler için vergi avantajlı bir hesap yoktur, bu yüzden yeni başlayanlar ETF'leri standart bir aracı kurum hesabında tutar.
Türkiye'de yetkilendirilmiş platformlar Sermaye Piyasası Kurulu (SPK) tarafından denetlenir. Türkiye'de yetkilendirilmiş bir platform iflas eder ve yatırımcının varlıklarını iade edemezse, Yatırımcı Tazmin Merkezi (YTM) 2026'da yatırımcı başına 2.065.145 TL'ye kadar ödeme yapar. YTM, piyasaların düşmesinden kaynaklanan zararları ödemez.
Türkiye'deki yatırımcıların erişebildiği ETF'ler, Borsa İstanbul'da işlem gören BIST 30 üzerindeki APX30 ve ZPX30 gibi borsa yatırım fonları ile yabancı bir aracı kurum üzerinden ABD'de işlem gören ETF'lerdir.
Türk yatırımcılar ABD ETF'lerini alabilir mi?
Evet. Türk yatırımcılar yabancı bir aracı kurumdaki hesap üzerinden ABD'de işlem gören ETF'leri alabilir. Hangi ETF'lerin alınabileceğine dair bir sınır yoktur ve AB'deki KID gibi bir belge de yoktur.
ABD'de işlem gören popüler ETF'ler arasında VOO (Vanguard S&P 500), SPY (State Street Global Advisors tarafından yönetilen SPDR S&P 500 ETF'i) ve VTI (Vanguard Total Stock Market) yer alır. Amerikan yatırım rehberleri bunlardan sık söz eder.
Türkiye'de işlem gören hiçbir ETF ana ABD endekslerini izlemez, bu yüzden bunları izlemenin doğrudan yolu ABD'de işlem gören bir fondur.
ABD, ABD şirketlerinin ve ABD'de işlem gören fonların yurt dışındaki yatırımcılara ödediği temettüler üzerinden kaynakta stopaj vergisi toplar. Türkiye'de yerleşik kişiler için oran, ABD–Türkiye vergi anlaşması uyarınca %20'dir. Birçok UCITS ETF'i İrlanda'da yerleşiktir ve İrlanda'nın ABD ile yaptığı vergi anlaşması, fonun aldığı temettüler üzerindeki vergiyi %15'e düşürür.
Bir ABD rehberi bir ETF'i ABD sembolüyle öneriyorsa, Türkiye'deki bir yatırımcı o fonu doğrudan alabilir.
Yeni başlayanlar ilk ETF'lerini nasıl seçer?
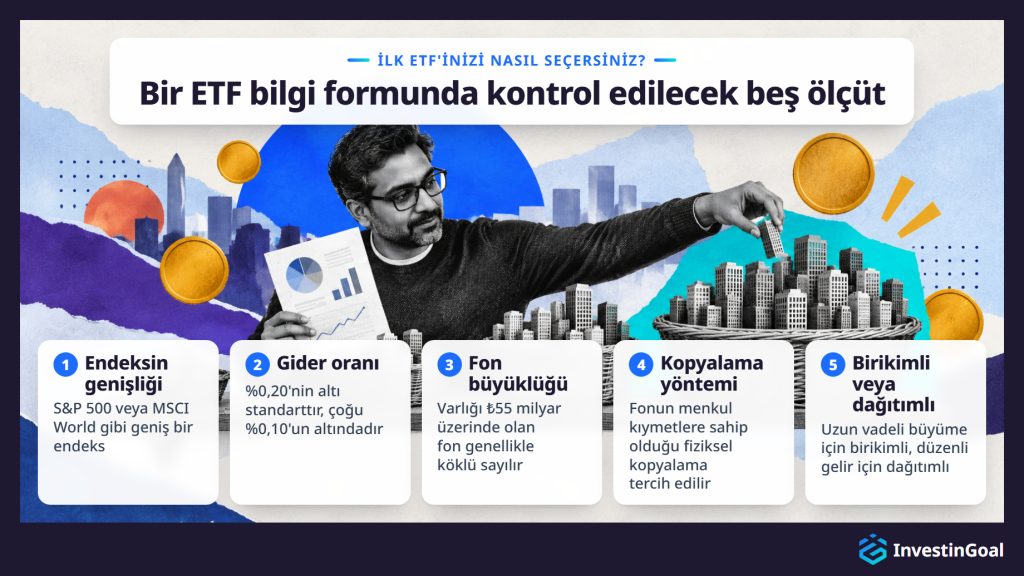
Yeni başlayanlar ilk ETF'lerini, geniş piyasayı izleyen düşük maliyetli bir endeks fonuyla başlayıp onu beş ölçüte göre kontrol ederek seçer: izlediği endeks, yıllık gider oranı, fon büyüklüğü ve likiditesi, kopyalama yöntemi (fiziksel veya sentetik) ve temettüleri biriktirip biriktirmediği ya da dağıtıp dağıtmadığı.
Endeksin genişliği ilk ölçüttür. İlk ETF dar bir sektörü veya temayı değil, geniş ve iyi çeşitlendirilmiş bir endeksi izlemelidir. En yaygın üç başlangıç noktası S&P 500 (ABD'nin en büyük 500 şirketi), MSCI World (yalnızca gelişmiş piyasalar) ve MSCI ACWI (All Country World Index) veya FTSE All-World gibi gelişmiş ve gelişmekte olan piyasaları kapsayan küresel bir endekstir. Endeks ne kadar genişse yatırım o kadar çeşitlenmiştir.
Gider oranı ikinci ölçüttür, çünkü aynı endeksi izleyen fonlar arasında, diğer her şey eşitken, gider oranı daha düşük olan fon zaman içinde biraz daha yüksek net getiri sağlar. Geniş piyasa ETF'lerinde %0,20'nin altındaki gider oranları standarttır ve çoğu %0,10'un altındadır.
Fon büyüklüğü üçüncü ölçüttür ve likiditeyi ve fonun ne kadar ayakta kalacağını etkiler. Daha büyük fonların alış-satış farkı daha dar, izleme farkı daha düşük ve kapanma riski daha azdır. Yönetilen varlığı ₺55 milyar üzerinde olan bir fon genellikle köklü sayılır. ₺5,5 milyar altındaki fonlar daha yüksek işlem maliyeti taşıyabilir ve kapanma ihtimali daha yüksektir.
Kopyalama yöntemi dördüncü ölçüttür. Çoğu yeni yatırımcı, fonun dayanak menkul kıymetlere sahip olduğu fiziksel kopyalamalı ETF'leri, swap sözleşmeleri kullanan sentetik ETF'lere tercih etmelidir. Fiziksel kopyalamayı anlamak daha kolaydır ve swap sözleşmelerinden doğan karşı taraf riski taşımaz.
Birikimli ve dağıtımlı beşinci ölçüttür ve tercih hedeflerinize ve vergi durumunuza bağlıdır. Birikimli ETF'ler uzun vadeli büyüme için daha basit olma eğilimindedir. Dağıtımlı ETF'ler düzenli gelir isteyenlere uygundur.
Bu beş ölçüt birlikte uygulandığında seçim kısa bir fon listesine iner. Her ETF'in bilgi formu beşini de gösterir, bu yüzden yeni başlayan biri birkaç bilgi formunu yan yana karşılaştırarak ETF seçebilir.
ETF'lere yatırım yapmak için doğru platform nasıl seçilir?
ETF'lere yatırım yapmak için doğru platformu dört etkene bakarak seçersiniz: sunulan ETF çeşitliliği, toplam maliyet yapısı (işlem ücretleri, platform ücretleri ve varsa saklama ücretleri), platformun ülkenizde düzenlenmiş olup olmadığı ve ihtiyacınız olan hesap türünü sunup sunmadığı.
ETF çeşitliliği ilk etkendir, çünkü bir platform ancak almak istediğiniz ETF'leri listeliyorsa işe yarar. Bazı platformlar birden fazla borsada binlerce ETF'e erişim sunarken, bazıları daha dar bir seçki sunar. Geniş piyasayı izleyen endeks ETF'lerinde çoğu büyük platformun kapsamı yeterlidir, ancak belirli tematik veya bölgesel ETF'lerle ilgileniyorsanız hesap açmadan önce platformun bunları listelediğini kontrol edin.
Maliyet yapısı ikinci etkendir. Bir platformu kullanmanın toplam maliyeti, işlem başına komisyonları, süregelen platform ücretlerini (varlıkların yüzdesi veya sabit aylık ya da yıllık ücret), saklama ücretlerini ve yabancı para biriminde ETF alırken ödenen dönüşüm ücretlerini içerir. Komisyonu sıfır ama yıllık platform ücreti yüksek olan bir platform, küçük bir işlem başı ücreti olan ve platform ücreti almayan bir platformdan zaman içinde daha pahalıya gelebilir. Karşılaştırma, beklenen işlem sıklığınız ve portföy büyüklüğünüz için toplam maliyete bakmalıdır.
Düzenleme üçüncü etkendir ve maliyeti veya çeşitliliği ne olursa olsun bunu karşılamayan her platformu eler. Türkiye'de platform, SPK gibi tanınmış bir finansal otorite tarafından yetkilendirilmiş olmalıdır. Düzenleme, platformun müşteri varlıklarını kendi parasından ayrı tutmasını zorunlu kılar ve platform iflas ederse bir tazmin sistemine erişim sağlar. Türkiye'de yetkilendirilmiş bir platform için bu sistem YTM'dir.
Hesap türü dördüncü etkendir. Türkiye'de standart bir aracı kurum hesabı yeterlidir, çünkü Türkiye'de ETF'ler için vergi avantajlı bir hesap da, ETF birikim planı sunan bir platform da yoktur. Platform ihtiyacınız olan hesap türünü sunmuyorsa diğer üç etkenin önemi kalmaz.
Dört etken birlikte uygulandığında seçim iki üç platforma iner. Yeni başlayan biri daha sonra bu ETF platformlarını web sitesinde ya da çoğunun sunduğu ETF uygulamalarında yan yana karşılaştırabilir.
ETF'leri yatırım yapmak yerine alıp satmak mümkün müdür?
Evet, yatırımcılar ETF'lere yatırım yapmak yerine kısa vadede veya CFD'ler aracılığıyla ETF'lerde işlem yapabilir. Ancak bu yaklaşım uzun vadeli yatırımdan çok daha yüksek risk ve maliyet taşır ve ilk portföyünü oluşturan yeni başlayanlara uygun değildir.
Okumaya devam edin
Kısa vadeli anlamda ETF işlemi, indeksin uzun vadeli büyümesini yakalamak için ETF'leri yıllarca elde tutmak yerine, fiyat hareketlerinden kazanç sağlamak için günler, haftalar veya aylar boyunca alıp satmak demektir. Bu yaklaşım tekrar tekrar isabetli zamanlama kararları gerektirir. Brad Barber ve Terrance Odean, Handbook of the Economics of Finance'ta bireysel yatırımcılar üzerine araştırmaları inceledi. Bireysel yatırımcıların düşük maliyetli endeks fonları gibi standart kıyas ölçütlerinden daha kötü performans gösterdiğini, en sık işlem yapanların ise en düşük net getiriyi elde ettiğini buldular.
ETF'lerde CFD (fark sözleşmesi) işlemi, yatırımcıların ETF fiyatları üzerinde kaldıraçla spekülasyon yapmasına olanak tanır. Kaldıraç, sermayenin normalde izin vereceğinden daha büyük bir pozisyonu kontrol etmek demektir. Kaldıraç hem kazançları hem de zararları büyütür ve ilk yatırımdan fazlasını kaybetmek mümkündür. CFD'ler ABD'de bireysel yatırımcılara sunulmaz, ancak Birleşik Krallık'ta ve AB'de katı kurallar altında sunulur. Bu kurallar arasında Birleşik Krallık'ta FCA'nın, AB'de ulusal düzenleyicilerin belirlediği kaldıraç limitleri ve negatif bakiye koruması vardır.
ETF'lerde uzun vadeli yatırım; çeşitlendirmeye, bileşik faize ve düşük maliyetlere dayanan bir stratejidir. Kısa vadeli işlem ise farklı bir faaliyettir. Risk profili farklıdır, maliyetleri daha yüksektir ve deneyimsiz katılımcılar için başarı olasılığı çok daha düşüktür. İşlem yapmayı yatırım yapmaktan ayıran şey zaman ufku, maliyet ve risk toleransıdır.