
Hisse Senedi İşlemi: Yeni Başlayanlar İçin Nedir ve Nasıl Başlanır
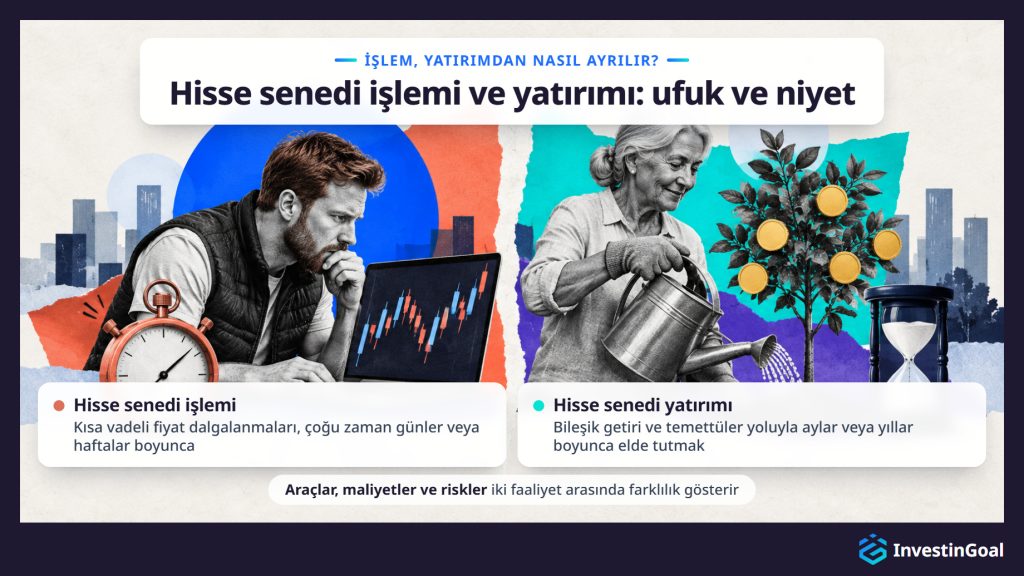
Hisse senedi işlemi, borsada işlem gören şirketlerin paylarını kısa vadeli fiyat hareketlerinden kazanç sağlamak amacıyla alıp satma faaliyetidir. İşlemciler pozisyonları günler veya haftalar boyunca elinde tutar. Yatırımcılar ise bileşik getiri ve temettüler yoluyla servet oluşturmak için aylar veya yıllar boyunca alıp elinde tutar. Bu yüzden hisse senedi işleminin kendine özgü araçları, maliyetleri ve riskleri vardır. Paylar, NYSE, NASDAQ ve Euronext gibi düzenlenmiş borsalarda el değiştirir. Orada bir emir eşleştirme sistemi alış ve satış tekliflerini gerçek zamanlı olarak eşleştirir. Fiyatlar her an arz ve talebi izler. En yüksek alış teklifi ile en düşük satış teklifi arasındaki fark spread'dir ve her işlemin yerleşik bir maliyetidir.
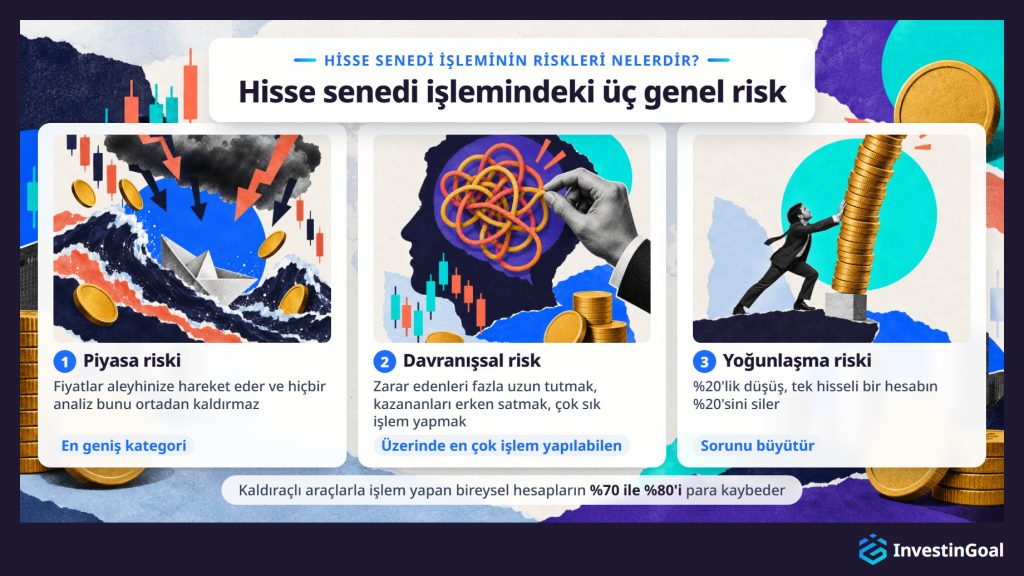
Hisse senedi işlemi önemli bir finansal risk taşır. AB düzenlemesi uyarınca aracı kurumların yayımlamak zorunda olduğu bilgilendirmeler, kaldıraçlı araçlarla işlem yapan bireysel hesapların %70 ile %80'inin para kaybettiğini gösteriyor. Her araç için üç genel risk geçerlidir: piyasa riski, davranışsal risk ve yoğunlaşma riski. Davranışsal risk yeni başlayan için üzerinde en çok işlem yapılabilen risktir, çünkü zarar eden pozisyonları fazla uzun elde tutmak ve çok sık işlem yapmak gibi öngörülebilir duygusal hatalardan doğar. Bu hatalar, Brad Barber ve Terrance Odean'ın araştırmasında aktif işlemcilerin yüksek zarar oranlarını açıklar. Bir işlemci elindeki tüm sermayeyi tek bir hisseye yatırdığında yoğunlaşma riski büyür. Çeşitlendirme ve pozisyon büyüklüğü ayarı buna karşı standart savunmalardır.
Hisse senedi işlemi yapmanın dört yolunun her biri bu üç riske kendi risklerini ekler. Payları doğrudan almak, varsayılan olarak kaldıraçsız sahiplik verir. Hisse CFD'si ise bir payın fiyatını sahiplik olmadan izler ve varsayılan olarak kaldıraçlıdır. Opsiyonlar ve vadeli işlemler, değerini dayanak bir hisseden alan sözleşmelerdir ve değersiz biten bir opsiyon alıcıya primin tamamına mal olur. Bir hisse ETF'i riski bir endeksteki tüm şirketlere yayar, ancak piyasanın tamamı düştüğünde yine değer kaybeder.
Bu araçlardan hangisini kullanabileceğini düzenleme belirler. ABD yasaları bireysel işlemciler için CFD'lere izin vermez. ESMA kuralları AB'de hisse CFD'lerinde kaldıracı 5:1 ile sınırlar ve bireysel müşterilere negatif bakiye koruması verir. Birleşik Krallık'taki FCA ve Avustralya'daki ASIC de benzer kısıtlamalar uygular. Herhangi bir hesap açmadan önce yeni başlayan, aracı kurumun kendi ülkesindeki finansal düzenleyiciden lisans aldığını doğrulamalıdır.
İşlemciler altı ana tarz arasından seçer: gün içi işlem, swing işlem, pozisyon işlemi, scalping, algoritmik işlem ve kopya işlem. İşlem sıklığı maliyetleri de belirler. Maliyetler komisyonlar, spread'ler, gecelik finansman ve platform ücretleri olarak ayrılır. Kısa vadeli aktif işlemcilerde komisyon sıfır olsa bile spread ve finansman toplamı yüksek bir maliyete ulaşabilir.
Yeni başlayan önce piyasayı ve seçtiği aracı öğrenir, ardından düzenlenmiş bir aracı kurumda hesap açar ve hesabı kaybetmeyi göze alabileceği parayla besler. Başlamak için evrensel bir minimum yoktur, çünkü ₺50 tutarından başlayan kesirli paylar hisse senedi işlemi için sermaye engelini ortadan kaldırır. İşlem başına hesabın en fazla %1-2'si kadar risk almak da art arda gelen birkaç zararı kaldırabilecek yeterli sermaye gerektirir. Demo hesap ilk gerçek işlemden önce gelir, çünkü sanal parayla platformu ve emir türlerini öğretir, gerçek paranın psikolojisini ise öğretmez.
Doğru aracı kurum önce araca bağlıdır. Hisse senedi yatırımcısı komisyonları, borsa çeşitliliğini ve araştırma araçlarını karşılaştırır. CFD işlemcisi ise düzenlemeyi, negatif bakiye korumasını ve gecelik finansman maliyetlerini karşılaştırır. Her ikisi için de kendi ülkesindeki düzenleme başlangıç ölçütüdür.
Hisse senedi işlemi deneyiminizi en iyi hangisi tanımlıyor?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
Hisse senedi işlemi nedir?
Hisse senedi işlemi, borsada işlem gören şirketlerin paylarını, uzun vadeli büyüme için pasif biçimde elde tutmaktan farklı olarak, kısa vadeli fiyat hareketlerinden kazanç sağlamak amacıyla alıp satma faaliyetidir. Pozisyonlara ne zaman girilip çıkılacağı konusunda bilinçli kararlar gerektiren, aktif ve spekülatif bir disiplindir. İşlemciler bunu ülkelerine, sermayelerine ve risk iştahlarına bağlı olarak birkaç farklı araç üzerinden yürütür.
Hisse senedi (pay), bir şirketteki kesirli sahiplik payını temsil eder. Bir şirket paylarını borsada listelediğinde, aracı kurum hesabı olan herkes bu payları alıp satabilir. İşlemcinin amacı, fiyatın yükselmesini beklediği zaman alarak ya da fiyat düştüğünde kazanç sağlayan araçları kullanarak fiyat hareketini yakalamaktır.
Hisse senedi işlemini payları sadece elinde tutmaktan ayıran şey, işin içindeki aktif yönetimdir. İşlemci piyasayı izler, analize dayanarak giriş ve çıkış noktalarını seçer ve her pozisyonu tanımlı bir riske karşı yönetir.
Hisse senedi işlemi; araçları, kuralları ve kavramları net bir şekilde belli olan öğrenilebilir bir beceridir. Yeni başlayan bunu sanal parayla bir demo hesapta deneyebilir, ancak gerçek parayla işlem yapmak gerçek finansal risk taşır.
Hisse senedi işlemi, forex, emtialar, endeksler ve kripto paraları da içeren daha geniş çevrimiçi işlem alanının içinde yer alır. Hisse senedi piyasalarında risk yönetimi, aracı kurum seçimi ve araç seçimi, diğer her çevrimiçi işlem biçimindeki aynı yapısal ilkeleri izler.
Hisse senedi işlemi ile hisse senedi yatırımı arasındaki fark nedir?
Hisse senedi işlemi, hisse senedi yatırımından esas olarak zaman ufku ve niyet bakımından ayrılır. İşlemciler kısa vadeli fiyat dalgalanmalarından kazanç sağlamayı hedefler ve pozisyonları çoğu zaman günler veya haftalar boyunca elinde tutar. Yatırımcılar ise bileşik getiri ve temettüler yoluyla uzun vadeli servet oluşturmak için aylar veya yıllar boyunca alıp elinde tutar. Bu ayrım önemlidir, çünkü her faaliyete uygun araçlar, maliyetler ve risk profilleri temelden farklıdır.
Okumaya devam edin
Hisse senedi yatırımcısı genellikle uzun vadede değer kazanacağına inandığı şirketlerin paylarını alır. Yatırımcı, bazı şirketlerin pay sahiplerine dağıttığı dönemsel ödemeler olan temettülerden ve yeniden yatırılan getirilerin zaman içinde kendi getirisini yarattığı bileşik getiriden yararlanır. Yatırımcının başlıca riski yanlış şirketi veya sektörü seçmektir, ancak zamanın kendisi kısa vadeli oynaklığı yumuşatma eğilimindedir.
Hisse senedi işlemcisi sıkışık bir zaman çizelgesinde çalışır. İşlem sıklığı daha yüksektir, maliyetler daha hızlı birikir ve her pozisyonda hata payı daha dardır. İşlemciler, piyasa döngüleri boyunca alıp elde tutma gibi pasif bir stratejiye değil, ne zaman girip çıkılacağına dair sık kararlar vermeye dayanan aktif yönetime başvurur.
Hangi faaliyetin peşinde olduğunuzu anlamak şarttır, çünkü araçlar, maliyetler ve psikolojik talepler farklıdır. İşlemin kendine özgü araçları, riskleri ve prosedürleri vardır. Her yaklaşımın düşüşleri, vergi olaylarını ve çok yıllı ufuklarda bileşik getiriyi nasıl ele aldığını hesaba kattığınızda işlem ile yatırım arasındaki fark daha da açılır.
Borsa nasıl çalışır?
Borsa, şirket paylarının alıcılarını ve satıcılarını düzenlenmiş borsalar aracılığıyla buluşturarak çalışır. Orada bir emir eşleştirme sistemi alış ve satış tekliflerini gerçek zamanlı eşleştirir ve fiyatlar arz ve talep dengesine göre sürekli ayarlanır.
Dünya genelinde en çok tanınan borsalar, ikisi de Amerika Birleşik Devletleri'nde bulunan NYSE (New York Menkul Kıymetler Borsası) ve NASDAQ'tır (National Association of Securities Dealers Automated Quotations). NASDAQ, dünyanın en büyük teknoloji şirketlerinin çoğunu listelemesiyle bilinen elektronik borsadır. Hisse senedi borsaları neredeyse her büyük ekonomide faaliyet gösterir. Bunlar arasında Londra Menkul Kıymetler Borsası (LSE), Tokyo Menkul Kıymetler Borsası (TSE) ve Paris, Amsterdam ve Lizbon dahil birden fazla AB piyasasına hizmet veren Euronext yer alır. Her borsa merkezi bir pazar yeri olarak işler. Bir işlemci belirli bir fiyattan hisse almak için emir verdiğinde, borsanın emir eşleştirme sistemi o fiyattan karşılık gelen bir satış emri arar. Sistem bir eşleşme bulduğunda işlem gerçekleşir.
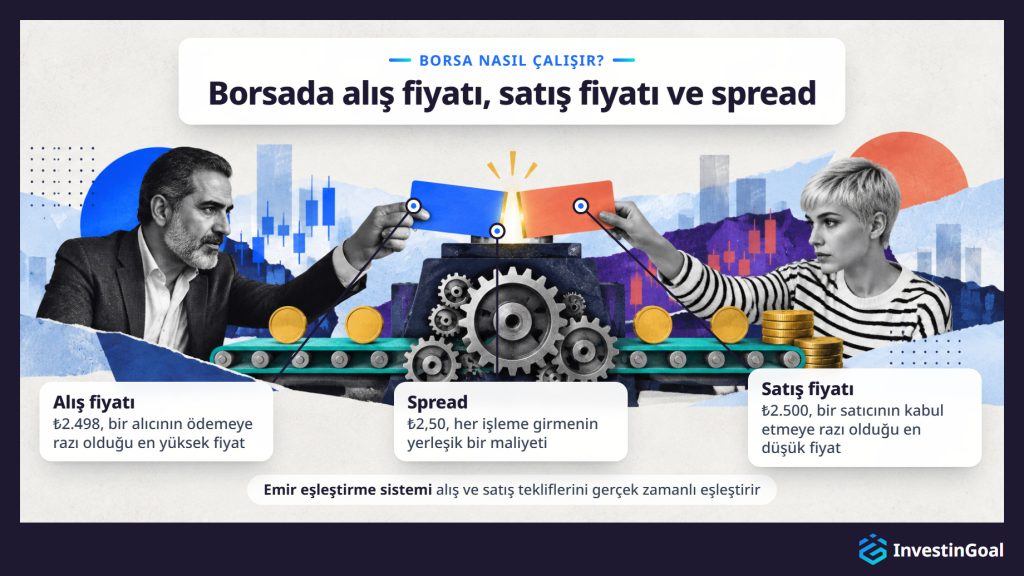
Aktif olarak işlem gören her hisse için iki fiyat her zaman vardır. Alış fiyatı (bid), bir alıcının o anda ödemeye razı olduğu en yüksek fiyattır. Satış fiyatı (ask), bir satıcının o anda kabul etmeye razı olduğu en düşük fiyattır. İkisi arasındaki fark spread'dir ve her işleme girmenin anlık, yerleşik maliyetidir. Bir hissede alış fiyatı ₺2.498 ve satış fiyatı ₺2.500 görünüyorsa spread ₺2,50 olur ve piyasa emri veren bir alıcı alış fiyatına bakmaksızın ₺2.500 öder.
Borsalar tanımlı işlem saatlerinde çalışır. Örneğin NYSE hafta içi Doğu Saati ile 09:30'dan 16:00'ya kadar açıktır. Bu saatlerin dışında çoğu bireysel işlemci ana borsada işlem yapamaz. Bazı aracı kurumlar daha geniş spread'ler ve daha düşük likidite ile sınırlı seans öncesi ve seans sonrası erişim sunar.
Her borsa, listeleme standartları, işlem raporlaması, piyasa davranışı ve yatırımcı korumasına ilişkin kurallar koyan bir devlet veya yasal kurum tarafından denetlenen bir düzenlenmiş borsadır. Bu denetim, resmî bir borsayı, işlemlerin merkezi bir borsada eşleştirilmek yerine taraflar arasında doğrudan pazarlık edildiği düzenlenmemiş tezgâhüstü (OTC) piyasadan ayırır. Denetimin ötesinde, borsanın nasıl çalıştığı konusu borsaların şirketleri nasıl listelediğini, piyasanın nasıl likit kaldığını ve işlemlerin nasıl takas edildiğini de içerir ve tüm hisse senedi işlemi bu mekanizmalara dayanır.
Hisse senedi fiyatları nasıl belirlenir?
Hisse senedi fiyatları her an arz ve talebe göre belirlenir. Bir hisseyi almak isteyenler satmaya razı olanlardan fazla olduğunda fiyat yükselir. Satış baskısı alım ilgisini aştığında fiyat düşer. Bu anlık dinamiğin ötesinde fiyat seviyeleri, açıklanan mali tabloların, ekonomik koşulların ve yatırımcı duyarlılığının şekillendirdiği, piyasanın bir şirketin gelecekteki kazançlarına dair ortak beklentisini yansıtır.
Okumaya devam edin
Mekanik düzeyde fiyat keşfi, alış ve satış fiyatları üzerinden gerçekleşir. Bir alış teklifi bir satış teklifiyle her buluştuğunda bir işlem gerçekleşir ve yeni bir piyasa fiyatı belirlenir. Bir şirket güçlü çeyreklik kazanç açıklarsa alıcılar tekliflerini artırır ve alış fiyatını yukarı iter. Bir sektör düzenleyici belirsizlikle karşılaşırsa satıcılar alıcı bulmak için satış fiyatlarını düşürür ve hisse düşer.
Hisse senedi fiyatlarını üç etki katmanı şekillendirir. Şirket temelleri tabanı oluşturur ve gelir, kâr marjları, borç düzeyleri ve büyüme eğilimini içerir. Ekonomik koşullar daha geniş ortamı etkiler ve faiz oranlarını, enflasyonu ve istihdam verilerini içerir. Piyasa duyarlılığı, alıcı ve satıcıların toplu psikolojisidir. Kısa vadede temel sinyalleri güçlendirebilir veya geçersiz kılabilir ve işlemcilerin yararlanmaya çalıştığı fiyat oynaklığı yaratır.
Bir işlemci için fiyatlar, kısmen ölçülebilen kısmen de toplu duygularla yönlenen nedenlerle hareket eder. İşlemciler bu fiyat hareketlerini yorumlar ve fırsatları iki çerçeveyle belirler: teknik analiz ve temel analiz.
Hisse senedi işleminin riskleri nelerdir?
Hisse senedi işlemi önemli bir finansal risk taşır. AB düzenlemesi uyarınca aracı kurumların açıklaması gereken veriler, kaldıraçlı araçlarla işlem yapan bireysel hesapların %70 ile %80'inin para kaybettiğini gösteriyor. Panik satışı, aşırı işlem ve zararı telafi etme çabası gibi davranışsal ve duygusal etkenler, kısa zaman ufuklarında piyasayı sürekli geçmenin yapısal zorluğunu daha da büyütür. Bu genel riskler tüm işlem araçları için geçerlidir. Her aracın ayrıca kendine özgü bir aşağı yönlü risk profili vardır.
Piyasa riski, hisse senedi fiyatlarının kazanç sürprizleri, makroekonomik değişimler, jeopolitik olaylar veya piyasa duyarlılığındaki ani değişiklikler nedeniyle işlemcinin pozisyonunun aleyhine hareket etmesi riskidir ve en geniş kategoridir. Piyasa riski piyasaya katılmanın doğasında vardır, bu yüzden hiçbir analiz yöntemi onu tamamen ortadan kaldırmaz.
Yeni başlayan için üzerinde daha çok işlem yapılabilen riskler davranışsaldır. California Üniversitesi'nden Brad Barber ve Terrance Odean, Tayvan Borsası'ndaki bireysel işlem kayıtlarının 15 yıldan fazlasını analiz eden bir araştırmaya liderlik etti. Araştırma, aktif işlemcilerin zarar oranlarının yüksek olduğunu buldu, çünkü yeni başlayanlar öngörülebilir duygusal hatalar yapma eğilimindedir: toparlanma umuduyla zarar eden pozisyonları fazla uzun elde tutmak, korkudan kazanan pozisyonları fazla erken satmak, zararlardan sonra “telafi etmek” için pozisyon büyüklüklerini artırmak ve sabırsızlıktan veya sıkıntıdan çok sık işlem yapmak. Bu davranışların her biri sermayeyi, tek başına piyasa riskinden daha hızlı eritir.
Yoğunlaşma riski üçüncü kategoridir ve sorunu büyütür. Elindeki tüm sermayeyi tek bir hisseye yatıran bir işlemci, o pozisyon aleyhine sert hareket ederse büyük ve telafisi mümkün olmayan bir zarara uğrama ihtimaliyle karşılaşır. Tek bir varlıktaki %20'lik düşüş tüm hesabın %20'sini siler. Aynı düşüş, on eşit varlıktan birinde yaşanırsa yalnızca %2'sini etkiler. Çeşitlendirme ve pozisyon büyüklüğü ayarı standart savunmalardır ve işlemcinin önemli bir sermayeyi devreye sokmadan önce ikisini de öğrenmesi gerekir.
Piyasa riski, davranışsal risk ve yoğunlaşma riski her araç için geçerlidir. Hisse senedi işleminin dört ana aracının her biri ayrıca bu genel risklere eklenen veya onları değiştiren kendi risklerini taşır. Pozisyon büyüklüğü ayarı, çeşitlendirme ve tek bir davranışsal ya da piyasa kaynaklı zarara maruziyeti sınırlayan sistematik kurallar, deneyimli işlemcilerin hisse senedi işleminin risklerini yönetmek için kullandığı araçlardır.
Bir hisse senedi işleminde hiç para kaybettiniz mi?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
Hisse senedi işlemi yapmanın yolları nelerdir?
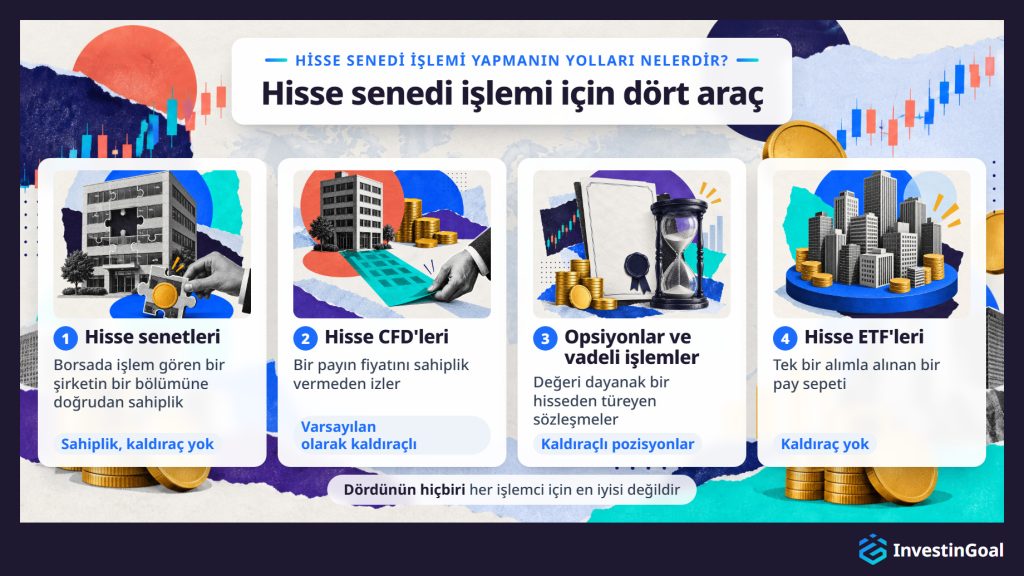
Bireysel işlemcilerin hisse senedi piyasalarına eriştiği dört temel yol vardır: payları doğrudan almak, hisse CFD'leriyle işlem yapmak, opsiyonlar ve vadeli işlemler gibi türev araçları kullanmak ve hisse ETF'leri almak. Her biri sahiplik hakları, kaldıraç profili, maliyet yapısı ve ülkeye göre erişilebilirlik bakımından farklı bir bileşim sunar.
Dört aracın hiçbiri her işlemci için en iyisi değildir ve yeni başlayanların çoğu hangisinin kendisine uygun olduğunu bir demo hesap denemeden bilemez. Doğru seçim, işlemcinin ülkesinde yasal olarak nelerin mümkün olduğuna, ne kadar sermayesi olduğuna, payların gerçek sahipliğini isteyip istemediğine ve ne kadar kaldıraç maruziyetini kabul etmeye razı olduğuna bağlıdır.
Hangi araçla işlem yapmak sizi en çok ilgilendiriyor?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
1. Hisse senetleri (paylar)
Bir işlemci hisse senetlerini, yani payları satın aldığında, borsada işlem gören bir şirkette doğrudan kesirli sahiplik edinir. Varlıklar ve kazançlar üzerinde orantılı bir hak sahibi olur ve adi hisse sahipleri için şirket toplantılarında oy hakkı kazanır. Hisse senetleri varsayılan olarak kaldıraç gerektirmez, standart bir aracı kurum hesabıyla dünya genelinde bireysel işlemcilere açıktır ve işlemci sermayesini birçok pozisyona yaymak yerine az sayıda tek tek pozisyonda tuttuğunda yoğunlaşma riski taşır.
Okumaya devam edin
Bir işlemci hisse senetlerini doğrudan aldığında dayanak varlığa sahip olur. Şirket temettü öderse pay sahibi bunları alır. Şirketin değeri artarsa pay fiyatı bu büyümeyi yansıtır. Bu doğrudan sahiplik yapısı, işlemci borçlanılmış sermaye ve ilk yatırımdan fazlasını kaybetme ihtimali getiren bir teminatlı hesap açmadıkça, herhangi bir pozisyondaki azami zararın yatırılan tutarla sınırlı olduğu anlamına gelir.
İki ana pay türü vardır. Adi hisse senedi sahibine oy hakkı ve olası temettü verir, ancak tasfiye halinde alacaklıların ve imtiyazlı hisse senedi sahiplerinin arkasında yer alır. İmtiyazlı hisse senedi genellikle sabit bir temettü ve varlıklar üzerinde öncelikli hak sunar, ancak çoğunlukla oy hakkı taşımaz.
Hisse senetleri, hisse senedi işleminin temel aracıdır. Hemen her ülkede bulunur, yerel menkul kıymet otoriteleri tarafından düzenlenir ve bir payın tamamı yerine bir bölümünü almaya imkân veren kesirli payları destekleyen Interactive Brokers veya Trading 212 gibi aracı kurumlar sayesinde yeni başlayanlara küçük sermayelerle erişilebilir. Çevrimiçi hisse senedi almak isteyen bir işlemci bir araç seçer, bir emir türü belirler ve işlemi düzenlenmiş bir aracı kurum hesabı içinde gerçekleştirir.
2. Hisse CFD'leri (Fark Sözleşmesi)
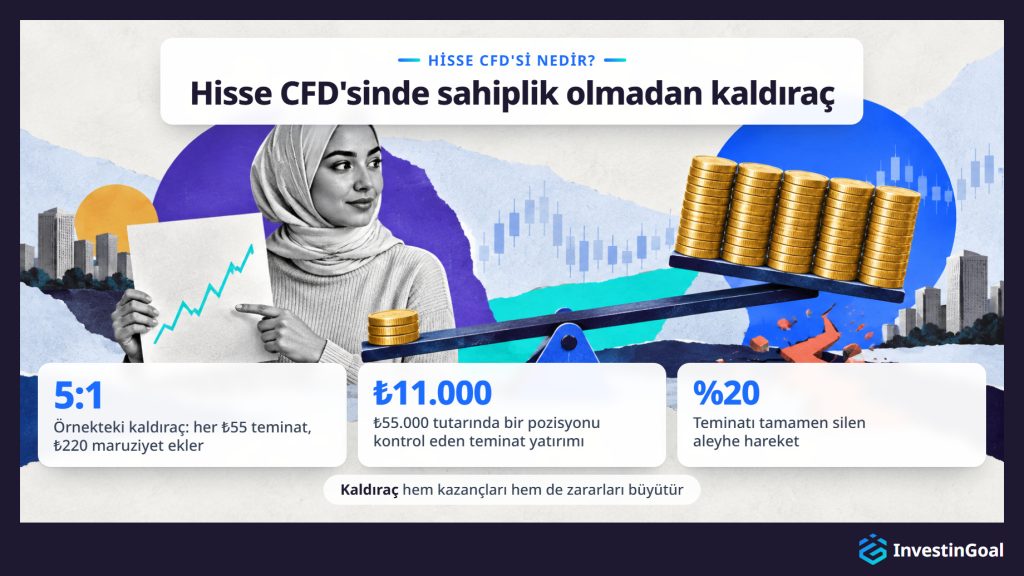
Hisse CFD'si (Fark Sözleşmesi), dayanak bir payın fiyatını sahiplik vermeden izleyen bir türev araçtır. CFD'de işlemci, varlığı elinde tutmaktan değil, sözleşmenin açılış ve kapanış fiyatı arasındaki farktan kazanır veya kaybeder. CFD'ler varsayılan olarak kaldıraçlıdır. Örneğin 5:1 kaldıraçla ₺11.000 tutarındaki bir teminat yatırımı ₺55.000 tutarında bir pozisyonu kontrol eder. Bu, fiyatın aleyhe %20 hareket etmesinin teminatı tamamen silmesi demektir. CFD'ler, yasanın izin vermediği Amerika Birleşik Devletleri dışında AB'de, Birleşik Krallık'ta, Avustralya'da ve dünya piyasalarının çoğunda bireysel işlemcilere açıktır. Geceye taşınan CFD pozisyonları gecelik finansman ücreti doğurur. AB ve Birleşik Krallık kuralları, düzenlenmiş aracı kurumların bireysel CFD hesaplarının %65 ile %80'inin para kaybettiğini açıklamasını zorunlu kılar. IG, XTB ve Plus500 gibi düzenlenmiş CFD aracı kurumları, AB, Birleşik Krallık ve Avustralya'daki bireysel işlemcilerin hisse CFD'lerine eriştiği platformlar arasındadır.
Okumaya devam edin
CFD bir türev araç olduğu için işlemci dayanak paya hiçbir zaman sahip olmaz. Pay sahibi hakları yoktur, doğrudan alınan temettü yoktur (bazı aracı kurumlar temettü olaylarına göre düzeltme yapsa da) ve oy hakkı yoktur. CFD'nin değeri tamamen dayanak hissedeki fiyat hareketinin bir fonksiyonudur.
Kaldıraç, yeni başlayanın anlaması gereken en önemli özelliktir. AB bireysel müşterileri için hisse CFD'lerinde ESMA'nın koyduğu 5:1 sınırı, işlemcinin kendi sermayesinin her ₺55 tutarı için aracı kurumun ₺220 maruziyet sağlaması anlamına gelir. Kaldıraç hem kazançları hem de zararları orantılı olarak büyütür. Marj tamamlama çağrısı, pozisyon işlemcinin aleyhine yeterince uzağa gittiğinde ve teminat yatırımı zararı karşılamaya artık yetmediğinde ortaya çıkar. Bu noktada aracı kurum pozisyonu otomatik olarak kapatabilir.
Hisse CFD'lerine getirilen ABD kısıtlaması yasadan gelir. ABD menkul kıymet yasası, aracı kurumların bireysel müşterilere CFD gibi tezgâhüstü türev araçlar sunmasına izin vermez. Kaldıraçlı hisse maruziyeti isteyen ABD'li işlemciler genellikle bunun yerine opsiyonları veya kaldıraçlı ETF'leri kullanır.
ABD dışındaki işlemciler için CFD işlemi, hisse fiyat hareketlerinde daha küçük sermaye harcamalarıyla kısa vadeli pozisyon almanın maliyet açısından verimli bir yolunu sunar, ancak kaldıraç risk yönetimini gerekli kılar ve bu yönetim hesap özkaynağına göre pozisyon büyüklüğü ayarıyla başlar.
3. Hisse türevleri (opsiyonlar ve vadeli işlemler)
Hisse türevleri, değeri dayanak bir hissenin fiyatından türeyen sözleşmelerdir ve başlıcaları opsiyonlar ile vadeli işlemlerdir. İşlemcilerin payları elinde tutmak zorunda kalmadan kaldıraçlı yönlü pozisyon almasına olanak tanırlar. Bir opsiyon, alıcıya belirli bir vade tarihinden önce bir hisseyi belirli bir fiyattan almak (call) veya satmak (put) hakkını verir, ancak yükümlülüğünü getirmez. Vadeli işlem sözleşmesi ise belirli bir gelecek tarihte belirli bir fiyattan almak veya satmak için standartlaştırılmış bir yükümlülüktür. Opsiyonlar, fiyat yönünden bağımsız olarak vade tarihi yaklaştıkça değer kaybeder. Bu etkiye zaman değeri erimesi denir ve opsiyonlar tamamen değersiz sona erebilir. Vadeli işlemler teminat yükümlülükleri ve bazı sözleşmelerde olası teslimat gereklilikleri taşır.
Okumaya devam edin
Yükümlülük olmadan hak, opsiyonları vadeli işlemlerden ayıran şeydir. Bir call opsiyonu alan işlemci, dayanak hisseyi anlaşılan kullanım fiyatından satın alma hakkı için peşin olarak bir prim öder. Hisse vadeden önce bu fiyatın üzerine çıkarsa opsiyon değer kazanır. Çıkmazsa opsiyon değersiz sona erer ve işlemcinin azami zararı ödediği primdir. Vade sonunda primin tamamını kaybetmek, yeni başlayanın anlaması gereken başlıca risktir.
Zaman değeri erimesi, primi kaybetme riskini büyütür. Bir opsiyonun değeri, hisse fiyatı doğru yönde hareket ediyor olsa bile vade tarihi yaklaştıkça eriyen bir zaman bileşeni içerir. Zaman değeri erimesi, bir opsiyon işlemcisinin hareketin hem yönünde hem de zamanlamasında haklı olması gerektiği anlamına gelir ve bu, yalnızca yönde haklı olmaktan yapısal olarak daha zordur.
Vadeli işlem sözleşmeleri borsalarda standartlaştırılmış sözleşmeler olarak işlem görür ve alıcı ve satıcı için bağlayıcı bir yükümlülük yaratır. Vadeli işlem pozisyonlarını teminat gereklilikleri düzenler ve yükümlülük karşılıklı olduğu için zararlar ilk teminat yatırımını aşabilir. Bazı sözleşmeler vade sonunda dayanak varlığın fiziken teslimini de içerir, ancak hisseyle ilgili vadeli işlemlerin çoğu nakit uzlaşmalıdır, yani kâr veya zarar dayanak payların teslimiyle değil vade sonunda nakit olarak ödenir.
Opsiyonlar ve vadeli işlemler ABD'li bireysel işlemciler arasında daha belirgindir, bunun nedenlerinden biri bu piyasada CFD'lerin bulunmamasıdır. Özellikle hisse opsiyonları, ABD merkezli yeni başlayanlar için başlıca kaldıraçlı araç hâline gelmiştir. Uzun pozisyonlarda primle sınırlı risk ve Charles Schwab ile Interactive Brokers gibi aracı kurumların geniş desteği, opsiyonları küçük hesaplar için vadeli işlemlerden daha erişilebilir kılar.
4. Hisse ETF'leri (borsada işlem gören fonlar)
Hisse ETF'i (borsada işlem gören fon), S&P 500 gibi bir hisse senedi endeksindeki payları elinde tutan ve tek bir hisse senedi gibi borsada işlem gören yatırım fonudur. Hisse ETF'leri kaldıraç gerektirmez, işlemciye şirketlerin payları yerine fonun paylarını verir, geniş piyasa fonlarında tipik olarak %0,03 ile %0,20 arasında yıllık fon ücreti taşır ve standart bir aracı kurum hesabıyla hemen her ülkede bireysel işlemcilere açıktır.
Okumaya devam edin
Bir işlemci bir hisse ETF'i aldığında fon dayanak paylara, işlemci ise fonun paylarına sahip olur. Fon, şirketlerinin temettülerini toplar ve bunları ya işlemciye öder (dağıtımlı ETF) ya da yeniden yatırır (birikimli ETF). İşlemci, doğrudan alınan hisse senetlerinde olduğu gibi, teminatlı işlem yapmadığı sürece en fazla yatırdığı tutarı kaybedebilir.
Hisse ETF'i işlemcinin sermayesini onlarca veya binlerce şirkete yayar, bu yüzden birkaç tek tek paydan oluşan bir portföyün yoğunlaşma riskini azaltır. Piyasa riski kalır, çünkü bir hisse ETF'inin fiyatı endeksini izler ve geniş bir piyasa düşüşü fondaki her şirketin değerini aynı anda düşürür.
Hisse ETF'leri, borsa açık olduğu her an piyasanın sunduğu fiyattan işlem görür, bu yüzden bir işlemci bunları paylarla aynı emir türleriyle alıp satar. Hisse ETF'i kısa vadeli işlemden çok uzun vadeli yatırıma uygundur, çünkü tek bir alım parayı düşük yıllık maliyetle bütün bir endekse yayar. Hisse ETF'leri, bir endeksin günlük getirisini katlamak veya tersine çevirmek için türev araçlar kullanan kaldıraçlı ve ters ETF'leri de içeren daha geniş borsa yatırım fonları ailesine aittir. Kaldıraçlı bir ETF sıradan bir pay gibi işlem görse de kaldıracın maliyetlerini ve risklerini taşır.
Hisse senedi işlemi düzenlenmiş midir?
Evet, hisse senedi işlemi her büyük piyasada düzenlenmiştir. Denetleyici kurumlar, aracı kurumların bireysel işlemcilere hangi ürünleri sunabileceği, hangi kaldıraç limitlerinin geçerli olduğu ve işlemcilerin hangi korumalardan yararlandığı konusunda kurallar koyar. Türkiye'de Sermaye Piyasası Kurulu (SPK) aracı kurumları ve menkul kıymet piyasalarını denetler. Amerika Birleşik Devletleri'nde SEC (Securities and Exchange Commission) menkul kıymet piyasalarını denetleyen federal kurumdur ve CFTC (Commodity Futures Trading Commission) türev piyasalarını düzenler. ABD yasaları bireysel işlemciler için CFD'lere izin vermez. AB'de bireysel müşterilere satılan hisse CFD'leri için 5:1 kaldıraç sınırı, ESMA'nın (European Securities and Markets Authority) 2018'de aldığı ve artık her ülkenin ulusal düzenleyicilerinin uyguladığı tedbirlerden gelir. AB'deki yatırım hizmetleri, yatırım kuruluşları için AB genelindeki düzenleyici çerçeve olan Finansal Araçlar Piyasası Direktifi MiFID II'yi izler. Birleşik Krallık'ta FCA (Financial Conduct Authority) finansal hizmetler düzenleyicisidir ve benzer kısıtlamalar uygular. Avustralya'da ASIC (Australian Securities and Investments Commission) de aynısını yapar.
Düzenleme yeni başlayan için önemlidir, çünkü hangi araçların yasal olarak mevcut olduğunu, bir aracı kurum iflas ederse hangi korumaların bulunduğunu ve hangi kaldıraç limitlerinin aşırı riski önlediğini belirler. AB'deki bir işlemci ESMA kuralları uyarınca negatif bakiye korumasından yararlanır, yani bir CFD işleminde hesap bakiyesinden fazlasını kaybedemez. ABD'deki bir işlemci CFD'lere hiç erişemez, ancak hisse senetlerinde ve opsiyonlarda SEC denetimi altında ayrı korumalarla işlem yapar.
Herhangi bir hesap açmadan önce yeni başlayan, düşündüğü aracı kurumun kendi ülkesindeki finansal düzenleyiciden lisans aldığını doğrulamalıdır. Lisanssız veya yurt dışı merkezli bir aracı kurum daha yüksek kaldıraç veya daha az kısıtlama sunabilir, ancak müşteri fonlarını kötü yönetirse hiçbir başvuru yolu da sunmaz. Her büyük düzenleyici sermaye yeterliliği, müşteri fonlarının ayrılması ve uyuşmazlık çözümü standartlarını uygular ve bu katmanlı işlem düzenlemesi sistemi bireysel hesapları korur.
Başlıca hisse senedi işlem tarzları nelerdir?
Başlıca hisse senedi işlem tarzları gün içi işlem, swing işlem, pozisyon işlemi, scalping, algoritmik işlem ve kopya işlemdir. Her biri farklı araçlara, sermaye düzeylerine ve ayrılabilen zamana uygundur. Tarzlar zaman ufku, işlem sıklığı ve işlemcilerin kullandığı analiz türü bakımından ayrılır. Tüm tarzları kesen iki temel analiz yöntemi vardır: teknik analiz (giriş ve çıkış noktalarını belirlemek için fiyat grafiklerini ve göstergeleri kullanmak) ve temel analiz (değeri değerlendirmek için şirket mali tablolarını ve ekonomik verileri kullanmak).
- Gün içi işlem, tüm pozisyonları aynı işlem günü içinde açıp kapatmayı içerir. Gün içi işlemciler geceye pozisyon taşımaz. Bu, gecelik finansman maliyetlerini ortadan kaldırır, ancak piyasa saatlerinde sürekli dikkat gerektirir. Gün içi işlemciler genellikle kısa zaman dilimlerinde teknik analiz kullanır ve likit hisseleri veya CFD'leri tercih eder.
- Swing işlem, tanımlı bir fiyat hareketini veya “swing”i yakalamayı hedefleyerek pozisyonları birkaç günden birkaç haftaya kadar elinde tutar. Bu tarz, piyasayı sürekli izleyemeyen ve geceye pozisyon taşımakta rahat olan işlemcilere uygundur. Swing işlemciler teknik ve temel analizin bir karışımını kullanır.
- Pozisyon işlemi, daha uzun bir ufukta çalışır ve pozisyonları, bir şirketteki veya sektördeki daha büyük eğilimlere ya da temel değişikliklere dayanarak haftalar veya aylar boyunca elinde tutar. Zaman ufku bakımından yatırıma benzer ancak niyet bakımından farklıdır. Pozisyon işlemcisi, süresiz elde tutmak yerine çıkış ölçütlerini hâlâ aktif olarak yönetir.
- Scalping, saniyeler veya dakikalar içinde yapılan çok sayıda işlemden çok küçük kârlar hedefler. Hızlı gerçekleşme, dar spread'ler ve yüksek disiplin gerektirir ve yeni başlayanlara uygun değildir.
- Algoritmik işlem, işlemleri tanımlı ölçütlere göre otomatik olarak gerçekleştirmek için önceden programlanmış kurallar veya yazılım kullanır. Duygusal karar vermeyi ortadan kaldırır, ancak sistemi tasarlamak ve sürdürmek için teknik beceri gerektirir.
- Kopya işlem, yeni başlayanın eToro gibi platformlarda başka bir işlemcinin işlemlerini gerçek zamanlı olarak otomatik biçimde çoğaltmasına olanak tanır. Giriş için bilgi engelini düşürür, ancak başka bir kişinin kararlarına bağımlılık getirir ve işlemcinin kendi analitik becerilerini geliştirmez.
Araç seçimi işlem tarzına bağlıdır. Gün içi işlemciler ve scalper'lar CFD'ler veya çok işlem gören hisse senetleri gibi düşük spread'li, yüksek likiditeli araçlara ihtiyaç duyar. Swing ve pozisyon işlemcileri doğrudan hisse senetlerini veya opsiyonları tercih edebilir. Sermaye gereksinimi de değişir. Scalping, çok küçük yüzdelik kazançların anlamlı olması için yeterli sermaye gerektirirken, swing işlem orta büyüklükteki hesaplarla etkili olabilir. Her işlemci, her gün ekrana ne kadar zaman ayırabileceğine, ne kadar sermayesi olduğuna ve kısa süreli işlemlerin hızlı geri bildirimini mi yoksa çok haftalık pozisyonların gerektirdiği sabrı mı tercih ettiğine göre işlem tarzları arasından seçer. Uygulamada birçok işlemci bir tarzla başlar ve mizacına ve programına neyin uyduğunu öğrendikçe başka bir tarza geçer.
Hangi işlem tarzı size en çok hitap ediyor?
Birini seçin ve yanıtınızın diğer okuyucularla nasıl karşılaştığını görün.
Hisse senedi işleminde maliyetler nelerdir?
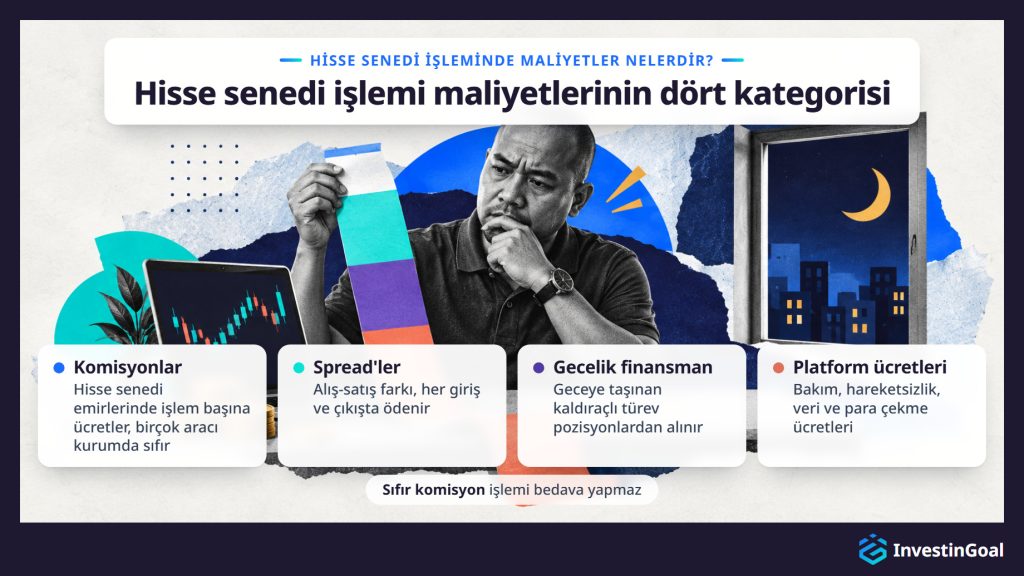
Hisse senedi işlemindeki başlıca maliyetler dört kategoriye ayrılır: hisse senedi işlemlerindeki komisyonlar, CFD'lerdeki ve kaldıraçlı ETF'lerdeki spread'ler, işlem gününün ötesinde elde tutulan pozisyonlardaki gecelik finansman ücretleri ve platform veya hesap ücretleri. Her birinin ağırlığı seçilen araca ve işlemcinin pozisyonları ne sıklıkla açıp kapattığına bağlıdır. Kısa vadeli aktif işlemcilerde, ilan edilen komisyon oranları sıfır olsa bile birikmiş spread ve finansman maliyetleri yüksek olabilir.
- Komisyonlar, hisse senedi işlemcileri için en görünür maliyettir. Birçok komisyonsuz aracı kurum, standart hisse senedi emirlerinde işlem başına ücretleri kaldırmıştır. Bunların arasında ABD'de Robinhood, AB'de ve Birleşik Krallık'ta Trading 212 yer alır. Komisyonsuz olmak işlemi bedava yapmaz, çünkü komisyonsuz aracı kurumlar gelirlerini başka yollarla elde eder. ABD'deki Robinhood, müşteri emirlerini bir karşılık karşılığında piyasa yapıcılara yönlendirme uygulaması olan emir akışı karşılığı ödeme (PFOF) yoluyla gelir elde eder. AB, 28 Mart 2024'ten beri yürürlükte olan MiFIR'in 39a maddesi uyarınca emir akışı karşılığı ödemeyi yasaklar ve Almanya'nın sürdürdüğü istisna 30 Haziran 2026'da sona erdi. Trading 212, üçüncü taraflardan ödeme almadığını ve gelirini esas olarak dönüşüm ücretlerinden ve CFD işinden elde ettiğini söylüyor. Hâlâ komisyon alan aracı kurumları kullanan işlemciler, işlem başına veya pay başına oranı beklenen işlem sıklıklarına göre değerlendirmelidir.
- Spread'ler, CFD ve kaldıraçlı ETF işlemcileri için başlıca maliyettir. Spread, alış ve satış fiyatı arasındaki farktır ve işlemci bunu her işlem girişinde ve çıkışında öder. Daha dar spread'ler, işlem başına daha düşük maliyet demektir. Daha az likit hisseler veya kaldıraçlı ETF'ler gibi spread'i daha geniş araçlarda, sık işlemin maliyeti hızla birikir.
- Gecelik finansman, aracı kurumların işlem günü sonunu aşan açık CFD pozisyonlarına ve kaldıraçlı ETF varlıklarına uyguladığı bir ücrettir ve bazen swap oranı olarak da anılır. Bu maliyet, pozisyonun kaldıraçlı kısmının faizini yansıtır ve günler veya haftalar boyunca elde tutulan işlemlerde önemli ölçüde birikebilir. Tipik bir gecelik oranla 30 gün boyunca elde tutulan ₺55.000 tutarındaki bir CFD pozisyonu, yalnızca finansman ücretleri olarak ₺1.718 ile ₺1.808 arasında maliyetli olabilir ve küçük bir kazancı azaltabilir veya tamamen silebilir. CFD'lerin ve kaldıraçlı ETF'lerin kısa vadeli kullanım için tasarlanmasının nedenlerinden biri budur.
- Platform ücretleri, hesap bakım ücretlerini, hareketsizlik ücretlerini, veri abonelik maliyetlerini ve para çekme ücretlerini içerir. Bunlar aracı kurumlara göre çok değişir ve küçük hesapları veya düşük işlem sıklığı olan işlemciler için anlamlı olabilir.
Doğrudan hisse senedi işlemi, komisyonsuz aracı kurumları kullanan seyrek işlemciler için en ucuz yoldur. CFD ve kaldıraçlı ETF işlemi ise spread'ler ve finansman nedeniyle işlem başına giriş maliyeti daha düşük, zaman içinde birikmiş maliyeti daha yüksek olandır. Maliyet şeffaflığı net işlem performansını etkiler. Bu yüzden hisse senedi işlem ücretlerinin tam dökümü, aracı kurumları karşılaştırırken temel bir ölçüttür.
Hisse senedi işlemine nasıl başlanır?
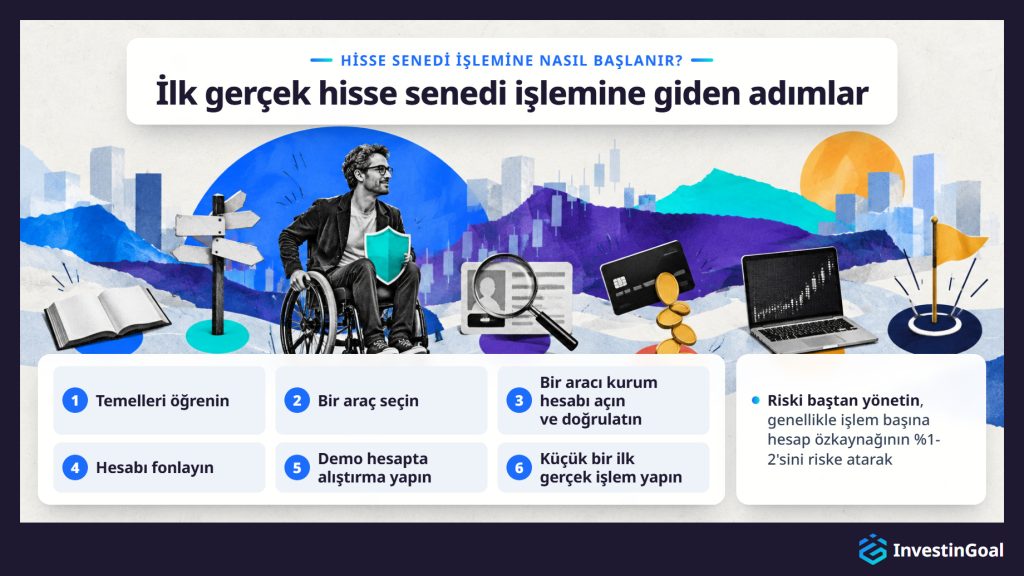
Hisse senedi işlemine başlamak için önce piyasa, kullanmayı planladığınız araç ve onun özel risk profili hakkında temel bilgi edinin. Ardından o araca uygun düzenlenmiş bir aracı kurum hesabı açın, hesabı uygun şekilde fonlayın, demo hesapta alıştırma yapın ve ilk gerçek işleminizi yalnızca mekanikleri güvenle uygulayabildiğinizde yapın.
- Temelleri öğrenin. Herhangi bir hesap açmadan önce yeni başlayan; hisse senetlerinin ne olduğunu, piyasanın nasıl çalıştığını, hangi araçların mevcut olduğunu ve risklerin neler olduğunu anlamalıdır. Yeni başlayan hisse senedi işlemini öğrenmeye koyulduğunda üç beceri en çok önem taşır: fiyat grafiği okuma, emir türü mekanikleri (piyasa, limit, stop-loss) ve temel şirket mali değerlendirmesi. Bu üç beceri, yeni başlayanın ilk işlemi yetkin biçimde mi yoksa körlemesine mi yapacağını belirler.
- Bir araç seçin. Konumunuza, sermayenize ve risk toleransınıza göre hisse senetlerinde doğrudan mı işlem yapacağınıza, CFD'leri mi kullanacağınıza yoksa başka bir araçla mı başlayacağınıza karar verin. Bu seçim hangi tür aracı kuruma ihtiyacınız olduğunu belirler.
- Bir aracı kurum hesabı açın ve doğrulatın. Ülkenizde düzenlenmiş bir aracı kurum seçin. Hesap açma süreci, tüm düzenlenmiş aracı kurumlar için yasal bir zorunluluk olan KYC hesap doğrulamasını (kimlik ve adres belgeleri) içerir. Çoğu aracı kurum, hesabı gerçek işlem için onaylamadan önce devlet tarafından verilmiş bir kimlik, adres belgesi ve vergi kimlik numarası ister. Bu belgeleri gönderdiğinizde hisse senedi işlem hesabı açmak genellikle bir ile üç iş günü sürer.
- Hesabı fonlayın. Tamamen kaybetmeyi göze alabileceğiniz bir tutar yatırın. Hesap fonlama yöntemleri aracı kuruma göre değişir, ancak genellikle banka havalesi, kredi veya banka kartı ve e-cüzdanları içerir.
- Demo hesapta alıştırma yapın. Platforma alışmak, emir vermeyi denemek ve yaklaşımınızı gerçek para riske atmadan sınamak için aracı kurumun demo veya sanal işlem ortamını kullanın.
- İlk aracınızı seçin ve bir işlem yapın. Platformun mekanikleri konusunda kendinizden emin olduğunuzda, analizinize göre bir hisse veya araç seçin, giriş fiyatınızı, stop-loss'unuzu ve hedefinizi belirleyin ve ilk gerçek işleminizi küçük bir pozisyon büyüklüğüyle gerçekleştirin. İlk pozisyonlar izleyip anlayabileceğiniz araçlarda olmalıdır. Bu yüzden hisse seçerken sosyal medya önerilerini veya son fiyat sıçramalarını izlemek yerine likiditeye, oynaklığa ve sektöre aşinalığa göre eleyin.
- Riski baştan yönetin. Genellikle hesap özkaynağının %1-2'si olan azami bir işlem başına risk belirleyin ve süreciniz tutarlı biçimde disiplinli olana kadar pozisyon büyüklüklerini artırmayın.
Yeni başlayan önce aracı, sonra aracı kurumu, en son hisseyi öğrenir, çünkü bir işlemin ne kadar kaldıraç taşıdığını araç belirler. 5:1 kaldıraçlı bir hisse CFD'sinde her fiyat hareketi, işlemcinin kendi sermayesi üzerinde beş kat etki yapar.
 Filippo UcchinoInvestinGoal Kurucu Ortağı, CEO'su ve Genel Yayın Yönetmeni
Hisse senedi işlemine başlamak için ne kadar paraya ihtiyacınız var?
Hisse senedi işlemine başlamak için evrensel bir minimum yoktur. Birçok hisse senedi aracı kurumu minimum yatırım şartı olmayan hesapları kabul eder ve ₺50 gibi küçük bir tutardan başlayan kesirli payları destekler. CFD hesapları için minimum yatırım ise ülkeye ve ödeme yöntemine bağlı olarak XTB'de €0 ile Plus500'de yaklaşık €100 (Birleşik Krallık'ta £100) arasında değişir. Ancak teknik olarak erişilebilir bir minimum ile pratikte yeterli bir başlangıç sermayesi aynı şey değildir ve sağlam pozisyon büyüklüğü ayarı genellikle hesabı sıfırlamadan art arda birkaç zararı kaldırabilecek yeterli sermaye gerektirir.
Okumaya devam edin
₺2.500 ile hesap açıp tek bir işlem yapan bir işlemci teknik olarak işlem yapıyordur, ancak hata yapacak payı yoktur. Kötü bir işlem hesabı tamamen eritebilir.
İşlem başına riskin sorumlu bir şekilde yönetilmesi, hiçbir tek işlemin hesabın %1-2'sinden fazlasını riske atmaması demektir. Bu kural, %1-2'nin işlem yapılan araçta anlamlı bir pozisyon büyüklüğü olması için yeterli sermaye gerektirir.
Hisse senedi işleminde, kesirli pay sunan aracı kurumlar minimum sermaye engelini neredeyse tamamen ortadan kaldırmıştır. CFD işleminde yasal minimum ve aracı kurumun kendi hesap minimumu tabanı belirler, ancak pratikte yeterli bir başlangıç sermayesi daha yüksektir. Yeni başlayan yalnızca kaybetmeyi göze alabileceği sermayeyi yatırmalı ve temel giderler için gereken parayla hiçbir zaman işlem yapmamalıdır.
Demo (sanal) işlem, hisse senedi işlemi için iyi bir alıştırma yolu mudur?
Evet, demo işlem her yeni başlayan için önerilen ilk adımdır, çünkü herhangi bir gerçek sermaye riske girmeden önce sanal parayla aracı kurumun platformunu, emir gerçekleştirmeyi ve pozisyon yönetimini tam olarak denemeye olanak tanır. Temel sınırlaması, demo işlemin gerçek finansal risklerin yarattığı duygusal ve psikolojik baskıyı ortadan kaldırmasıdır. Bu yüzden işlemcinin gerçek zararları yönetme disiplinini, düşük pozisyon büyüklükleriyle kontrollü gerçek işlemle geliştirmesi gerekir.
Okumaya devam edin
Demo hesap, canlı işlem ortamını yansıtır: gerçek zamanlı fiyatlar, aynı emir türleri, aynı arayüz. Platforma alışmak, piyasa ve limit emirleri girmeyi denemek, stop-loss'ların nasıl gerçekleştiğini anlamak ve aracı kurumun araçlarında akıcılık kazanmak için doğru yerdir. Düzenlenmiş aracı kurumların çoğu bir tür demo ortamı sunar ve kullanmanın maliyeti yoktur.
Demo işlem mekanikleri öğretir, psikolojiyi öğretmez. Sanal parayla yapılan bir işlem, aynı işlemin gerçek sermayeyle yarattığı korkuyu, açgözlülüğü veya sabırsızlığı tetiklemez. Demo işlemde eksik olan duygusal risk, yeni başlayanların zararlarının çoğuna yol açan risktir.
Önerilen sıra, mekanikler otomatikleşene kadar demoda işlem yapmak, ardından en küçük pratik pozisyon büyüklükleriyle gerçek bir hesaba geçmektir. Bu kontrollü giriş, gerçek finansal sonucu hataların yıkıcı değil öğretici olduğu bir ölçekte devreye sokar.
Hisse senedi işlemi için doğru aracı kurum nasıl seçilir?
Hisse senedi işlemi için doğru aracı kurum esas olarak hangi aracı kullanmayı düşündüğünüze bağlıdır. Hisse senedi işlemcileri düşük komisyonlu, birden fazla borsada geniş hisse seçkisi sunan ve güçlü araştırma araçları olan düzenlenmiş platformlara öncelik vermelidir. CFD işlemcileri ise ESMA veya FCA düzenlemesine, negatif bakiye korumalı kaldıraç limitlerine ve şeffaf gecelik finansman maliyetlerine öncelik vermelidir. Araç uyumunun ötesinde tüm işlemciler, aracı kurumun kendi ülkelerinde düzenlenmiş olduğunu ve hesap minimumunun, platform kullanım kolaylığının ve hesap türünün deneyim düzeylerine ve işlem tarzlarına uyduğunu doğrulamalıdır.
Düzenleme, pazarlık konusu olmayan başlangıç ölçütüdür. Fidelity veya Degiro gibi bir hisse senedi aracı kurumu, işlemcinin ülkesindeki menkul kıymet otoritesinden lisans almış olmalıdır. AB'de faaliyet gösteren IG veya Plus500 gibi bir CFD aracı kurumu MiFID II uyarınca yetkilendirilmiş olmalıdır. Hesap açmadan önce aracı kurumun düzenleyici durumunu kontrol etmek işlemcinin fonlarını korur ve uyuşmazlık çözüm mekanizmalarına erişimi güvence altına alır.
Hisse senedi işlemcileri için başlıca değerlendirme ölçütleri komisyonlar (işlem başına veya pay başına), hesap üzerinden erişilebilen borsa ve piyasa çeşitliliği, araştırma ve grafik araçlarının kalitesi ve platformun daha küçük hesaplar için kesirli payları destekleyip desteklemediğidir. Aracı kurumlar ülkelere göre erişilebilirlik bakımından da farklılaşır, çünkü hepsi her ülkeye hizmet vermez ve sunulan ürünler ülkeye göre değişebilir.
CFD işlemcileri için işlem yapmayı düşündükleri araçlardaki spread başlıca maliyet ölçütüdür, onu gecelik finansman oranları ve hesap bakım ücretleri izler. Negatif bakiye koruması AB ve Birleşik Krallık düzenlemesi uyarınca zorunludur, ancak başka yerlerde evrensel değildir ve işlemcinin yatırdığından fazlasını borçlanmasını önler.
Hem hisse senedi hem de CFD işlemcileri gerçek sermayeyi riske atmadan önce aracı kurumun platformunu bir demo hesapta denemelidir. Platform kullanım kolaylığı, özellikle emir girişinin, grafiklerin ve pozisyon yönetiminin hızı ve açıklığı, gerçekleştirme kalitesini doğrudan etkiler.
Düzenlenmiş platformlar bağlandıkları borsaların çeşitliliği bakımından önemli ölçüde farklılaşır. Bir platformun desteklediği araçlar da yalnızca hisse senedi sunan hisse senedi işlem platformlarını çok varlıklı CFD işlemine hizmet edenlerden ayırır. Masaüstü grafiklerinden çok mobil işlemi önemseyen işlemciler, hisse senedi işlem uygulamalarını ayrıca değerlendirmelidir, çünkü uygulama temelli platformlar çoğu zaman gelişmiş analitik araçlar pahasına emir girişini basitleştirir. En başta olan işlemciler için yeni başlayan hisse senedi işlemcilerine en iyi platformlar, daha gelişmiş platformların atladığı düşük hesap minimumlarını, rehberli kaydı ve entegre eğitim içeriğini bir araya getirme eğilimindedir.